電子部品の世界大手であり、積層セラミックコンデンサ(MLCC)で世界シェア首位を走り続ける村田製作所。盤石な財務基盤と高い収益性を誇る優良銘柄の代表格ですが、株式市場では調整局面や軟調な値動きがしばしば観測され、多くの個人投資家や市場関係者の関心を集めています。
スマートフォン市場のサイクル変化や車載向け需要の波乱、さらに生成AIサーバーの急拡大など、エレクトロニクス業界を取り巻く環境は激動期を迎えています。本稿では、株価下落の深層にある構造的理由から最新の業績動向、配当方針、アナリストの目標株価レーティング、チャート上の買い時まで、2026年の投資判断に役立つ情報を多角的に解剖します。
【2026年最新】村田製作所の株価が下落した3つの構造的要因
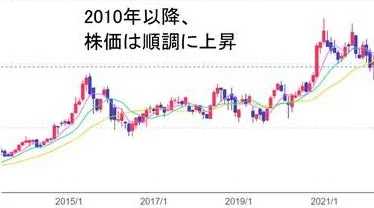
世界的な競争力を持つ村田製作所の株価が軟調な推移を見せた背景には、単なる地合いの悪化にとどまらない複数の構造的要因が絡み合っています。主要な要因を整理すると、以下の3点に集約されます。
第1に、スマートフォン市場の成熟と中国市場の在庫調整です。同社は長年、ハイエンドスマートフォン向けの超小型MLCCや高周波モジュールで極めて高い利益を上げてきました。しかし、スマートフォンの買い替えサイクルの長期化に伴い、従来の爆発的な数量成長が一服しました。特に中国経済の回復ペースの鈍化が、現地のセットメーカーによる部品調達の慎重姿勢につながりました。
第2に、車載電装化(xEV)の成長ペース調整が挙げられます。自動車の電動化や自動運転技術の進展は同社の強固な成長柱ですが、グローバルなEV販売の伸び悩みやハイブリッド車へのシフトなど、パワートレイン構成の変化が短期的な電子部品の発注調整を引き起こしました。
第3に、為替市場の急激なボラティリティです。同社は海外売上高比率が90%以上と極めて高いため、為替レートの円高方向への振れは、円換算ベースでの売上高や営業利益を大きく押し下げる要因となります。決算発表時の業績見通し修正が市場予想に届かない場面では、決算翌日や夜間PTS取引で失望売りが先行する展開が見られました。
MLCC需要と生成AI市場の恩恵|今後の業績予想と成長シナリオ
足元の逆風がある一方で、中長期的な成長シナリオには強力な追い風が吹いています。その中核を担うのが、急速に普及する生成AI向けデータセンターおよびAIサーバー需要です。
一般的な汎用サーバーと比較して、高密度・大電力を消費するAIサーバーには、数十倍単位の大量の高性能MLCCが搭載されます。加えて、高い耐熱性と低損失性を両立させた超高信頼性部品が求められるため、参入障壁が極めて高く、同社が培ってきたセラミック材料技術と超高精度積層技術が他社を圧倒するアドバンテージとなっています。
業界動向を俯瞰すると、次世代通信規格(Beyond 5G/6G)の研究開発や、産業機器向けIoT機器の高度化など、同社製品の活躍領域は拡大の一途をたどっています。足元の在庫調整が一巡した後は、高付加価値製品の構成比上昇による営業利益率のV字回復が期待されます。
【徹底比較】電子部品大手4社の主要指標データ一覧
電子部品セクターにおける村田製作所の立ち位置を明確にするため、主要な競合他社であるTDK、太陽誘電、京セラとの客観的指標を比較します。
| 企業名 | 主力強み領域 | 営業利益率水準 | 自己資本比率 | 編集部の見解・評価 |
|---|---|---|---|---|
| 村田製作所 | MLCC世界シェア首位、高周波部品 | 15%〜20%前後 | 80%超 | 圧倒的な収益性と無借金経営に近い強固な財務体制 |
| TDK | 二次電池(ATL)、磁気ヘッド、センサー | 8%〜12%前後 | 50%前後 | 電池事業の収益寄与が大きいが設備投資負担も重い |
| 太陽誘電 | 民生・車載向けMLCC、インダクタ | 5%〜10%前後 | 60%前後 | 市況変動による業績のボラティリティが比較的高い |
| 京セラ | 半導体パッケージ、セラミック材料、複合機 | 5%〜8%前後 | 70%超 | 多角化が進む一方、資本効率改善に向けた構造改革が進行中 |
データが示す通り、村田製作所の営業利益率の高さと自己資本比率の盤石さは同業他社の中でも頭一つ抜けています。市況悪化時でも強固なバランスシートがクッションとなり、研究開発投資を緩めずに次のサイクルでシェアを拡大する事業構造が確立されています。
配当金・利回りと株式分割の履歴|株主還元姿勢を検証
インカムゲインを重視する投資家にとって、同社の株主還元方針は極めて重要な要素です。村田製作所は中長期的な企業価値向上に連動した配当政策を掲げており、連結配当性向の目安を30%〜40%程度に設定しています。
配当利回りはおおむね2%台前半から中盤で推移することが多く、高配当特化型銘柄と比べると派手さはないものの、長期的な増配基調が維持されています。潤沢な手元資金を背景に機動的な自己株式取得(自社株買い)を実施しており、総還元性向の面でも株主還元に積極的です。
また、同社は過去に株式分割(1株を3株に分割)を実施した実績があります。これにより最低投資金額が大幅に引き下げられ、新NISAを活用する個人投資家層が中長期でエントリーしやすい環境が整えられました。株式の流動性向上と株主層の拡大は、株価のボトムを支える重要な要因となっています。
【実態検証】投資家コミュニティの生の声と夜間PTSの反応
株式市場の現場では、個人投資家やデイトレーダーの間でどのような議論が交わされているのでしょうか。SNSや投資系掲示板、夜間PTS(私設取引システム)の取引動向を検証すると、リアルな市場心理が浮かび上がってきます。
投資家掲示板やSNSでは、以下のような声が目立ちます。
- 「世界シェア首位のMLCC技術は他社が簡単に追いつけない。短期的な業績の波で売られたところは絶好の拾い場。」(長期保有派の投稿)
- 「スマホの買い替えサイクルが伸びている上に、円高に振れると業績予想の下方修正が怖い。底打ちを確認するまでは入れない。」(慎重派の投稿)
- 「決算短信の数字が出た瞬間のPTSで投げ売りが出たが、翌日の本市場ではアク抜けで急反発した。短期のノイズに惑わされない胆力が必要。」(取引経験者の声)
特に決算発表当日の夕方以降、PTS夜間株価では先行きのガイダンスを巡って思惑的な売買が交錯し、数百円規模の急騰落が生じるケースが頻見されます。しかし、翌営業日の東証取引では機関投資家の大口注文によって冷静な価格形成へと収束することが多く、短期的な夜間市場の急変動に過剰反応しない姿勢が大切です。
アナリスト目標株価・レーティングとチャート上の買い時シグナル
国内大手証券や外資系投資銀行が提示するアナリスト目標株価とレーティングは、おおむね「強気(Buy)」から「中立(Hold)」の範囲で推移しています。強気派のアナリストは車載・AI向けのミックス改善による利益率反発を評価する一方、中立派は中国景気の回復速度や為替感応度をリスク要因として挙げています。
テクニカルチャートの観点から「買い時」を判断する際の要点は以下の通りです。
長期チャート(週足・月足)において、過去の主要なサポートラインとして機能してきた移動平均線(200日・52週)近辺や過去の安値圏は、絶好の押し目買い候補と目されます。また、14日RSI(相対力指数)が30%近辺まで売り込まれた局面や、PBR(株価純資産倍率)が過去の歴史的下限水準に達した局面は、中長期投資における勝率が高いエントリータイミングとして意識されます。
一般に知られていない盲点とネットの誤解
インターネット上の投資コミュニティでは、「中国メーカーが急速にMLCC技術をキャッチアップしており、村田製作所の優位性は崩壊しつつある」という言説が散見されます。しかし、この見方は業界の構造を正しく捉えていません。
確かに、汎用的な白物家電向けなどの低スペックMLCCにおいては、中国や台湾のメーカーが台頭しています。しかし、村田製作所が圧倒的な利益を叩き出しているのは、「超小型(0201サイズなど)・大容量・高耐熱・高信頼性」を同時に満たす最先端ハイエンド領域です。
このハイエンドMLCCの製造には、数万層にも及ぶナノレベルの均一なセラミック誘電体シートの成形技術や、独自の添加物配合ノウハウが必要です。これらは装置を購入しただけで模倣できるものではなく、長年の材料化学の蓄積に裏打ちされた強固なブラックボックス(参入障壁)となっています。「汎用品の価格競争に巻き込まれて没落する」という見方は、事実と異なる誤解であると言えます。
【プロの結論】市場心理のサイクルから導く投資判断基準行動経済学の観点から見ると、製造業のシクリカル(景気循環)銘柄において最も大きなリターンをもたらすのは、「業界の不況や在庫調整が連日報道され、投資家心理が総悲観に傾いたタイミング」での逆張りエントリーです。市場の過度な悲観論によって優良企業の株価が実力以上にディスカウントされた局面こそ、長期投資家にとって最大の好機となります。
以上を踏まえた、投資適性の判断基準は以下の通りです。
【本銘柄の投資に向いている人】
- 2〜3年以上のスパンで、AIデータセンター拡大や自動運転の進展といった世界的潮流の恩恵を享受したい人
- 強固な財務体質(高自己資本比率)と実質無借金経営による倒産リスク極小の安定企業を好む人
- 株価の短期的な上下動に動揺せず、下値局面で時間分散(ドルコスト平均法)を実行できる人
【投資を慎重に検討・見送るべき人】
- 数週間から数ヶ月の短期スパンで急激な株価倍増(テンバガーなど)を狙っている人
- 為替の円高局面に伴う一時的な評価損に耐えられない人
- 配当利回り4%〜5%超の超高配当・高インカムゲインのみを目的とする人
【村田製作所の株価】に関するよくある質問(FAQ)
Q1:村田製作所の株価はなぜ一時的に大きく下落したのですか?
A1:主な原因は、スマートフォン市場の成熟に伴う需要の一巡、中国市場の景気回復の遅れ、そして急激な円高に伴う業績見通しの下方修正です。ただし、これらは景気循環による一時的な調整の側面が強く、技術競争力自体の喪失ではありません。
Q2:配当金の水準と配当利回りは魅力的ですか?
A2:配当利回りは通常2%台前半から中盤で推移しており、超高配当銘柄ではありませんが、連結配当性向30%〜40%を基準とした安定増配方針を掲げています。潤沢な手元資金を背景とした自社株買いも含めたトータルリターンで評価すべき銘柄です。
Q3:株式分割の履歴と今後の実施可能性は?
A3:同社は過去に投資単位の引き下げを目的として1株を3株にする株式分割を実施しました。今後も株価が長期的に上昇し、個人投資家の最低購入金額が過大になった場合には、流動性向上を目的とした追加の分割が検討される可能性があります。
Q4:生成AIブームは村田製作所の業績にプラスですか?
A4:極めて大きなプラス要因です。AIサーバーには一般サーバーの数十倍のMLCCが必要とされ、しかも高信頼性の最先端品が指定されるため、同社の独壇場である高付加価値領域の出荷拡大と利益率向上に直結します。
Q5:今からエントリーする場合、どのような買い方が推奨されますか?
A5:シクリカル銘柄特有の値動きを考慮し、一度に全力買いするのではなく、決算発表前後や市場全体の地合い悪化による押し目を見計らい、複数回に分けた時間分散エントリーが賢明です。
村田製作所は、世界シェア首位のMLCCをはじめとする先端電子部品において、他社が容易に追随できない技術的堀(モート)を築いています。短期的なスマホサイクルの調整や為替変動によって株価が軟調に推移する局面は、中長期の成長性を信じる投資家にとって価値あるエントリーチャンスを提供してきました。
生成AIサーバーの爆発的普及、自動車のさらなる電装化と自動運転技術の進展という2大メガトレンドにおいて、同社の製品群は不可欠な社会インフラです。目先の決算ノイズや一時的な下落に惑わされることなく、財務健全性と将来のキャッシュフロー創出力を見据えた冷静な投資判断が、確かなリターンを引き寄せる鍵となります。