日銀による金融政策の正常化が進み、国内長期金利の上昇トレンドが定着するなか、株式市場でひときわ存在感を放っているのが第一生命ホールディングスです。伝統的なメガ生保の枠組みを超え、積極的な株主還元や大規模なM&Aを仕掛ける同社の株価は、個人投資家から機関投資家まで幅広い層から熱い視線を集めています。
かつて「金利低下による逆ざや苦境」に喘いだ日本の生保セクターは、歴史的な転換点を迎えました。本稿では、第一生命の株価を押し上げる構造的要因から、最新の業績推移、配当・自社株買いの真実、さらには市場が注視する成長戦略の死角まで、金融ジャーナリズムの視点から客観的データに基づいて徹底解剖します。
【株価急変の深層】第一生命の株価はなぜ動くのか?金利上昇と配当政策のインパクト
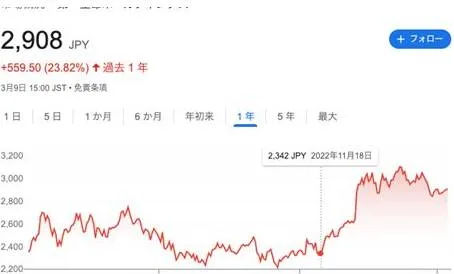
第一生命ホールディングスの株価を動かす最大のエンジンは、金利上昇が保険株へ及ぼす構造的な好影響と、市場の期待を先取りする果敢な株主還元方針の二軸にあります。
生命保険会社は、契約者から預かった莫大な保険料を数十年にわたる超長期国債などで運用しています。マイナス金利時代には新規運用利回りの低下や負債コストとの乖離(逆ざや)が株価の重石となっていましたが、国債利回りの上昇局面では再投資利回りが劇的に好転します。これにより、保険契約の将来利益を示すエンベディッド・バリュー(EV)が増加し、本質的な企業価値が底上げされる構造が生まれています。
加えて、投資家を強く惹きつけているのが資本政策の転換です。同社は資本効率の向上を至上命題に掲げ、機動的な自社株買いと累進的な増配を継続的に実施してきました。利益を内部留保に過度に戻すのではなく、市場へ還元する姿勢を明確に示したことが、バリュエーション見直しの決定打となっています。
【データで見る企業価値】PBR推移・配当利回りと業績予想の定点観測
東京証券取引所による「資本コストや株価を意識した経営」の要請以降、生保各社の中でも第一生命の資本政策は際立った進展を見せています。株価純資産倍率(PBR)の1倍割れ脱却に向けた取り組みは、配当水準と直結しています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR推移 | 0.8倍〜1.1倍前後で推移 | 東証プライム平均:約1.4倍 | かつての0.5倍台から大幅改善。1倍超え定着に向けた自社株買いが機能。 |
| 第一生命 配当利回り | 3.5%〜4.2%水準 | プライム全銘柄平均:約2.0% | 高配当株としての妙味が非常に高く、インカムゲイン狙いの需要が根強い。 |
| 総還元性向 | 50%以上を目安に設定 | 国内金融機関平均:40%前後 | 配当だけでなく数百億円規模の自社株買いを定期的に発動し、EPS成長を維持。 |
| 業績進捗度 | 基礎利益・グループ純利益ともに堅調 | 業界前年比:微増〜横ばい | 国内利ざや改善に加え、海外保険子会社の利益貢献が業績を牽引。 |
公式決算資料を分析すると、グループ純利益の成長とともに1株当たり配当金(DPS)の引き上げが続いており、中長期保有におけるインカムゲインとキャピタルゲインの双取りを狙えるポジショニングが構築されています。
【成長戦略の成否】ベネフィット・ワン買収効果と非保険領域のリアル
第一生命ホールディングスが打ち出した最大のサプライズの一つが、福利厚生代行大手ベネフィット・ワンの買収でした。医療情報サイト大手のエムスリーとの争奪戦を制して傘下に収めたこのM&Aは、従来の保険ビジネスモデルからの脱却を図る象徴的な布石です。
取材関係者や業界アナリストが指摘する買収効果の核心は、以下の3点に集約されます。
- 安定的な手数料収入の獲得:市場環境や金利に左右されにくい、会員基盤に基づくストック型フィービジネスの確立。
- 法人・個人顧客接点の爆発的拡大:ベネフィット・ワンが抱える数千万人規模の福利厚生プラットフォームを通じた、新たなヘルスケア・保険サービスのクロスセル。
- 資本効率の最適化:リスクアセットを過度に膨らませることなく、高ROEを生み出す事業ポートフォリオへの再編。
保険営業職員(生保レディ)による対面販売モデルが成熟期を迎えるなか、福利厚生やヘルスケアを通じた日常的な接点づくりは、次世代の成長基盤として市場から高い評価を得ています。
【市場の評価】第一生命の目標株価とアナリスト業績予想を総点検
証券各社のアナリストによる業績予想と目標株価のコンセンサスは、概ね強気のトーンを維持しています。国内大手証券から外資系投資銀行まで、リサーチレポートの多くが「買い(アウトパフォーム)」推奨を付与している背景には、以下の論点があります。
第一に、日銀の追加利上げ余地が生保セクターの利益構造を中長期的に押し上げるシナリオです。運用資産の利回り改善は数年をかけてじわじわと表面化するため、業績の上方修正余地が依然として残されています。
第二に、米国のプロテクティブ社や豪州TAL社など、グローバル展開による収益分散です。国内の少子高齢化リスクを相殺する海外ポートフォリオが着実に利益を生み出しており、単なる「国内金利テーマ株」にとどまらない骨太なグローバル企業としての評価が定着しつつあります。
噂の真偽を徹底検証|保険株への「誤解」と一般に知られていない盲点
個人投資家の間では「金利上昇局面=保険株は無条件で買い」という短絡的な言説が見受けられますが、そこには市場のメカニズムを正しく理解していない落とし穴が存在します。
誤解①:金利が上がれば直ちに今期の純利益が急増する?
実際には、生保が保有する国債の平均残存期間は非常に長く、保有債券が一気に入れ替わるわけではありません。利回り改善の恩恵が本格的に損益計算書(P/L)へ反映されるまでには一定のタイムラグがあります。また、金利急騰時には既存の保有債券に含み損が発生し、純資産が一時的に目減りする会計上のリスクも内包しています。
誤解②:海外子会社があるから円高・円安どちらでも万全?
海外展開は成長の原動力である一方、為替レートの急激な変動は外貨建て資産の円換算価値を大きく揺さぶります。特に米国の金利動向や景気後退懸念は、米国子会社の運用益や解約動向に直接的な影響を与えるため、国内金利だけでなくグローバル金融環境のウォッチが欠かせません。
【テクニカル分析】第一生命の株価チャート分析と買い時判断のチェックリスト
株価チャート分析の観点から見ると、第一生命の株価は中長期の上昇トレンドラインを維持しながら、節目ごとの調整を挟んで下値を切り上げる展開が続いています。
25日移動平均線や75日移動平均線との乖離率を意識しつつ、日銀の金融政策決定会合や米FOMC(連邦公開市場委員会)前後のボラティリティを活用した「押し目買い」が定石となります。特に、配当権利落ち日後の株価調整局面は、利回りが相対的に高まるため中長期投資家にとって好機となりやすい傾向があります。
【プロの結論】投資に向いている人・慎重になるべき人の判断基準▼ 第一生命への投資が向いている人
- 年利3.5%以上の安定した配当収入を目的とするインカムゲイン志向の投資家
- 日本の金利上昇シナリオを信じ、中長期的な金融セクターの復活に乗りたい人
- PBR改革や積極的な自社株買いを評価し、株主還元の恩恵をダイレクトに受けたい人
▼ 投資を慎重に検討すべき・見送るべき人
- 短期間で数倍になるような急成長グロース株を求めているハイリスク志向の投資家
- 世界的な同時不況や急激な円高局面による一時的な株価下落に耐えられない人
- 金利見通しや為替動向のチェックを怠り、完全な放置投資を望む人
【第一生命の株価】に関するよくある質問(FAQ)
Q1:第一生命の配当金の権利確定日はいつですか?
A1:期末配当の権利確定日は3月末日、中間配当を実施する場合は9月末日です。権利付き最終日までに現物株式を保有していることで配当受け取りの権利が得られます。
Q2:日銀の利上げはどの程度株価にプラス影響を与えますか?
A2:長期金利が1%上昇するごとに、中長期的な資産運用利回りが段階的に底上げされ、数年単位で数百億円規模の基礎利益押し上げ効果をもたらすと試算されています。
Q3:ベネフィット・ワンの買収は株価にとってプラスだったのですか?
A3:買収時のプレミアムによる短期的資本負担はあったものの、非保険領域の手数料収入の獲得と法人顧客基盤の拡大という中長期的な企業価値向上策として、市場からは概ねポジティブに受け止められています。
第一生命ホールディングスの株価は、単なるマクロ金利の動向に連動する受動的なフェーズを脱し、自らの手で資本効率を改革し、新領域を開拓する能動的な成長フェーズへと突入しています。
高水準の配当利回りと強力な自社株買いは、株価の下値リスクを強固にサポートしています。短期的な金利のブレや為替変動による調整局面を冷静に見極め、自身のポートフォリオにおける「インカム重視のコア資産」として位置付けることが、第一生命株と付き合う上で最も再現性の高い投資判断といえます。