フジ・メディア・ホールディングス(銘柄コード:4676)の株価を巡り、株式市場では「保有資産に対してあまりに割安すぎるのではないか」という議論が続いています。民放キー局のフジテレビを傘下に持つ同社ですが、実際の収益構造や保有する不動産価値に目を向けると、単なる「テレビ局」という枠組みでは捉えきれない強固な事業基盤が浮かび上がってきます。
東証による資本効率改善要請(PBR1倍割れの是正)が強まるなか、同社が打ち出す還元強化策やポートフォリオ改革は株価の強力なカタリストになり得るのか。本稿では、最新の業績データ、配当利回り、不動産事業がもたらすキャッシュフロー、市場関係者のアナリスト予想まで、投資家が知るべき本質を解説します。
【株価分析】フジテレビ株が「万年割安」と呼ばれる決定的な理由
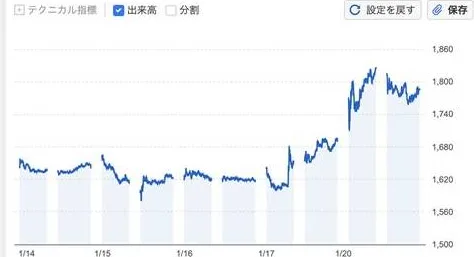
投資家の間で長く議論されているのが、フジテレビ 株価 割安 理由の構造的背景です。同社の時価総額は長らく保有資産の純価値(NAV)を大幅に下回る水準で推移しており、代表的なバリュー株として知られています。
最大の要因は、放送事業の将来性に対する市場の慎重な見方と、複合企業特有の「コングロマリット・ディスカウント」にあります。インターネット広告市場の拡大と若年層のテレビ離れにより、地上波タイム広告・スポット広告収入の伸び悩みが警戒され、メディア事業単体のマルチプル(企業評価倍率)が低く抑えられてきました。
しかし、フジメディアホールディングス PBR1倍割れの是正を求める東証の改革要請は、同社にとって大きな転換点となっています。保有有価証券の圧縮や政策保有株の見直し、資本コストを意識した経営計画の推進が急速に進んでおり、資産の有効活用が進めば株価の大幅なリレーティング(再評価)につながると期待されています。
【業績と収益構造】稼ぎ頭は不動産?フジサンケイグループの財務実態
メディア企業としての認知度が高い同社ですが、フジサンケイグループ 業績の実態を精査すると、驚くべき収益構造が見えてきます。現在、連結営業利益の半分以上を稼ぎ出しているのは、株式会社サンケイビルを中心とする「都市開発・観光事業」です。
東京都心部の優良オフィスビル賃貸、ホテル開発、高級賃貸レジデンスの分譲・売却など、フジメディアHD 不動産事業 利益は極めて堅調に推移しています。加えて、台場本社ビルをはじめとする一等地の含み益は莫大であり、保有不動産の含み益だけで時価総額に匹敵するとの試算もあるほどです。
| セグメント・評価項目 | 直近データ・業績指標 | 業界水準・比較目安 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 0.50〜0.65倍台 | 東証プライム平均:約1.4倍 | 明確な割安圏。資本効率改善策による上方修正余地が大。 |
| 都市開発・観光事業利益 | 営業利益全体の約50〜60% | 他局はメディア依存度がより高い | 安定収益基盤として機能。実質的な不動産株の側面。 |
| メディア・コンテンツ事業 | 配信(FOD/TVer)伸長、放送横ばい | 地上波広告は構造的減速 | IP(知的財産)の世界展開や配信課金への移行が鍵。 |
| 予想配当利回り | 3.2%〜3.8%前後 | プライム市場平均:約2.3% | インカムゲイン狙いとしても魅力的な水準を維持。 |
【株主還元と配当】フジメディアHDの配当利回りと優待の魅力
インカムゲインを重視する個人投資家にとって、フジメディアホールディングス 配当利回りの高さは大きな魅力です。連結配当性向の目安を掲げつつ、安定的な配当維持を基本方針としており、近年は特別配当や自己株式取得を組み合わせた総還元性向の引き上げにも前向きな姿勢を見せています。
また、フジメディアHD 株主優待も個人投資家のファン層を支える要素の一つです。一定株数以上を保有する株主に対して、同社オリジナルデザインの特製クオカードが贈呈されるほか、グループが運営するホテル・リゾート施設の優待割引クーポンや通販サイトの割引特典などが用意されています。
単に配当金を受け取るだけでなく、サンケイビル系列の宿泊施設などを日常的に利用する優待投資家にとっても、保有メリットを実感しやすい設計となっています。
【市場の生の声とテクニカル】4676株価掲示板の動向とチャート分析
個人投資家や専業トレーダーが集う4676 株価 掲示板では、「資産価値と株価の乖離」を指摘する声が常に多数を占めています。「不動産価値だけで時価総額を超えている」「物言う株主(アクティビスト)の参入やTOB・自社株買いへの期待」といったポジティブな意見がある一方、「テレビ視聴率の低迷とガバナンス体制の遅れが重石になっている」という慎重論も根強く交錯しています。
フジ・メディア・ホールディングス チャート分析の観点からは、中長期的に下値が極めて堅いボックス相場を形成してきました。配当利回りが下支えとなるため、全体相場急落時にもディフェンシブな底堅さを発揮する傾向があります。
チャート上のレジスタンスライン(上値抵抗線)をブレイクするトリガーとしては、四半期ごとのフジメディアHD 決算発表における大規模な自社株買い発表や、不採算資産の売却に伴う特別利益計上などが挙げられます。
【今後の見通しと目標株価】アナリスト予想が示すシナリオ
中長期的な観点から、フジメディアホールディングス 株価 今後の見通しはどのように描かれているのでしょうか。大手証券各社によるフジメディアHD アナリスト予想では、メディア事業の回復ペースと資本政策の進展度合いによって評価が分かれています。
強気派のアナリストが算出するフジ・メディア・ホールディングス 目標株価では、PBR0.8倍〜1.0倍への収斂を前提とした水準が提示されており、現状水準からの大幅なアップサイドが見込まれています。その根拠となるのが以下の3点です。
- 配信・IPビジネスの伸長:動画配信プラットフォーム「FOD」の有料会員増と、アニメ・映画コンテンツの海外ライツ販売による収益多角化。
- 不動産ポートフォリオの再編:含み益の顕在化と、ホテル・商業施設事業のインバウンド需要取り込み。
- 資本コスト改革の加速:政策保有株の縮減資金を活用した機動的な株主還元策。
一方で、テレビ広告収入の構造的下落が予想以上に長期化した場合、利益成長の足かせとなるリスクも孕んでいます。メディアのデジタルシフトをどれだけ加速できるかが、業績評価を決定づける分水嶺となります。
【プロの結論】投資に向いている人・慎重になるべき人の判断基準
フジ・メディア・ホールディングスは、一般的な「テレビ局株」という先入観で捉えると本質を見誤る銘柄です。同社株への投資を検討する際は、自身の投資スタイルやリスク許容度と合致しているかを冷静に見極める必要があります。
【投資に向いている人】- ディープバリュー投資を好む人:解散価値を大幅に下回る低PBR株を中長期で保有し、市場の再評価をじっくり待てる投資家。
- インカムゲインを重視する人:3%台半ばの安定した配当利回りと株主優待を享受しながら、長期保有を目指す人。
- 資本効率改革の進展に期待する人:東証の要請に伴う自社株買いや政策保有株売却といったコーポレートアクションを重視する人。
- 短期的な値幅取り・急成長を狙う人:ディフェンシブな資産株の性格が強く、ハイテク株のような爆発的株価上昇は期待しにくい。
- 地上波テレビ事業の将来性に強い悲観論を持つ人:広告収入の落ち込みに対する懸念が株価の心理的重石になりやすいため、ストレスを感じる可能性がある。
【フジ メディア ホールディングス 株価】に関するよくある質問(FAQ)
Q1:なぜフジテレビの視聴率低下が言われるのに、会社全体の業績は黒字を維持できているのですか?
A1:同社はメディア事業以外に、サンケイビルをはじめとする強固な都市開発・観光事業を傘下に持っており、グループ全体の営業利益の過半を不動産関連事業が稼ぎ出しているためです。
Q2:フジメディアHDの配当権利確定日はいつですか?
A2:期末配当の基準日は3月31日、中間配当を実施する場合は9月30日です。株主優待の対象となる権利確定日も原則として3月末となっています(権利付き最終日までの買付が必要です)。
Q3:PBR1倍割れは今後解消される見込みはありますか?
A3:東証からの資本改善要請を受け、経営陣は政策保有株式の縮減や自社株買いの実施、ROE(自己資本利益率)の向上に向けた施策を打ち出しています。市場との対話が進み、株主還元がさらに強化されれば、株価水準の底上げが期待されます。
フジ・メディア・ホールディングスの株価は、テレビ広告市場の逆風という懸念を織り込みつつも、盤石な不動産資産と高水準の配当利回りによって強力な下値支持線が形成されています。メディアのデジタル変革と同時に、資本コストを意識した経営改革がどのスピードで具現化するか。今後の決算発表と還元施策の進展から目が離せません。