個人事業主として独立・開業した方やフリーランスとして活動する多くの方が直面するのが、「自分はいつから、いくら消費税を納める必要があるのか」という疑問です。長年、売上1,000万円以下であれば免税事業者として納税が免除されてきましたが、インボイス制度(適格請求書等保存方式)の定着と経過措置の進展に伴い、事業規模に関わらず消費税の課税関係を正確に把握することが事業継続の必須条件となりました。
国税庁の統計や確定申告の現場データを見ても、消費税の納税義務の発生時期や申告方法の選択ミスによって、数百万円規模の資金ショートに陥る個人事業主は後を絶ちません。本稿では、免税事業者の正確な判定基準から、原則課税と簡易課税の損益分岐点、2026年に知っておくべき経過措置のタイムリミットまで、現場の取材事例を交えて徹底的に解説します。
【判定基準】個人事業主の消費税はいくらから?1000万円の壁と免税事業者の仕組み
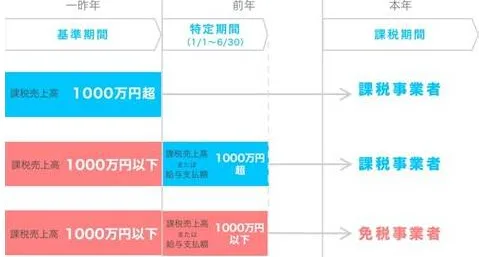
個人事業主が消費税の納税義務を負うかどうかの根本的な基準は、「基準期間」における課税売上高が1,000万円を超えているかどうかにあります。個人事業主の場合、基準期間とは「前々年(2年前の1月1日〜12月31日)」を指します。つまり、2026年の納税義務は、原則として2024年の年間課税売上高によって判定される仕組みです。
ここで見落としがちなのが、「特定期間」による判定ルールです。前々年の課税売上が1,000万円以下であっても、「前年(2025年)の1月1日〜6月30日までの半年間」における課税売上高が1,000万円を超え、かつ給与等の支払総額も1,000万円を超えている場合は、その年(2026年)から課税事業者となります。給与支払額が1,000万円以下であれば売上高が超えていても免税事業者にとどまることができますが、急成長している個人事業主は注意が必要です。
開業1年目および2年目の個人事業主については、基準期間が存在しないため、原則として免税事業者としてスタートできます。ただし、資本金1,000万円以上の法人成りをした場合や、自ら「消費税課税事業者選択届出書」を提出してインボイス発行事業者として登録した場合は、初年度から課税売上高にかかわらず消費税の確定申告と納税が義務付けられます。
インボイス制度で激変した納税ルール|2割特例と2026年最新経過措置の真実
インボイス制度の導入に伴い、売上1,000万円以下の小規模事業者であっても、取引先からの要請等でインボイス(適格請求書)発行事業者となった場合は、強制的に消費税の課税事業者となります。この激変緩和措置として用意されたのが「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)」です。
2割特例とは、本来納めるべき消費税額を「売上にかかる消費税額の2割(20%)」に圧縮できる強力な税制優遇です。事前届出は不要で、確定申告書に2割特例の適用を受ける旨を付記するだけで利用できます。しかし、この特例は「2023年10月1日から2026年9月30日を含む課税期間」までの時限措置です。個人事業主の場合、2026年分の確定申告(2027年3月申告)までは適用可能ですが、それ以降は通常の原則課税または簡易課税への移行を余儀なくされます。
加えて、免税事業者からの仕入れに対して一定割合を控除できる「仕入税額控除の経過措置」も段階的な縮小期を迎えています。制度開始からの3年間は仕入税額相当額の80%が控除可能でしたが、2026年10月1日以降は控除割合が50%へと引き下げられます。これにより、免税事業者のまま活動を続けるフリーランスに対して、発注側企業からの値下げ要求や取引見直しの圧力が一段と強まる構造的転換点が訪れています。
【徹底比較】原則課税と簡易課税はどっちが得?計算方法とみなし仕入率の罠
消費税の計算方法には「一般課税(原則課税)」と「簡易課税」の2種類が存在します。基準期間の課税売上高が5,000万円以下の場合、所轄税務署に「消費税簡易課税制度選択届出書」を事前に提出しておくことで、事務負担が大幅に軽減される簡易課税を選択できます。
原則課税は「預かった消費税 − 実際に支払った消費税」を実額で計算するため、設備投資や仕入高が大きい年に有利となります。一方、簡易課税は「預かった消費税 −(預かった消費税 × みなし仕入率)」で算出します。業種区分に応じたみなし仕入率は以下の表の通り定められており、経費率の低いサービス業やIT系フリーランスにとっては、原則課税よりも納税額を大きく抑えられるケースが目立ちます。
| 事業区分 | 該当する代表的な職種 | みなし仕入率 | 簡易課税の有利・不利傾向 |
|---|---|---|---|
| 第1種事業 | 卸売業(商品を他社に販売) | 90% | 極めて有利(実質納税額は売上税額の1割) |
| 第2種事業 | 小売業、農業・林業・漁業(飲食料品) | 80% | 店舗家賃や人件費比率が高い場合は有利 |
| 第3種事業 | 製造業、建設業、農業等(飲食料品以外) | 70% | 資材高騰時は原則課税との比較シミュレーション必須 |
| 第4種事業 | 飲食店業、その他の事業 | 60% | 食材原価と人件費の比率によって損益が分かれる |
| 第5種事業 | サービス業、士業、コンサルタント | 50% | 経費が人件費や外注費メインなら簡易課税が有利 |
| 第6種事業 | 不動産業(賃料・仲介手数料等) | 40% | 大規模修繕がない年は簡易課税、修繕年は原則が有利 |
簡易課税を選択する際の最大の注意点は、「一度適用すると原則として2年間は変更できない(2年縛り)」という点です。翌年に高額な車両や機械設備、オフィス改装などの設備投資を予定している場合、原則課税であれば大幅な還付を受けられる可能性がありますが、簡易課税を選択していると還付を受けられず多額の損失を被るリスクがあります。
【実態検証】個人事業主の現場から見えた苦悩とリアルな納税シミュレーション
税理士会や確定申告相談窓口の現場取材によると、「所得税や住民税は何とか払えたが、翌年春に届く消費税の納付書を見て言葉を失った」と語る個人事業主が急増しています。消費税は利益(所得)に対してではなく、売上と仕入れの差額に対して課されるため、赤字経営であっても納税義務が発生する過酷な性質を持っています。
年間課税売上高800万円(税抜)、課税仕入・経費200万円(税抜)のIT系フリーランス(第5種事業:サービス業)を例に、2026年時点の納税額をシミュレーションしてみましょう。
- 原則課税の場合:預かり消費税80万円 − 支払消費税20万円 = 納税額 60万円
- 簡易課税の場合(みなし仕入率50%):80万円 −(80万円 × 50%)= 納税額 40万円
- インボイス2割特例の場合:80万円 × 20% = 納税額 16万円
同じ事業実績であっても、どの計算方式を選択しているかによって納税額に44万円もの差が生じます。現場のSNSやコミュニティでは「2割特例のおかげで何とか耐えられているが、特例終了後の納税額跳ね上がりに備えて利益率を再構築しなければ廃業に追い込まれる」といった生々しい危機感が共有されています。
一般に知られていない盲点とネットの誤解|中間納付と資金ショートのリスク
個人事業主の消費税に関して最も誤解されやすいのが、「確定申告の期限(3月31日)に一括で払えばよい」という思い込みです。直前の課税期間における確定消費税額(地方消費税を除く国税部分)が48万円を超えた場合、年1回から最大11回の中間納付が義務付けられます。
中間納付の通知は税務署から自動的に送付されますが、前年実績をベースに算出されるため、当年の売上が激減している局面でも容赦なく請求されます。「前年の好業績によって多額の中間納付通知が届き、手元資金が枯渇した」という事例は資金繰り破綻の典型パターンです。
また、会計上の「消費税は預かり金である」という論理と、経営現場の「売上入金=自由に使える事業資金」という心理的錯覚のギャップも危険です。消費税専用の別口座を開設し、売上入金の都度10%を隔離してプールしておく仕組みを作らない限り、期末に税金を納められない「消費税滞納」のワナに陥ることになります。
【プロの結論】課税事業者になるべき人・免税のままでいるべき人の判断基準消費税制度への対応において、すべての個人事業主に共通する単一の正解は存在しません。取引構造と事業戦略に基づき、冷静に身の振り方を決断する必要があります。
【課税事業者・インボイス登録を強く推奨する人】
- BtoB(法人・課税事業者向け)取引が売上の大半を占める事業主:発注側の税負担が増えるため、インボイス未登録のままでは新規案件の失注や既存単価の引き下げリスクが極めて高い。
- 高額な設備投資・仕入れが先行するスタートアップ期:原則課税を選択することで、支払った消費税の還付を受け、初期の運転資金を確保できる。
【免税事業者の維持を検討すべき人】
- BtoC(一般消費者・エンドユーザー向け)取引が中心の事業主:美容師、一般向け整体院、個人向けスクール、ハンドメイド作家などは、顧客が仕入税額控除を必要としないため、インボイス登録のメリットがほぼなく、免税の恩恵を最大化できる。
- 免税事業者向け取引が主体の下請け・クリエイター:取引先も免税事業者である場合、インボイスを求められる必然性が存在しない。
【個人事業主の消費税】に関するよくある質問(FAQ)
Q1:個人事業主の消費税の確定申告と納付期限はいつまでですか?
A1:個人事業主の消費税の確定申告および納付期限は、原則として対象年の翌年3月31日です。所得税の確定申告期限(3月15日)よりも半月ほど遅いスケジュールとなっています。振替納税を利用する場合は、例年4月下旬に指定口座から引き落とされます。
Q2:事業が赤字で所得税が0円の場合でも、消費税は納める必要がありますか?
A2:はい、納税義務があります。消費税は所得(利益)にかかる税金ではなく、売上に含まれる消費税と仕入れ・経費に含まれる消費税の差額を精算する税金です。そのため、人件費等の消費税非課税経費が多くて所得が赤字であっても、課税事業者である限り消費税の納税義務は免除されません。
Q3:売上が1,000万円を超えたら、いつから消費税を納めなければなりませんか?
A3:原則として、売上が1,000万円を超えた年の「2年後(翌々年)」の1月1日〜12月31日分から納税義務が発生します。例えば、2024年の課税売上高が1,200万円に達した場合、2026年分の事業活動について課税事業者となり、2027年3月31日までに消費税の確定申告と納税を行う必要があります。
個人事業主を取り巻く消費税制度は、単なる税金の計算問題にとどまらず、取引先との力関係や事業の存続に関わる重大な経営戦略の一環となっています。売上1,000万円の壁だけに囚われるのではなく、自身の事業ドメインがBtoBかBtoCか、今後の設備投資計画や経費構造がどう推移するかを俯瞰した上で、最適な課税方式を選択が必要です。
特に時限措置である2割特例の終了時期や仕入税額控除の経過措置の変更スケジュールを正確に把握し、事前の試算と納税資金のプールを怠らないことが、不測の税務リスクから事業を守る唯一の防壁となります。目先の税負担だけでなく、中長期的な取引関係と利益率のバランスを見極め、盤石な事業基盤を構築してください。