ECサイトでの買い物やスマートフォンアプリの課金画面で目にする「キャリア決済」。クレジットカード番号を入力することなく、暗証番号や生体認証だけで手軽に決済が完了するこの仕組みは、デジタルネイティブ世代を中心に広く普及しています。2026年現在では、大手キャリアのみならずサブブランドや一部の格安SIM(MVNO)にも対応が広がり、日常の決済手段として不可欠な存在となりました。
しかし、「便利だから」と無計画に使い続けると思わぬ請求額に頭を抱えるケースや、ポイント還元率の仕様を理解していないことによる機会損失も少なくありません。本稿では、携帯電話料金と合算して支払うキャリア決済の基本的な仕組みから、大手各社のスペック比較、知っておくべきメリット・デメリット、使いすぎを未然に防ぐ設定術まで、現場取材の知見を交えて解説します。
【2026年最新】キャリア決済の仕組みとは?クレカなしで即時購入できる理由
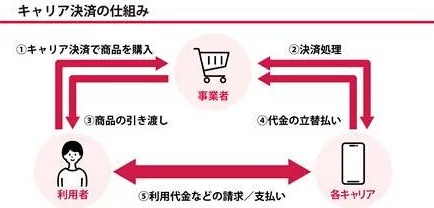
キャリア決済の根幹にあるのは、通信キャリアが利用者の代金を一時的に立替払いし、後日「携帯電話料金合算払い」として請求する代行回収のスキームです。ユーザーは購入時に暗証番号(ネットワーク暗証番号など)の入力や生体認証(Face ID・指紋認証)を行うだけで決済が完了します。
一般的なオンライン決済で求められる16桁のクレジットカード番号、有効期限、セキュリティコードの入力が一切不要なため、入力ミスのストレスや外出先での盗み見リスクが存在しません。決済代金は翌月の携帯電話料金引き落とし日(またはクレジットカード払い設定日)にまとめて精算されるため、手元に現金がないタイミングでも買い物ができる「後払い決済」の一種として機能します。
国内で提供されている主なキャリア決済サービスは以下の3種類が代表格です。
- d払い(電話料金合算払い):NTTドコモが提供。ドコモ回線契約者向けに提供され、dポイントとの親和性が極めて高い。
- auかんたん決済:KDDI(au、UQ mobile、povo2.0など)が提供。Pontaポイントが貯まり、幅広いデジタルコンテンツに対応。
- ソフトバンクまとめて支払い:ソフトバンクおよびY!mobile、LINEMOが提供。PayPay残高への直接チャージにも対応し、利便性が際立つ。
これらのサービスは、アプリストア(App Store / Google Play)でのアプリ購入・ゲーム内課金、動画・音楽配信サービスの月額課金、大手総合通販サイト、出前サービス、電子書籍ストアなど、現代のデジタルライフを支える主要プラットフォームの多くに導入されています。
大手3大キャリア決済のスペック比較|限度額・ポイント還元・年齢制限
各携帯キャリアが提供する決済サービスは、一見すると同様の仕組みに見えますが、利用限度額の設定基準、付与されるポイント、年齢制限に応じた上限設定などに細かな差異が存在します。各社公式発表資料および実際の約款に基づき、主要スペックを比較検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 最大利用限度額 | 満20歳以上:最大100,000円/月(契約状況により変動) | 50,000円〜100,000円 | クレカ枠より低いため、高額転売や過度な浪費に対する防波堤として機能。 |
| キャリア決済年齢制限 | 満12歳未満:最大1,500円〜2,000円/月 満20歳未満:最大10,000円〜50,000円/月 |
未成年は最大1万円程度に制限 | 子供の課金トラブル防止策として厳格に運用されており安心感が高い。 |
| 決済手数料 | 利用者側は原則無料(※一部チケット・公営競技等を除く) | 基本無料 | 加盟店側が3〜10%程度の手数料を負担するビジネスモデル。 |
| キャリア決済ポイント還元 | 0.5%〜1.0%還元(キャンペーン時は最大数%〜十数%) | 0.5%前後 | キャリア主催のポイント還元祭を活用することでクレカ単体利用を上回る恩恵。 |
| 支払期日 | 翌月または翌々月の携帯電話料金請求日 | 翌月払い(後払い) | 口座振替やクレカ払いなど、既存の携帯支払い方法に完全連動。 |
キャリア決済のメリットと意外なデメリットを徹底解剖
クレジットカードなし決済の代表格として確固たる地位を築いたキャリア決済ですが、利用者にとっての恩恵とリスクは表裏一体です。現場の利用実態から浮き彫りになったメリット・デメリットを整理します。
知っておくべき4大メリット- クレジットカード不要で誰でも利用可能:信用情報機関(CIC等)による厳しいクレジットカード発行審査を通過できない層や、未成年・学生でも回線契約があれば即日利用できます。
- 高いセキュリティと入力の手軽さ:カード番号をネット上に送信しないため、情報漏洩やスキミングの危険性が根本的に排除されます。2要素認証や回線認証により、第三者による不正利用を強力に遮断します。
- 支払先の一本化による家計管理:バラバラになりがちなサブスクリプション料金や少額決済が携帯料金請求書に集約され、月々の総支出を把握しやすくなります。
- ポイントの二重取り・還元キャンペーン:携帯キャリアが定期的に実施する「キャリア決済利用で〇〇%還元」といったキャンペーンを適用することで、一般的な還元率を大きく超えるポイントを獲得できます。
- 利用限度額が低く高額決済には不向き:最大でも月10万円(初期設定は1万〜3万円程度)に制限されているため、家電製品や旅行代金といった高額な買い物には対応できません。
- 加盟店が限定的:Amazonや主要動画配信サービスでは対応しているものの、小規模なECサイトや実店舗(街のお店)では利用できないケースが依然として多く見られます。
- 滞納時のペナルティが極めて重い:キャリア決済の代金を支払えない場合、商品代金の不払いにとどまらず、携帯電話回線そのものが強制停止されます。日常生活や仕事のインフラが直ちに断絶する点は最大の注意点です。
【実態検証】利用者の生の声と「使えない理由」の真相
SNSやネット掲示板、Q&Aサイトに寄せられる利用者の声を分析すると、「クレカ番号を怪しい海外通販に入力したくないときに重宝する」「給料日前のピンチを乗り切れた」という肯定的な評価が多数を占めます。その一方で、「突然使えなくなった」「なぜか決済エラーが出る」という悲鳴にも似た相談が後を絶ちません。
現場取材および通信事業者のサポート窓口データから判明した、キャリア決済が使えない主な理由は以下の通りです。
- 月間の利用限度額に達している:知らぬ間に少額課金を積み重ね、月初の段階で上限枠を使い切っているケース。
- 前月分の携帯電話料金の支払いに遅れがある:口座残高不足などで引き落としが完了していない場合、キャリア決済機能が即座にロックされます。
- 格安プラン・MVNO回線での機能制限:一部の格安SIMやオンライン専用プランにおいて、キャリア決済の対象外となっているサービスがあります。
- Wi-Fi接続による認証エラー:ドコモのd払いなどでは、セキュリティ保護の観点から「モバイルデータ通信(4G/5G)」への接続が必須となる処理が存在し、Wi-Fi接続時にエラーを吐く仕様があります。
- 年齢制限による自動ブロック:契約者が成人であっても、利用者登録が未成年になっている端末では上限枠が低く制限されます。
一般に知られていない盲点とネットの誤解|手数料とポイント還元の罠
ネット上には「キャリア決済は絶対に損をしない」「すべて無料で使える」といった誤った言説が散見されます。利用者が知っておくべき2つの重大な盲点を検証します。
盲点1:決済手数料は「常に無料」ではない通常のネットショッピングやアプリ購入では手数料はかかりませんが、公営競技(地方競馬・競輪など)の投票用電子マネーチャージや、一部のデジタルチケット転売プラットフォームでは、利用金額に対して数パーセントのシステム利用手数料が上乗せされる契約形態が存在します。購入確認画面の最終合計金額を見落とすと、想定外の手数料を支払うことになります。
盲点2:ポイント付与対象外となる決済カテゴリの存在「キャリア決済を使えば必ずポイントが付く」と思い込むのは危険です。各社とも、SuicaやPASMOなどの交通系ICカードへのチャージ、プリペイドカードへのチャージ、金券類の購入においては、ポイント還元の対象外とする規約を設けています。ポイント獲得を目的に利用する場合は、対象取引であるかの事前確認が欠かせません。
【プロの結論】行動経済学から見る「後払い」のリスクと賢い活用基準
行動経済学において、クレジットカードやキャリア決済などのキャッシュレス決済は、現金を支払う際に生じる心理的苦痛(「支払いの痛み(Pain of Paying)」)を著しく麻痺させることが証明されています。特にスマートフォンの生体認証によるキャリア決済は、決済にかかる物理的な摩擦(フリクション)が極限までゼロに近いため、衝動買いやソーシャルゲームへの過度な課金を誘発しやすい構造を持っています。
この心理的罠に陥らないための裏ワザとして強く推奨されるのが、各キャリアのマイページ(My docomo、My au、My SoftBank)から「利用限度額を意図的に低く設定しておく」という防衛策です。最大枠が10万円であっても、あらかじめ自ら「月1万円」などに制限をかけておくことで、物理的なストッパーとして機能させることが可能です。
キャリア決済を活用すべき人・慎重になるべき人の判断基準【活用をおすすめできる人】
- クレジットカードを保有していない、またはネットショッピングでカード番号を入力することに強い抵抗がある人
- 月々のサブスクやアプリ課金の支払先を1箇所にまとめ、家計簿アプリ等で一括管理したい人
- キャリア独自の大型ポイント還元キャンペーンを戦略的に活用できるリテラシーの高い人
【利用に慎重になるべき・避けるべき人】
- 手元にある現金以上の買い物をしてしまいがちな、支出コントロールに自信がない人
- 携帯電話料金の支払日を忘れがちで、口座振替の残高不足を過去に何度も起こしている人
- 10万円以上の高額家電や旅行商品などを一括で購入したい人
【キャリア 決済 と は】に関するよくある質問(FAQ)
Q1:キャリア決済を利用するのに事前の審査や申し込み手続きは必要ですか?
A1:原則として特別な事前申し込みや個別審査は不要です。対応する携帯キャリアの回線契約者であれば、購入画面でキャリア決済を選択し、暗証番号や生体認証を通すだけですぐに利用できます。
Q2:格安SIM(MVNO)やサブブランドでもキャリア決済は使えますか?
A2:ワイモバイル、UQ mobile、LINEMO、ahamo、povo2.0などの大手サブブランド・オンライン専用プランでは利用可能です。一方、独立系の格安SIM(IIJmioやmineoなど)では独自のキャリア決済を提供していない場合が多いため、契約先の対応状況をご確認ください。
Q3:限度額の引き上げや引き下げは自分で変更できますか?
A3:引き下げ(減額)は各キャリアの会員ページ(My docomo、My au、My SoftBank等)からいつでも自由に設定可能です。引き上げ(増額)については、キャリア側が定める上限枠の範囲内であれば設定できますが、上限枠自体の拡大は契約期間や利用実績に応じて自動判定されます。
キャリア決済は、クレジットカード番号の入力不要という圧倒的な利便性と強固なセキュリティを兼ね備えた、極めて完成度の高い決済インフラです。未成年者の利用制限や回線ごとの限度額管理など、安全装置も整っています。
しかし、「支払いの痛み」を感じにくいデジタル後払いである以上、自己管理を怠れば翌月の携帯料金請求で手痛い打撃を受けることになります。自ら利用枠に上限を設けるなどの防衛策を講じつつ、ポイント還元キャンペーンを賢く併用することが、この便利なツールを最大限に味方につける唯一の方法です。