新NISAの普及によって高配当株投資が力強い盛り上がりを見せる2026年現在、多くの個人投資家が見落としがちな致命的な落とし穴が存在します。それは、どれだけNISA口座で非課税枠を使って株式を購入していても、証券会社で設定している「配当金の受取方法」が適切でなければ、配当金に対して問答無用で20.315%の税金が源泉徴収されてしまうという事実です。
国税庁や金融庁の制度設計上、NISA口座内で生じる国内上場株式の配当金を完全非課税で受け取るには、受取方式として「株式数比例配分方式」を選択していることが絶対条件と定められています。本稿では、なぜこの設定ひとつで税金が引かれてしまうのかという構造的理由から、他方式との決定的な違い、損益通算の仕組み、複数口座を保有する際に起こる「設定上書き問題」、そして主要ネット証券での変更手順まで、客観的データと実例を交えて解説します。
【決定的な理由】なぜ株式数比例配分方式でないとNISA配当金に税金がかかるのか?
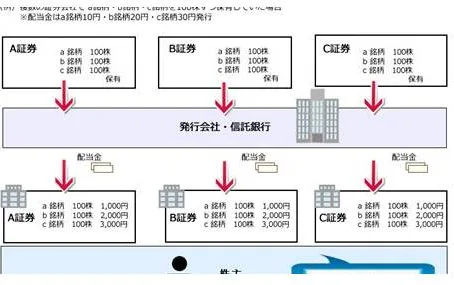
多くの投資家が「NISA口座で買った株式なのだから、配当金も自動的に非課税になるはずだ」と誤認しています。しかし、日本の証券税制および租税特別措置法においては、配当金の支払いルートそのものが非課税適用の判定基準となっています。
株式の配当金は、発行企業から信託銀行(株主名簿管理人)を経由して支払われます。この際、証券保管振替機構(通称:ほふり)を介して各証券口座の保有株式数に応じた配当金を証券口座へ直接払い出すルートが「株式数比例配分方式」です。証券会社はこのデータを受け取って初めて、「この配当金はNISA口座の保有分であるため非課税」「こちらは特定口座分なので源泉徴収を行う」という正確な口座区分ごとの税務処理を実行できます。
対照的に、配当金を銀行口座で受け取る方式や郵便局の窓口で受け取る方式を選択している場合、配当金の計算・支払いは信託銀行の段階で一括処理されます。信託銀行側では、株主がその銘柄を「どの証券会社の、どの口座区分(NISA、特定、一般)」で保有しているかという詳細な内訳を判別できません。その結果、税法上の原則に従い、一律で20.315%(所得税15.315%+住民税5%)が源泉徴収された後の金額が支払われるという仕組みです。
配当金受取方法の4大方式を徹底比較|違いと損益通算の仕組み
日本の上場株式における配当金受取方法は、大きく分けて以下の4種類が存在します。それぞれの特徴、税務上の取り扱い、NISA適用の可否を一覧表で整理しました。
| 受取方式 | 受取先・支払ルート | NISA配当金の非課税 | 特定口座での自動損益通算 |
|---|---|---|---|
| 株式数比例配分方式 | 各証券会社の預かり口座 | 完全非課税(適用可) | 可能(自動計算) |
| 登録配当金受領口座方式 | 指定した1つの銀行口座 | 課税される(適用不可) | 不可(確定申告が必要) |
| 個別銘柄指定方式 | 銘柄ごとに指定した銀行口座 | 課税される(適用不可) | 不可(確定申告が必要) |
| 従来型方式(配当金領収証) | 郵便局等の窓口(領収証持参) | 課税される(適用不可) | 不可(確定申告が必要) |
表から明らかなように、NISAの非課税メリットを享受できるのは株式数比例配分方式のみです。加えて、課税口座(源泉徴収あり特定口座)を併用している場合、株式数比例配分方式にしておけば、同一年内に発生した「株式の売買損失」と「受け取った配当金」が同一口座内で自動的に損益通算されます。確定申告の手間をかけずに払い過ぎた税金が翌年初旬に自動還付される点も、投資家にとって極めて大きな実利です。
【実態検証】投資家コミュニティで頻発する悲鳴と現場のリアル
SNSや大手金融掲示板(知恵袋、5ちゃんねる等)の投資コミュニティでは、権利確定月を過ぎた配当金の受取シーズンになると、決まって以下のような投稿が相次ぎます。
「NISA成長投資枠で買ったJTから配当金通知が来たが、なぜか約20%引かれている。サポートに問い合わせたら受取設定が銀行振込になっていた……」
「郵便受けに信託銀行から『配当金領収証』が届いて絶望した。NISA口座なら自動で非課税になると勘違いしていた」
現場取材や相談窓口の事例分析によると、こうした事態に陥る背景には「初期設定の盲点」と「他社口座開設時の無意識な上書き」という2つの要因が存在します。
ネット証券で初めて口座を開設する際、多くのユーザーは画面の案内に沿って株式数比例配分方式を選択します。しかし、過去に勤務先の持株会を運営する野村證券や大和証券などの対面型証券を利用していたり、銀行系証券で投信積立を行っていた経歴があると、過去に登録した「登録配当金受領口座方式」や「従来型方式」がシステム上に残存しているケースがあります。
一般に知られていない盲点|全口座一括上書き問題と確定申告の注意点
株式数比例配分方式を理解する上で、最も警戒しなければならないのが「名寄せによる全口座一括変更ルール」です。
1. 1社で変更すると他社の受取設定もすべて強制変更される日本の証券保管振替機構(ほふり)は、投資家のマイナンバーや基本情報をもとに一元管理を行っています。そのため、例えば「SBI証券で株式数比例配分方式を選択した後に、楽天証券やマネックス証券で『登録配当金受領口座方式』に変更する」と、ほふりを通じてSBI証券側の受取設定まで自動的に銀行受取へと書き換わってしまいます。
複数の証券口座を使い分けている投資家が、特定の証券口座で「配当金を生活費として銀行口座に直接入金させたい」と考えて受取方法を変更した結果、メインで運用していたNISA口座の設定まで連動して課税設定に切り替わってしまうという悲劇が後を絶ちません。
2. 確定申告と配当控除(総合課税)のトレードオフ特定口座で配当金を受け取っている場合、確定申告で「総合課税」を選択すれば、所得税の配当控除を利用して税率を抑える手法があります。しかし、課税所得金額によっては、確定申告を行うことで翌年度の国民健康保険料や介護保険料、子育て関連の手当等の判定基準となる合計所得金額が跳ね上がるリスクを孕んでいます。
株式数比例配分方式を選択し、特定口座(源泉徴収あり)の枠内で自動損益通算を完結させて確定申告不要制度を利用することは、こうした社会保険料の意図せぬ増加を未然に防ぐ防壁としても機能します。
SBI証券・楽天証券での配当金受取設定と変更手続きの実践手順
主要ネット証券において、自身の受取設定が「株式数比例配分方式」になっているかを確認し、変更する手順は以下の通りです。権利確定日の直前に変更しても当期分に間に合わない場合があるため、余裕を持った手続きが推奨されます。
SBI証券での確認・変更ルートSBI証券にログイン後、以下の順序で遷移します。
- 上部メニュー「口座管理」をクリック
- 「お客さま情報 設定・変更」タブを選択
- 「お取引関連・口座情報」内の「配当金受領サービス」を確認
- 現在の設定が「株式数比例配分方式」以外になっている場合は、右側の「変更」ボタンから「株式数比例配分方式」を選択して完了
楽天証券にログイン後、以下の順序で遷移します。
- 右上メニュー「マイメニュー」をクリック
- 「お客様情報の設定・変更」から「申込・設定バリュー一覧」(または配当金受取方法)を選択
- 「配当金受取方法」の項目を確認
- 現在の登録状況を確認し、「株式数比例配分方式」へ変更手続きを実施
※通常、手続き完了から証券保管振替機構(ほふり)での登録完了まで1〜2営業日程度を要します。各銘柄の権利付最終日よりも数日前には設定が完了している状態を整えておく必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準配当金受取方式の選択における明確な判断基準は以下の通りです。
▼「株式数比例配分方式」を即座に選ぶべき人:
- 新NISA(成長投資枠・つみたて投資枠)で日本株や国内ETF・REITを運用しているすべての人
- 特定口座(源泉徴収あり)を保有し、株の売買損と配当金を確定申告なしで自動的に損益通算させたい人
- 配当金を証券口座内で効率よく再投資(複利運用)に回したい人
▼「他の受取方式」を検討・慎重に判断すべき例外的な人:
- NISA口座を一切利用しておらず、すべての保有株を課税口座で管理しており、配当金を生活口座(銀行)へ直接着金させて即座に使いたいシニア層・年金受給層
- 配当控除を活用するために毎年確実に総合課税で確定申告を行う設計をしており、国民健康保険料等の影響を完全にコントロールできている専業投資家
【株式数比例配分方式】に関するよくある質問(FAQ)
Q1:1社で株式数比例配分方式に変更すると、保有している他の証券会社の受取方法も変わりますか?
A1:はい、変わります。証券保管振替機構(ほふり)に登録されている同一名義の口座情報は一元管理されているため、いずれか1つの証券会社で受取方式を変更すると、他社にあるすべての口座設定も自動的に上書きされます。
Q2:誤って配当金領収証(従来型方式)で受け取って課税されてしまったNISA配当金を、後から非課税として還付請求できますか?
A2:原則として還付請求は不可能です。受取方式の判定は「権利確定日」時点の設定に基づいて信託銀行側で機械的に処理されるため、確定申告等を用いても後からNISA非課税扱いへと遡及変更することはできません。
Q3:米国株や海外ETFの配当金・分配金も株式数比例配分方式にする必要がありますか?
A3:外国株式・海外ETFの配当金(分配金)は、日本の証券保管振替機構(ほふり)を通さないため「株式数比例配分方式」の管理対象外です。外国株については受取方式の設定にかかわらず、NISA口座内であれば国内所得税は非課税となります(※ただし現地国での源泉税は別途発生します)。
Q4:株式数比例配分方式を選択していても、確定申告で「配当控除」を受けることは可能ですか?
A4:可能です。特定口座で受け取った配当金については、株式数比例配分方式を選択していても確定申告時に「総合課税」を選択することで配当控除を適用できます。ただし、NISA口座で非課税受領した配当金はもともと税金が発生していないため、配当控除の対象外となります。
資産形成の主軸としてNISAが定着した現代において、「株式数比例配分方式」の選択は投資家にとって実質的な必須インフラです。どれほど緻密な銘柄選定や投資戦略を練っていても、受取方式の設定ミスひとつで20.315%のリターンが失われてしまえば、非課税運用の恩恵は大きく損なわれます。
特に、新たに別の証券口座を開設した際や、勤務先の持株会・信託手続きを行った際には、意図せず受取方式が変更されていないかを確認する習慣が欠かせません。次の権利確定日を迎える前に、ご自身が利用しているすべての証券口座の設定状況を今一度ログインして確認し、完全非課税の恩恵を確実に享受できる状態を整えておくことが大切です。