物価上昇が日常化し、実質賃金の伸び悩みが続く2026年現在、預貯金だけに頼る資産形成から脱却し、株式投資へ踏み出す個人が急増しています。2024年に抜本的拡充された新NISA制度の定着も手伝い、投資は一部の富裕層や専業トレーダーの特権ではなく、生活防衛と将来設計のための必須リテラシーへと変貌を遂げました。
しかし、十分な知識を持たないまま市場に参入し、最初の相場変動で狼狽売りをして資金を減らしてしまう初心者が後を絶ちません。本稿では、ゼロから株式投資を始めるための具体的ステップ、主要ネット証券の客観的比較、さらには行動経済学に基づいた失敗回避のロジックまで、第一線の取材現場から解説します。
【2026年最新】株式投資の始め方と初心者が踏むべき最短5ステップ
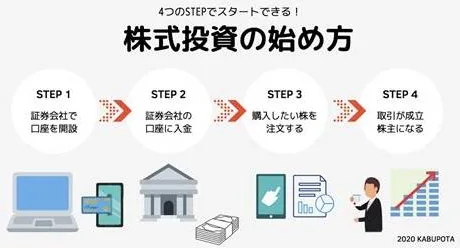
株式投資を始めるプロセスは、かつてのように対面窓口で複雑な書類を交わす時代から完全に移行しました。現在はスマートフォンとマイナンバーカードさえあれば、最短即日〜翌営業日で取引を開始できます。迷わず最短でスタートを切るための5つのステップを整理しました。
ステップ1:生活防衛資金の確保
投資の大前提は、日々の生活を脅かさない余剰資金で行うことです。急な病気や失業に備え、生活費の3〜6カ月分を普通預金に残した上で、残りの資金を投資に振り分ける優先順位を厳守してください。
ステップ2:ネット証券口座の開設申し込み
実店舗を持つ総合証券に比べ、手数料が圧倒的に安く利便性に優れた大手ネット証券を選びます。口座種別は、証券会社が税金の計算と納税を代行してくれる「特定口座(源泉徴収あり)」を選択するのが基本です。
ステップ3:新NISA口座の同時開設
株式投資で得た運用益(値上がり益や配当金)には通常20.315%の税金が課されますが、新NISA口座を利用すればこれが生涯非課税となります。1人につき1口座のみ開設可能なため、メイン口座と同時に申し込みます。
ステップ4:投資資金の入金と購入銘柄の選定
提携銀行のインターネットバンキングを使えば、即時・手数料無料で証券口座へ入金できます。最初は大型優良株や高配当株、あるいは市場全体に分散投資できる投資信託(ETF含む)をターゲットに定めます。
ステップ5:少額からの買い付け実行
通常は100株単位(単元株)での購入が必要ですが、初心者はまず1株単位の単元未満株で数千円〜数万円程度から取引を始め、値動きに対する心理的耐性を養うことが推奨されます。
徹底比較|SBI証券と楽天証券はどちらがおすすめか?最新データ検証
個人投資家が最初に直面する「どの証券会社を選ぶべきか」という疑問に対し、国内ツートップであるSBI証券と楽天証券のスペックを客観的な指標で比較検証しました。現在、両社ともに国内株式の現物取引手数料は条件付きまたは完全無料化を実現しており、選択の決め手はポイント経済圏とツールの使い勝手に集約されます。
| 比較項目 | SBI証券 | 楽天証券 | 編集部の見解・評価 |
|---|---|---|---|
| 国内株式 現物手数料 | 0円(電子交付等の条件達成時) | 0円(ゼロコース選択時) | 両社ともに実質完全無料化で互角 |
| 単元未満株(1株投資) | S株(買付・売却ともに手数料実質無料) | かぶミニ(リアルタイム取引対応) | 即時性を重視するなら楽天、コスト重視はSBI |
| 付与・利用ポイント | Vポイント、Ponta、dポイントなどマルチ | 楽天ポイント(楽天市場SPU対象) | 三井住友カード派はSBI、楽天経済圏派は楽天 |
| 新NISA取扱商品数 | 業界最多水準(投信・個別株・米国株) | 業界最多水準(投信・個別株・米国株) | 品揃えに大きな差はなく両社トップクラス |
| 取引アプリ・操作画面 | 機能特化型(高機能だが画面遷移が多め) | 直感型(「iSPEED」の視認性が極めて高い) | 初心者UIのわかりやすさは楽天証券が一歩リード |
結論として、三井住友カードやOliveを活用してVポイントを貯めたい方、IPO(新規公開株)の取扱数にこだわりたい方はSBI証券が適しています。一方で、楽天市場や楽天カードを普段から使い、スマートフォンのアプリで直感的にチャートや銘柄分析を行いたい初心者には楽天証券が極めて扱いやすい選択肢となります。
初心者が陥りがちな落とし穴と損失を回避する決定的な理由
株式投資の世界では「9割の初心者が損をして退場する」と囁かれることがありますが、その決定的な理由は金融工学の知識不足ではありません。人間が本能的に持つ心理的バイアスに負けてしまうことが原因です。
行動経済学が解き明かす「プロスペクト理論」の罠行動経済学における「プロスペクト理論」が示す通り、人間は「10万円得たときの喜び」よりも「10万円失ったときの痛み」を約2倍から2.5倍強く感じるとされています。この心理構造が投資行動に以下の致命的なエラーを引き起こします。
- 利益確定が早すぎる(利小):株価がわずか数パーセント上昇しただけで「利益を失いたくない」と焦ってすぐに売却してしまい、その後の大きな上昇トレンドを取り逃がす。
- 損切りが遅すぎる(損大):株価が下落した際に「損失を認めたくない」「いつか戻るはずだ」と根拠のない希望を抱いて放置し(塩漬け)、最終的に回復不能な致命傷を負う。
初心者がこの落とし穴を回避するための決定的な理由は、「売買ルールを機械化し、感情を市場から切り離す仕組み作り」にあります。最初から「購入価格より10%下落したら無条件で売却する」といった明確な損切りラインを設定するか、毎月決まった金額を買い付ける「ドルコスト平均法」を徹底することが、最大の防御策となります。
【少額1株投資】単元未満株・ミニ株の買い方と高配当株の選び方
「株式投資には数十万円〜数百万円のまとまった元手が必要」という認識は、過去の常識です。現在では1株単位で取引できる単元未満株(SBI証券のS株、楽天証券のかぶミニなど)が普及し、優良企業の株式を1株500円〜数千円から手軽に購入できます。
新NISA「つみたて投資枠」と「成長投資枠」の戦略的使い分け新NISAは、年間最大360万円(生涯投資枠1,800万円)まで非課税で投資できる強力な制度です。初心者はこの2つの枠を以下のように併用するのが最も堅実です。
- つみたて投資枠(年120万円まで):「eMAXIS Slim 全世界株式(オール・カントリー)」や「S&P500」などの低コスト・優良インデックス投信を毎月自動で定額積立し、資産形成の土台を固める。
- 成長投資枠(年240万円まで):単元未満株を活用し、日本の財務健全な高配当株や増配を続ける優良個別銘柄を少しずつ買い集める。
単に「配当利回りが高い(5%以上など)」という理由だけで銘柄を選ぶのは危険です。業績悪化による株価暴落で利回りが跳ね上がっているだけの「罠銘柄」を掴まないよう、以下の4項目を必ずスクリーニングしてください。
- 配当利回りが適正水準か:目安は3.0%〜4.5%程度。極端に高すぎるものは減配リスクを警戒する。
- 配当性向が健全か:純利益のうち何割を配当に回しているかを示す指標。30%〜50%が健全圏であり、70%を超える企業は余力に乏しい。
- 連続増配・減配なしの実績:過去10年以上にわたり、リーマンショックやコロナショックなどの危機時でも配当を維持・増配してきた企業(累進配当方針を公表している企業など)を選ぶ。
- 自己資本比率の高さ:企業の倒産リスクを測る指標。一般的に40%〜50%以上あれば財務基盤が強固と評価できる。
【実態検証】個人投資家のリアルな証言とネットの誤解を暴く
SNSや動画配信サイトでは「短期間で資産10倍」「誰でも月10万円の配当生活」といった刺激的な言葉が飛び交っていますが、現実の現場データや投資家コミュニティの生の声を取材すると、全く異なる実態が浮き彫りになります。
証券会社の顧客動向データやネットコミュニティ(知恵袋、5ちゃんねる投資板など)における失敗事例を分析すると、多くの脱落者が「SNSでバズっている急騰銘柄(イナゴタワー)に飛びつき、機関投資家の売り抜けに巻き込まれて高値掴みさせられた」という手痛い経験を語っています。
「株はギャンブルである」という世間の誤解も、短期の投機的トレード(デイトレード)と中長期の資産形成を混同していることから生じています。株式投資の本質は「資本主義の成長果実を企業オーナーの1人として享受すること」です。短期的な価格のブレに一喜一憂せず、企業の利益成長と配当還元を数年〜数十年の時間軸で受け取る姿勢こそが、最も再現性の高い勝ち筋です。
また、税制面での誤解も目立ちます。新NISA枠内での取引は確定申告が一切不要ですが、特定口座で損失が出た場合、確定申告を行うことで「損益通算」や「繰越控除(最長3年間)」を活用して翌年以降の税負担を軽減できるという制度上のメリットも正しく把握しておく必要があります。
【プロの結論】株式投資に向いている人・慎重になるべき人の判断基準
すべての人が今すぐ株式投資をフルアクセルで始めるべきとは限りません。自身の資金状況、リスク許容度、精神的耐性に応じた冷静な自己診断が必要です。
株式投資を今すぐ始めるべき人- 半年分以上の生活防衛資金がすでに普通預金にある人
- 数年から10年以上のスパンで資金を使わずに寝かせておける人
- 日々の株価の1%〜2%の上下に感情を乱されず、機械的に放置できる自律性を持つ人
- インフレによる現金の価値低下(実質的な目減り)に危機感を感じている人
- 消費者金融やカードローンなど年利数パーセント以上の負債がある人(まずは返済が最優先)
- 1〜2年以内に住宅購入や教育費などで確実に使う予定の資金を充てようとしている人
- 元本割れが1円でも発生すると夜眠れなくなるほどストレスを感じる人
- 「手っ取り早く一攫千金を狙いたい」と焦り、リスク管理を怠る人
投資において最も重要なのは、自分と相場の間に適切な「心理的バウンダリー(境界線)」を引くことです。生活を豊かにするための投資が、日々の精神的平穏を奪ってしまっては本末転倒です。まずは失っても生活に何の影響もない数千円〜数万円からスタートし、徐々に自分の器を広げていくステップを崩してはなりません。
【株式投資の始め方】に関するよくある質問(FAQ)
Q1:株を始めるには最低いくらの資金が必要ですか?
A1:1株から購入できる「単元未満株(ミニ株)」を活用すれば、数百円〜数千円から始められます。まとまった数百万円の資金を用意する必要は全くありません。
Q2:主婦や会社員でも確定申告は必要になりますか?
A2:口座開設時に「特定口座(源泉徴収あり)」を選んでおけば、証券会社が税金を自動計算して源泉徴収するため、原則として確定申告は不要です。また、新NISA口座内での運用益は非課税となるため、こちらも確定申告の手間は一切かかりません。
Q3:株価が暴落して大損するのが怖いのですが、リスクヘッジはどうすれば良いですか?
A3:最大の防御策は「銘柄の分散(1つの企業に集中しない)」「時間の分散(毎月定額を積立購入するドルコスト平均法)」「資産クラスの分散(株式だけでなく現金や債券も持つ)」の3点です。生活防衛資金を絶対に市場へ投入しないことも不可欠なルールです。
株式投資は、単なる金儲けの手段ではなく、インフレ時代において自らの労働力以外に「資本」を働かせて未来を切り拓くための強力な武器です。成功の鍵は、派手な裏技や短期的な急騰銘柄の追跡ではなく、「低コストなネット証券の選定」「新NISAのフル活用」「感情を排した少額からの長期・分散積立」という極めて地道な基本の徹底にあります。
市場は常に波打ち、時に厳しい調整局面を迎えます。しかし、短期的なノイズに惑わされず、ルールに基づいた規律ある運用を続けることこそが、10年後・20年後に大きな資産形成を果たすための決定的な分岐点となるはずです。