日本銀行による金融政策の正常化が進み、金利ある世界が完全に定着した2026年、東京株式市場でひときわ強固な存在感を放っているのがメガバンクの一角を担う三井住友フィナンシャルグループ(銘柄コード:8316)です。かつて長きにわたり続いたゼロ金利・マイナス金利の呪縛から解き放たれ、銀行セクター全体の収益環境は根本的な地殻変動を起こしました。
個人投資家の間では、新NISAの成長投資枠を活用した高配当株投資の対象として熱狂的な支持を集め続ける一方、「直近の上昇相場で高値掴みになるのではないか」「利上げの恩恵はすでに織り込まれたのではないか」という慎重論も少なくありません。本稿では、最新の決算開示資料や市場データ、機関投資家の動向を徹底分析し、三井住友フィナンシャルグループの株価の今後と真の買い時について、客観的な事実に基づき深掘りしていきます。
【2026年最新見通し】三井住友FGの株価は今後どう動く?利上げ局面で今買うべき理由
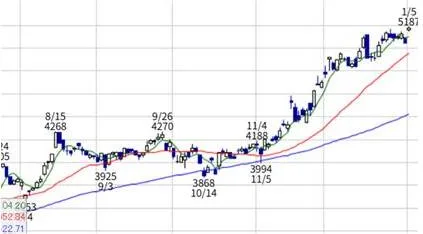
投資家が最も注視している「今後の株価見通し」を読み解く上で、最大のドライバーとなるのが日銀の利上げが銀行株に与える影響です。日本銀行が政策金利を段階的に引き上げたことで、国内の長短金利はかつてない水準まで切り上がりました。銀行の基本収益モデルである預貸金利ざやの拡大は、三井住友フィナンシャルグループの営業利益に劇的な追い風をもたらしています。
グループの最新動向を伝える公式発表資料や三井住友フィナンシャルグループ 決算短信を読み解くと、金利が0.1%上昇するごとに年間数百億円規模の資金利益押し上げ効果が生じる構造が確認できます。預金金利の引き上げによる調達コストの増加を、大企業向け貸出やリテールローンの金利改定が大きく上回るスピードで進んでおり、本業の稼ぐ力は過去最高水準を更新し続けています。
市場関係者の間ではSMFGの目標株価の引き上げが相次いでおり、大手証券各社のアナリストコンセンサスは軒並み強気のレーティングを維持しています。これまでは割安感だけで買われていた銀行株が、いまや「持続的な利益成長が期待できるバリューグロース株」へと市場の評価を変貌させた点が、2026年の現局面において買いが先行する決定的な理由です。
【配当と自社株買い】三井住友FGの配当利回りと「累進配当」の真実
三井住友フィナンシャルグループの投資価値を語る上で欠かせないのが、圧倒的な株主還元姿勢です。同社は「配当を維持または増配し、減配しない」方針である累進配当を中期経営計画の中で明確に宣言しています。この方針は業績が一時的に落ち込んだ局面でも減配をしないという強いコミットメントであり、インカムゲインを狙う個人投資家にとって最大級の安心材料となってきました。
実施された株式分割(1株につき3株)を経て、1単元の購入代金が大幅に引き下げられたことで、若年層や新NISA口座での買い付けが急増しました。分割後のベースでも毎期着実な増配が続けられており、株価が上昇した現在でも三井住友FGの配当利回りは依然として3%台後半から4%前後の魅力的な水準をキープしています。
さらに見逃せないのが、資本効率向上を目的とした機動的な自社株買いの継続です。経営陣は余剰資本の活用と株主還元の両立を重視しており、年間数百億円から数千億円規模の自己株式取得を定期的に決議しています。これにより1株当たり利益(EPS)が継続的に底上げされ、株価の下値支持力として機能しています。
【徹底比較】メガバンク3社の実力差|三菱UFJ・三井住友・みずほの指標データ
日本の3大メガバンクである三菱UFJフィナンシャル・グループ(MUFG)、三井住友フィナンシャルグループ(SMFG)、みずほフィナンシャルグループ(Mizuho)は、同じ銀行セクターでありながら事業ポートフォリオや資本政策に明確な違いが存在します。最新の公表データに基づき、3社の主要指標を詳細に比較・検証します。
| 項目 | 三井住友FG(8316) | 三菱UFJ FG(8306) | みずほFG(8411) |
|---|---|---|---|
| 予想配当利回り | 約3.7%〜4.0%前後 | 約3.3%〜3.6%前後 | 約3.6%〜3.9%前後 |
| 配当方針の特徴 | 「累進配当」を基本方針とし減配リスクを極小化 | 配当性向40%目標、自社株買いとのバランス型 | 配当性向40%を目安に安定的増配を推進 |
| PBR(株価純資産倍率) | 1.0倍〜1.1倍近辺で推移 | 1.0倍〜1.2倍近辺で先行 | 0.9倍〜1.0倍近辺を回復 |
| 強み・事業特性 | 経費率の低さと高いROE、法人営業力、OliveなどのリテールDX | 圧倒的な資産規模、グローバルネットワーク、米モルガン・スタンレー連携 | 大企業取引基盤、シンクタンク機能、銀信証連携ビジネス |
| 編集部の投資評価 | 利回りと効率性のバランスがメガ最強。長期保有向き | 海外比率が高く世界景気敏感、最大手としての王道感 | PBR是正余地と追随増配に妙味あるがボラティリティ注意 |
競合他行と比較すると、三井住友フィナンシャルグループの最大の強みは「筋肉質な経営体質」にあります。経費率(OHR)がメガバンク中で最も低く抑えられており、利ざや拡大の果実がストレートに最終利益へと結びつきやすい収益構造を誇ります。配当利回り水準の高さと相まって、総還元リターンを重視する投資家からの選好度が非常に高い点が特徴です。
【市場のリアル】三井住友FGの買い時とネットの反応|SNS・個人投資家の本音
ソーシャルメディアや個人投資家コミュニティの書き込みを検証すると、三井住友フィナンシャルグループの株価に対するスタンスは大きく二極化しています。株式分割によって単元あたりの必要資金が数十万円台へと縮小したことで、特に新NISA世代の若手層からは「給料日ごとの積立候補」「ポートフォリオの主軸」として絶大な信頼が寄せられています。
SNS上では以下のようなリアルな声が日々交わされています。
- 「以前は1単元100万円近くして手が出なかったが、分割のおかげで気軽に買い増しできるようになった」
- 「累進配当を掲げているため、保有しているだけで毎年受け取れる配当金が増えていく実感が強い」
- 「日銀総裁の会見があるたびに銀行株が乱高下するので、8316の株価をリアルタイムで監視しながら指値で拾っている」
- 「PBR1倍を超えてからは値動きが重くなった気がして、どこが買い時なのか見極めが難しい」
コミュニティ内で最も熱く議論されているのが「買い時のタイミング」です。市場全体の地合いが悪化して急落した日や、日銀の金融政策決定会合後のポジション調整局面を狙って拾う「押し目買い」戦略を実践する投資家が多く、株価が急落した日でも個人投資家からの指値買い注文が厚く入る傾向が定着しています。
知られざる盲点とリスク|PBR1倍超え定着後の壁と市場の誤解
東京証券取引所が主導した「資本コストや株価を意識した経営」の要請以降、長らく放置されていた三井住友FGのPBR1倍割れは解消され、株価は解散価値を上回るステージへと移行しました。しかし、ここで投資家が留意すべき盲点が存在します。
第1の盲点は、「利上げ=無条件の株価上昇」という単純な連想の危険性です。政策金利がさらに引き上げられた場合、変動金利型住宅ローンや中小企業向け融資において貸倒リスク(与信関係費用)が増加する恐れがあります。利ざやが拡大しても、それを相殺する信用コストが発生すれば、利益成長の足取りが鈍化するシナリオは排除できません。
第2の盲点は、海外経済の減速と為替リスクです。三井住友はアジア地域を中心とする海外戦略を積極的に展開していますが、米中対立の激化や世界的な景気後退が起きれば、海外業務の収益悪化が国内の好調を相殺しかねません。ネット上では「メガバンクは金利が上がれば一生安泰」といった短絡的な楽観論も見受けられますが、信用リスクと海外マクロ動向のモニタリングは常に欠かせない視点です。
【プロの結論】三井住友FG株が向いている人・慎重になるべき人の判断基準
客観的な財務指標と市場環境を踏まえた上で、三井住友フィナンシャルグループの株式がどのような投資スタイルに適しているのか、その基準を明確に提示します。
三井住友FGへの投資が向いている人の条件- 数年以上の長期で安定した配当収入を増やしたい人:累進配当の確約と高い配当利回りは、長期保有で元本回収を進めるインカムゲイン投資に最適です。
- 新NISAの成長投資枠で大型バリュー株を探している人:株式分割によって買いやすくなり、非課税メリットを最大限に享受しやすい銘柄です。
- 日本の金利上昇トレンドを資産防衛に活用したい人:金利上昇時に住宅ローン負担が増加するリスクを、銀行株の保有・配当金でヘッジしたい人に向いています。
- 数週間から数か月で株価が2倍になるような急成長を狙う人:時価総額が10兆円規模を超える超大型株であるため、短期的な大化けを期待するスタイルには合いません。
- PBR1倍超えの是正フェーズが一段落した後の値動きの鈍さに耐えられない人:見直し買いの初動は過ぎており、今後の株価上昇は業績の積み上げに応じた緩やかなものになります。
【三井住友フィナンシャルグループの株価】に関するよくある質問(FAQ)
Q1:株式分割後に株主になった場合でも、これまでの累進配当の恩恵は受けられますか?
A1:完全に受けられます。1株当たりの配当金は分割比率(1対3)に合わせて調整されますが、実質的な年間受取配当額は増配基調を維持しています。同社は株主還元方針として累進配当を明記しており、分割後の新株主であっても保有株数に応じた公平な増配の恩恵を享受できます。
Q2:三菱UFJと三井住友FGのどちらを選ぶべきか迷っています。決定的な違いは何ですか?
A2:配当利回りと経営効率を最重視するなら三井住友FG、世界的な事業規模や海外分散を重視するなら三菱UFJが選択肢となります。三井住友は経費率が低くROEが高い筋肉質な体質を誇り、累進配当のメッセージ性も明確です。分散投資として両社を半分ずつ保有する個人投資家も少なくありません。
Q3:日銀が追加利上げを停止または利下げに転じた場合、株価は暴落しますか?
A3:一時的な調整は避けられませんが、ゼロ金利時代のような構造的不況に逆戻りする可能性は極めて低いと見られます。現在のメガバンクは非金利ビジネス(決済手数料、資産運用コンサルティングなど)の稼ぐ力も強化されており、強固な自己資本と自社株買いが下支えとなるため、パニック売りを避けて冷静に事業基盤を見極めることが肝要です。
三井住友フィナンシャルグループは、デフレ下の不遇な時代を乗り越え、金利ある経済における主役の座を確固たるものにしました。日銀の利上げ局面がもたらす本業利益の拡大、累進配当政策に裏打ちされた増配トレンド、そして自己株式取得による継続的な株主還元は、2026年現在も投資家にとって極めて魅力的な要素です。
一方で、PBR1倍割れの是正という初期の特需は一巡し、これからの株価形成は「実際の利益成長が市場予想を上回り続けられるか」という実力本位のステージに移行しています。相場の過熱感に流されて高値を追うのではなく、地合いの悪化や金融イベントに伴う一時的な急落局面を捉えて着実にポジションを構築していくことが、三井住友FG株で長期的な成果を収めるための賢明なアプローチです。