東京外国為替市場やニューヨーク市場をはじめとする国際金融市場では、ドル円相場が日々刻々と変動を続けています。海外旅行や越境ECでの買い物はもちろん、食料品やエネルギー価格の高騰、さらには新NISAなどを通じた米国株投資のパフォーマンスに至るまで、「今、1ドルが何円なのか」という情報は私たちの日常生活や資産形成に直結する極めて切実なテーマです。
本稿では、外国為替市場の最前線を取材する金融デスクの視点から、直近のドル円リアルタイム為替レートの背景にある市場力学を徹底解剖します。単なる数字の速報にとどまらず、急激な値動きをもたらしている構造的要因、日米の政策当局の駆け引き、そして読者の皆様が取るべき具体的な自衛策まで、余すところなくお伝えします。
【2026年最新速報】今日のドル円リアルタイム為替レートとチャート推移
外国為替市場において、ドル円は世界の基軸通貨である米ドルと、アジアを代表する安全資産とされてきた日本円が激しく交錯する最も流動性の高いマーケットです。今日の為替相場チャートを俯瞰すると、東京時間午前中の仲値公示(午前9時55分)前後に実需筋のドル買い・円売りが観測される一方、欧州勢やロンドン勢が参入する夕方以降、そしてニューヨーク市場の開始とともに投機筋の短期ポジションが激しく激突する展開が見て取れます。
相場のトレンドを決定づけるのは、市場参加者の思惑が一致した瞬間に発生するブレイクアウトです。テクニカル分析の観点では、日足の200日移動平均線や一目均衡表の雲の位置関係が強く意識されており、節目となるレート(キリ番)付近では厚いストップロス注文が巻き込まれることで、数十銭から1円規模の瞬間的な急騰・急落が頻発しています。
為替レートの推移を正しく把握するためには、単一の時点の数字だけを見るのではなく、「高値・安値の切り上がり/切り下げ」や「出来高の増減」を複合的にチェックする視点が欠かせません。短期間での急変動局面では、インターバンク市場のスプレッド(売値と買値の差)が一時的に拡大しやすいため、FXトレーダーだけでなく一般の決済利用時にも注意が大切です。
なぜ今ドル高・円安が進むのか?日米金利差とFRB政策の決定打
現在マーケットで観測されるドル高円安の理由は、複合的なファンダメンタルズの積み重ねによって形成されています。その最大の原動力となっているのが、依然として意識される日米金利差の影響です。
米国側では、米連邦準備制度理事会(FRB)によるFRB金融政策利下げ見通しが常に議論の中心にあります。雇用統計や米国経済指標CPI発表(消費者物価指数)が市場予想を上振れるたびに、「米国の景気は想定以上に力強い」「インフレ抑制のための高金利環境が長期化する」との見方が広がり、利回りの高いドルを買い戻す動きが強まります。
対する日本側では、日本銀行が長きにわたる異次元緩和から脱却し、段階的な金利引き上げフェーズへと舵を切ったものの、米国の政策金利水準と比較すると依然として絶対的な金利差が開いたままです。この構造的な利回り格差に着目した「円キャリートレード」(低金利の円を調達して高金利通貨で運用する取引)が根強く残り、円の上値を重くする要因となっています。
さらに市場が神経を尖らせているのが、財務省および日本銀行為替介入動向です。過去の介入実績を振り返ると、相場の水準そのもの(絶対値)以上に「ボラティリティ(変動スピード)」が急激化した局面で実弾介入が執行される傾向があります。政府・日銀による「過度な変動にはあらゆる手段を排除せず適切に対応する」という口先介入から、実際の市場介入への移行ラインを巡り、投機筋との激しい神経戦が繰り広げられています。
【徹底比較】歴代のドル円過去最高値推移と2024〜2026年の為替シナリオ
歴史的な文脈から現在の為替相場を客観視するため、過去の象徴的な局面と現在の市場環境を比較整理しました。ドル円過去最高値推移および記録的円安・円高の局面を振り返ることで、現在の立ち位置がより鮮明になります。
| 時代・局面 | ドル円レート水準 | 主たる市場背景・金利動向 | 編集部の見解・分析評価 |
|---|---|---|---|
| 2011年10月(戦後最高値) | 1ドル=75円32銭 | 東日本大震災後のリスク回避、米ゼロ金利政策の長期化懸念 | 有事の円買いが極限まで進行した歴史的円高局面。輸出産業が大打撃を受けた。 |
| 2022年10月(歴史的転換点) | 1ドル=151円94銭 | FRBの急激な利上げ(0.75%連続利上げ)と日銀の大規模緩和継続 | 約24年ぶりとなる政府・日銀の円買い為替介入が断行された象徴的ポイント。 |
| 2024年7月(約38年ぶり円安水準) | 1ドル=161円95銭 | 日米実質金利差の固着、巨額の円売りキャリートレードの膨張 | 5兆円規模の断続的介入が観測され、市場にボラティリティ警戒が定着した。 |
| 2026年現在(最新局面) | 1ドル=145円〜158円台のレンジ | 日銀の追加利上げペース vs FRBの軟着陸シナリオの綱引き | 一方通行のトレンドから、指標結果次第で双方向に激しく振れる神経質な相場環境。 |
上表が示す通り、現在の為替相場は単なる「円安の独歩高」ではなく、日米双方の金融政策の綱引きによって高水準での攻防が続く非常にセンシティブな均衡状態にあります。
【実態検証】円安進行による日本経済への影響と生活現場の生の声
相場が動くとき、その波紋は金融市場の枠を超えて実体経済へ容赦なく波及します。円安進行による日本経済への影響は、立場によって明暗がくっきりと分かれています。
自動車や精密機械などのグローバル輸出企業にとっては、海外で稼いだ外貨を円換算する際の決算押し上げ効果が大きく、企業収益や設備投資の原資となるメリットがあります。しかしその一方で、原材料・エネルギーの大部分を輸入に頼る日本国内の中小企業や一般消費者にとっては、輸入物価の上昇に伴うコストプッシュ型のインフレとして重くのしかかります。
SNSや知恵袋、コミュニティサイトなどにおける一般生活者・個人投資家のリアルな声を検証すると、以下のような切実な反応が多数を占めています。
- 「海外旅行の費用を計算したら、ハワイでの簡単なランチが日本円で4,000円を超えていて断念した」
- 「新NISAでオルカンやS&P500を積み立てているが、円安のおかげで評価額が増えているのか、株価自体が上がっているのか実感が湧きにくい」
- 「ドル建てのサブスクリプションサービスや海外クラウドツールの請求額が毎月上がっていて、事業経費の見直しを迫られている」
具体的な支出イメージを掴むため、日常生活やビジネスで直面する1ドル換算計算シミュレーションを把握しておくことが実務上不可欠です。
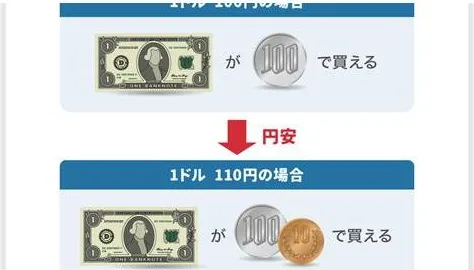
- 100ドルの買い物:1ドル=110円時代なら11,000円 ➡ 1ドル=155円では15,500円(+4,500円の負担増)
- 1,000ドルの宿泊費・製品調達:1ドル=110円時代なら110,000円 ➡ 1ドル=155円では155,000円(+45,000円の負担増)
- 10,000ドルの海外留学・仕送り費用:1ドル=110円時代なら1,100,000円 ➡ 1ドル=155円では1,550,000円(+450,000円の負担増)
このように、為替レートの変動はわずか数十円の差であっても、まとまった金額の取引では家計や企業財務に甚大なインパクトを与えます。
一般に知られていない為替の盲点とネットにはびこる誤解を暴く
為替相場が急変する局面では、インターネット空間やSNS上で極端な言説が拡散されがちです。情報に踊らされないためには、論理的なファクトチェックが欠かせません。
最も典型的な誤解は、「円安=日本経済の完全な破綻・日本売り」という短絡的なペシミズムです。確かに購買力平価(PPP)の観点から見れば円の対外的な購買力は低下していますが、これは通貨の交換比率の問題であり、日本国内のインフラ価値や企業の海外保有資産、世界最大の対外純資産残高という基礎体力そのものが消失したわけではありません。事実、インバウンド観光消費の拡大や国内製造業の国内回帰投資など、円安を奇貨とした構造改革も同時に進展しています。
もう一つの危険な誤解は、「為替介入があれば必ず相場が反転して大幅な円高に戻る」という過信です。為替介入は相場の過度なボラティリティを抑える「ブレーキ」としては極めて有効ですが、日米の根本的な金利差や貿易収支・デジタル赤字などの基礎的需給バランスまでを介入の力だけで逆回転させることはできません。介入直後の急落局面を「絶好の押し目買い」と捉える海外ヘッジファンドが待ち構えている実態を理解しておく必要があります。
外国為替市場最新ニュースから読み解くドル円今後の見通し予想
今後の相場展開を展望する上で、市場関係者が注視している主要因は三つあります。第一に米国の労働市場とサービス価格の動向、第二に日銀の追加利上げに対する国内景気・賃金上昇の耐久力、そして第三に地政学的リスクに伴う国際エネルギー価格の推移です。
外国為替市場最新ニュースを総合すると、市場コンセンサスにおけるドル円今後の見通し予想は、「FRBの緩やかな利下げ」と「日銀の漸進的な金融正常化」が交差することにより、中長期的にはドル高圧力がじわじわと緩和されるシナリオがメインシナリオとされています。しかし、米国のインフレ再燃リスクや原油価格の高騰が生じた場合には、再び高値圏を試す上振れリスクも依然として排除できません。
【プロの結論】資産防衛に向いている人・慎重になるべき人の判断基準急激に変貌する通貨環境のなかで、私たち個人はどのように立ち振る舞うべきでしょうか。行動経済学およびポートフォリオ理論に基づき、外貨資産との付き合い方における明確な判断基準を提示します。
- ドル資産の保有・積立に向いている人:
- 長期的な資産形成(10年〜20年スパン)を前提としており、途中の為替差損を許容できる人
- 資産の大半が「日本円の預貯金」のみに偏っており、将来のインフレによる実質資産価値の目減りを回避したい人
- 海外への留学・移住・外貨建てでの支出予定を将来的に控えている人
- 安易なドル買いに慎重になるべき人:
- 1〜2年以内の近未来に使う予定の資金(教育資金や住宅購入頭金など)を運用しようとしている人
- 「円安が話題だから」という理由だけで、レバレッジをかけたFX取引や短期スイングトレードに手を出そうとしている人
- 1ドル単位の為替変動で夜も眠れないほどストレスを感じてしまうリスク許容度の低い人
為替レートの将来を100%正確に予測することは、いかなるトップエコノミストであっても不可能です。だからこそ、「どちらに転んでも破綻しない」よう、保有資産の通貨比率を適切に配分しておくことこそが最強の防衛策となります。
【今日は1ドル何円】に関するよくある質問(FAQ)
Q1:リアルタイムで一番正確なドル円レートを確認するにはどこを見れば良いですか?
A1:一般のポータルサイト(Yahoo!ファイナンス等)やFX会社の公式アプリ、証券会社の取引ツールが最も更新頻度が高くリアルタイム性に優れています。なお、銀行窓口や空港の外貨両替所で適用されるレートは、インターバンクの市場レートに一定の手数料(スプレッド)が上乗せされた「TTS(対顧客電信売相場)」が用いられるため、画面上の市場レートより円安側に設定されている点に留意してください。
Q2:1ドル何円まで円安が進むと日本銀行による為替介入が発動されますか?
A2:当局は特定の「価格水準(〇〇円)」を防衛ラインとして公式に明かすことはありません。介入判断で最も重視されるのは「急激な変動率(数日間で数円動くなどのボラティリティ)」です。ただし、過去の防衛実績や市場心理から、前回の高値圏や節目となる大台(155円、160円など)に急速に接近した局面では、口先介入から実弾介入への警戒感が急激に高まります。
Q3:ドル高円安の局面で、個人が取るべき具体的な資産防衛策は何ですか?
A3:まずは全資産の「円・外貨比率」を把握することです。円安時には円の対外価値が下がるため、全世界株式(オルカン)や米国株のインデックス投信、外貨建てMMFなどを活用した「ドル建て資産の定期積立(ドルコスト平均法)」を継続することが有効なヘッジになります。一度に多額の円をドルに換えるのではなく、時間を分散させて購入することが為替リスクを低減させる王道です。
「今日は1ドル何円か」という問いは、単なる日々の相場チェックにとどまらず、世界経済の地殻変動と日本が直面する構造的課題を映し出す鏡です。
日米の金融政策の行く末、物価動向、為替介入の思惑など、市場を揺るがす材料は今後も途切れることがありません。短期的な値動きの一喜一憂に振り回されることなく、正確な一次情報とデータに基づき、ご自身の家計や資産運用にとって最適なポジションを冷静に見極めていく姿勢が求められています。 (出典: 今日は 1 ドル何円(Yahoo!ニュース))