メガバンクやネット銀行の預金金利が段階的に見直される2026年現在においても、圧倒的な金利設定で資産形成層から絶大な支持を集めているのが「きんさん」の愛称で親しまれる近畿産業信用組合です。全国の信用組合の中で日本一の預金量(1兆円超)を誇る巨大組織でありながら、検索窓には「危ない」「不祥事」といった不穏な関連ワードが浮上し、預け入れを躊躇するユーザーも少なくありません。
高金利の裏にリスクは潜んでいるのか、それとも単なるネット上の過剰な風評被害なのか。本記事では、過去の行政処分や経営陣の刷新劇、客観的な財務指標、定期預金キャンペーンの実力まで、金融取材の最前線データをもとに徹底解剖します。
なぜ「危ない」と噂されるのか?過去の不祥事と行政処分の真相
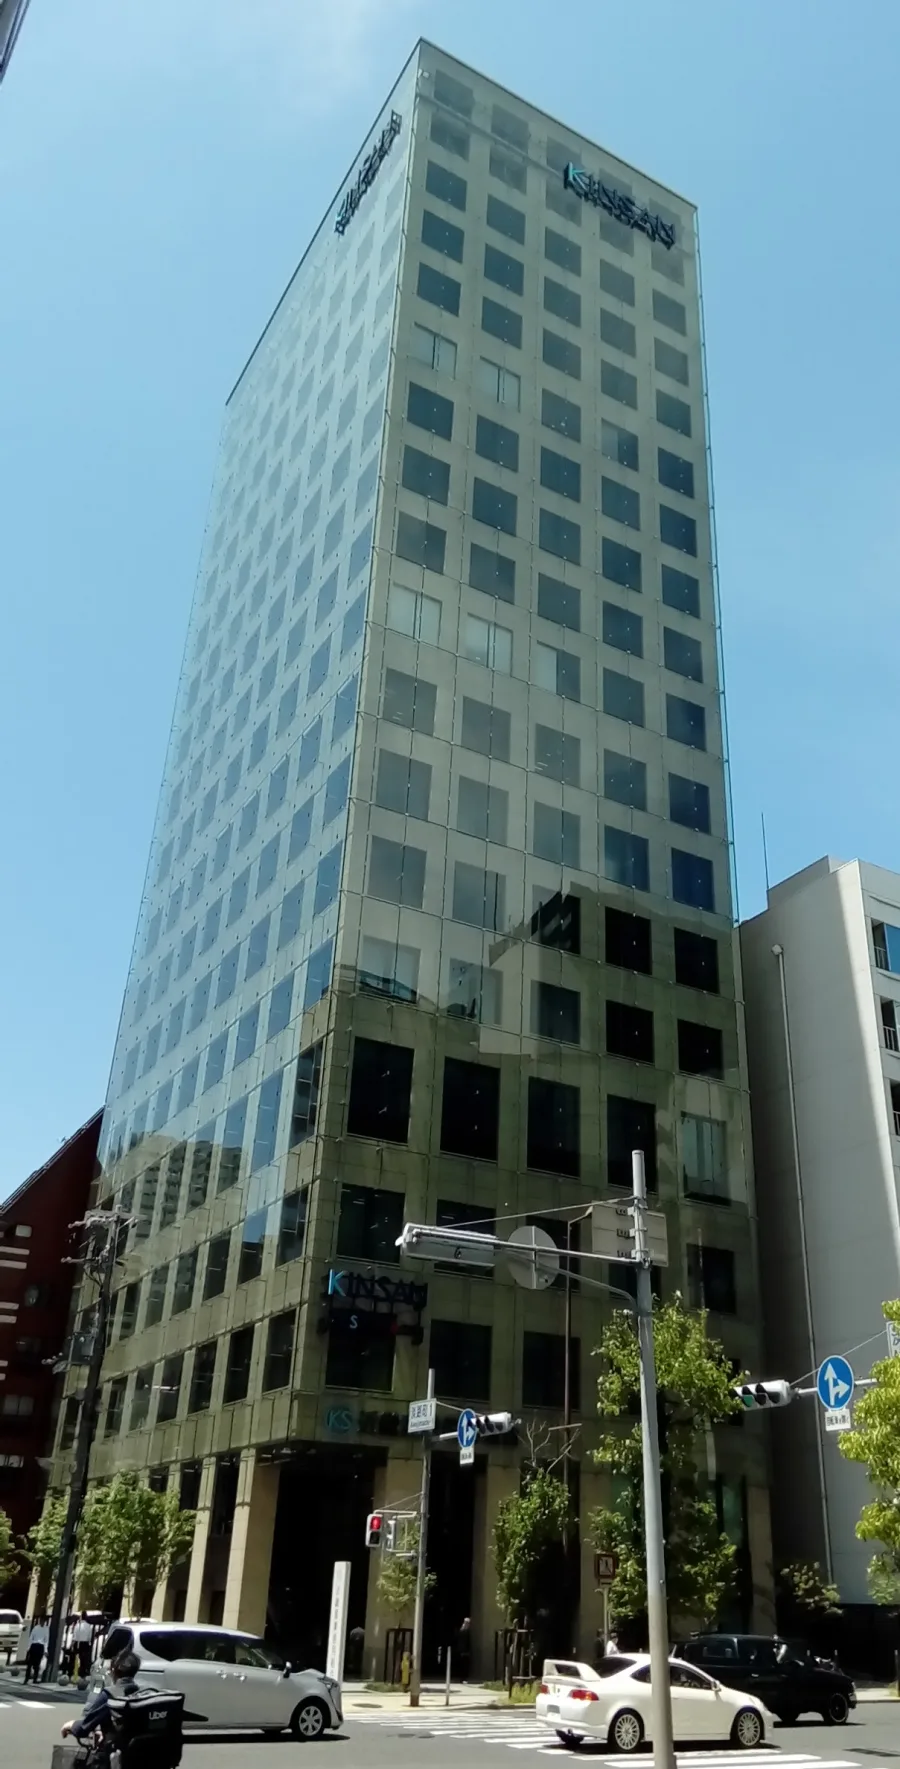
近畿産業信用組合に対して「危ない」という疑念が持たれる最大の理由は、過去に報じられた不祥事や金融庁・近畿財務局からの業務改善命令の歴史にあります。かつてワンマン経営と評された旧経営陣体制の下で、過度なノルマ営業やコンプライアンス違反、役員の不正関与が表面化し、大手メディアで大々的に報道された経緯が今なおネット上に強く記憶されているためです。
当時の報道や開示資料を振り返ると、歴代理事長を含む経営中枢の権力集中と内部統制の機能不全が最大の要因でした。金融当局からは厳格な組織改革を求められ、近畿産業信用組合の理事長や役員陣の刷新、外部有識者によるガバナンス監視体制の構築が進められました。預金者の資産が直接毀損したわけではありませんでしたが、「金融機関としての信頼性」に大きな傷がついたことは否定できません。
ただし、現在のきんさんはコンプライアンス体制の再構築を完了させ、定期的な業務監査と情報開示の透明化を推進しています。過去の不祥事報道がネット上でデジタルタトゥーのように残り続けていることが、「危ない」という検索サジェストを生み出す主因となっています。
預金量日本一の規模と最新の経営状況|格付けと健全性を徹底分析
金融機関の真の安全性を測る指標は、噂ではなく決算数値にあります。近畿産業信用組合は、全国に140以上ある信用組合の中で日本一の預金量(約1兆4,000億円規模)を維持し続けており、地方銀行の中堅クラスに匹敵する資金力を有しています。
金融機関の健全性を示す代表的な指標である「自己資本比率」に目を向けると、国内基準で求められる4%を大幅に上回る8〜9%台の高水準をキープしています。不良債権比率の適切なコントロールや貸倒引当金の積み増しなど、リスク管理体制も着実に強化されてきました。
格付け機関からの評価においても、強固な営業地盤と高い収益力を背景に安定的なポジションを獲得しています。関西圏(大阪・京都・兵庫・奈良・滋賀・和歌山)および東海・北陸エリアに張り巡らされた店舗網と、地域密着型の中小企業融資によって、盤石なキャッシュフローを生み出すビジネスモデルが確立されています。
【2026年最新】定期預金金利とキャンペーンの実力|大手・ネット銀行との比較表
きんさんの最大の武器は、他行の追随を許さない定期預金の高金利です。特に「きんさん創立記念キャンペーン」や「とくわく定期預金」など、季節ごとに展開される特別金利プランは、預金者の間で常に注目の的となっています。
メガバンクや主要ネット銀行との客観的な金利差・サービス仕様を比較表で確認してみましょう。
| 項目 | 近畿産業信用組合(きんさん) | メガバンク(三菱UFJ/三井住友等) | 大手ネット銀行(住信SBI/楽天等) |
|---|---|---|---|
| 1年もの定期預金金利(目安) | 年0.60% 〜 0.85%前後(CP適用時) | 年0.25% 〜 0.35%前後 | 年0.35% 〜 0.50%前後 |
| 預金保険(ペイオフ) | 対象(元本1,000万円+利息) | 対象(元本1,000万円+利息) | 対象(元本1,000万円+利息) |
| 利用対象エリア | 営業区域内在住・在勤者中心 | 全国対応 | 全国対応(スマホ完結) |
| ネットバンキング機能 | 「きんさんダイレクト」提供 | 高機能アプリ完備 | 完全デジタル特化・UI優良 |
データを見れば明らかなように、金利水準においては他行を圧倒しています。手元資金を少しでも有利に増やしたい層にとって、この金利プレミアムは極めて強力なインセンティブです。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際の利用者は近畿産業信用組合をどのように評価しているのでしょうか。SNS、金融掲示板、口コミサイトに寄せられたリアルな声を分析すると、メリットとデメリットが明確に分かれます。
【ポジティブな評価・口コミ】
- 「定期預金の満期案内とともに魅力的な上乗せ金利を提示してくれるため、他行に移す理由がない」
- 「窓口の担当者が非常に丁寧で、親身になって相談に乗ってくれた」
- 「退職金専用プランの利率が抜群に良く、利息収入で生活にゆとりができた」
【ネガティブな評価・注意点】
- 「実店舗のATMや提携ATMの手数料体系がネット銀行に比べて使いづらい」
- 「ネットバンキング『きんさんダイレクト』の初期設定や画面設計がややレガシーに感じる」
- 「組合員への加入(出資金の拠出)を求められる場合があり、仕組みを理解していないと戸惑う」
メガバンクのような最新デジタル体験や無制限の手数料無料サービスを期待するとギャップを感じやすいものの、「まとまった余裕資金を預けて放置する」という預金特化の用途においては、極めて満足度が高い実態が浮かび上がります。
マイカーローン審査や融資の評判|地域金融機関としての強み
近畿産業信用組合の強みは預金集めだけにとどまりません。個人向け融資、とりわけマイカーローン(自動車ローン)や教育ローン、住宅ローンにおいても独自の商品設計を展開しています。
きんさんのマイカーローンは、信用組合ならではの柔軟な審査基準と地域密着のスピード対応が特徴です。ディーラーローンの金利(年4%〜8%前後)と比較して大幅に低い年1%〜2%台の優遇金利が設定されるケースが多く、買い替え時の総返済額を大幅に圧縮できます。
審査スピードに関しても、仮審査がWEB上でスムーズに行える体制が整っており、自営業者や個人事業主など、メガバンクの機械的審査では評価されにくい層に対しても対面で実情を汲み取った審査を行う柔軟性が評価されています。
預金保険制度(ペイオフ)の壁と失敗しない資金管理術
「信用組合は銀行と違って倒産リスクがあるのではないか」と不安を抱く方がいますが、制度上の安全網を正しく理解しておく必要があります。
近畿産業信用組合は、日本の預金保険制度(ペイオフ)の対象金融機関です。万が一破綻した場合でも、預金保険法に基づき、預金者1人あたり元本1,000万円までとその利息は全額保護されます。
つまり、「危ない」という漠然とした不安に対して最も合理的な防衛策は、1金融機関あたりの預け入れ総額を元本1,000万円以内に収めることです。1,000万円を超える大型資金を運用する場合は、家族名義で分散するか、他の高金利銀行と併用してリスクヘッジを行うのが賢明な資産管理術です。
【プロの結論】きんさんが向いている人・おすすめできない人の判断基準金融リテラシーの観点から導き出される、近畿産業信用組合の利用判断基準は以下の通りです。
【利用をおすすめできる人】
- 関西・東海・北陸エリアに在住・在勤しており、店舗や営業エリア内に生活拠点がある人
- メガバンクの普通預金に眠っている100万円〜1,000万円未満の余裕資金を高利回りで運用したい人
- 日常の細かな決済ではなく、「定期預金で満期まで確実に増やす」という目的が明確な人
【慎重に検討すべき・向いていない人】
- スマホアプリ1つで日常の振込やコンビニATM出出金を完全に無料化したいデジタルネイティブ層
- 1つの口座に2,000万円〜3,000万円以上の現金をまとめて一括管理したい人(ペイオフ上限超過リスク)
- きんさんの営業区域外に住んでおり、対面窓口や地域組合員としてのサービスを享受できない人
【近畿 産業 信用 組合】に関するよくある質問(FAQ)
Q1:信用組合(きんさん)と普通銀行の違いは何ですか?誰でも口座を作れますか?
A1:普通銀行は株式会社であり不特定多数と取引を行いますが、信用組合は地域の中小企業や住民が支え合う協同組織金融機関です。口座開設や定期預金の預け入れにあたっては、営業区域内(大阪府・京都府・兵庫県・奈良県・滋賀県・和歌山県・愛知県・岐阜県・三重県・石川県・福井県など)にお住まい、またはお勤めである条件が基本となります。出資金(1口数百円〜)を拠出して組合員になることで、優遇金利が適用されます。
Q2:もし近畿産業信用組合が破綻した場合、預金はどうなりますか?
A2:国の「預金保険制度」により、1人あたり元本1,000万円までと破綻日までに発生した利息は全額保護されます。1,000万円を超える部分は破綻処理時の財産状況に応じて弁済されるため、安全を最優先にする場合は元本1,000万円以内で運用するのが基本ルールです。
Q3:きんさんダイレクト(ネットバンキング)で定期預金の作成や解約は可能ですか?
A3:可能です。パソコンやスマートフォンから「きんさんダイレクト」を利用して、残高照会や振込だけでなく定期預金の預け入れ手続きが行えます。ただし、一部の限定キャンペーン定期預金や大口特約商品など、店頭窓口での手続きが必要となるケースもあるため、事前に公式ウェブサイトの取扱要項をご確認ください。
近畿産業信用組合(きんさん)にまつわる「危ない」という噂は、過去のガバナンス改革期のイメージが引き継がれた側面が強く、現在の財務基盤や日本一の預金規模、預金保険制度の枠組みを客観的に見れば、過度に恐れる必要はありません。
重要なのは、噂に惑わされることでも盲目的に全財産を預託することでもなく、ペイオフ上限(1,000万円)のセーフティネットを意識した上で、トップクラスの高金利という果実を賢く享受することです。生活防衛資金と運用資金のバランスを意識しながら、ご自身の資産形成ポートフォリオに組み込んでみてはいかがでしょうか。