東証スタンダード市場に上場するプラント・機器メーカーの木村化工機(証券コード:6378)は、エネルギー安全保障や脱炭素化の流れを背景に市場関係者の熱い視線を集め続けています。原子力関連の老舗エンジニアリング企業としての確固たる地位に加え、次世代エネルギーとして国策推進される水素・アンモニア関連分野での技術力が再評価されているためです。
一方で、受注生産型のビジネスモデル特有の業績ブレや、決算発表時の夜間PTS(私設取引システム)におけるボラティリティ、投資家コミュニティでの過熱した思惑など、個人投資家が判断に迷う要素も少なくありません。本稿では、同社の最新決算、配当政策、受注残高の推移から、原発・水素分野の将来性、掲示板のリアルな投資家心理までを徹底的に解剖し、客観的なデータに基づいた今後の買い時とリスクシナリオを提示します。
【2026年最新】木村化工機の株価が注目を集める決定的な理由
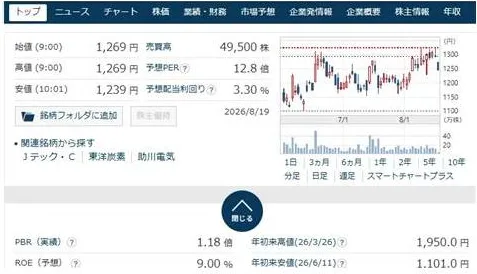
木村化工機の株価が個人投資家や機関投資家から強い関心を引く最大の理由は、「国策エネルギー転換」と「資本効率改善」という2つの強力なテーマが同時に結実しつつある点にあります。同社は化学装置、エンジニアリング、エネルギー・環境装置の3事業を展開していますが、とりわけエネルギー関連の収益力強化が市場評価を一変させました。
長年にわたり培われた特殊溶接技術や高圧・極低温・放射線遮蔽といった極限環境下での機器製造ノウハウは、他社の追随を許さない参入障壁を形成しています。脱炭素(GX)推進法案の本格施行や電力需要の急増を背景とした原子力発電所の再稼働・運転期間延長の動きが、同社の主力製品である放射性廃棄物輸送・貯蔵容器(キャスク・キャニスタ)や各種処理プラントの引き合いを一段と強固なものにしています。
加えて、東証が進めるPBR(株価純資産倍率)1倍割れ是正に向けた企業行動が重なり、バリュー株(割安株)としての側面とグロース株(成長株)としてのテーマ性が融合した稀有な銘柄として買いが集まる構造が定着しています。
木村化工機の将来性を握る2大柱|原発関連と水素・アンモニア技術の深層
木村化工機の将来性を語る上で欠かせないのが、「原発関連ビジネスの深化」と「次世代クリーンエネルギー(水素・アンモニア)への先行投資」という2つの収益エンジンです。
1. 原発関連事業:再稼働・安全対策から廃炉・中間貯蔵までフルカバー木村化工機は、原子力発電所の安全対策工事や定期検査向け機器だけでなく、使用済み核燃料の乾式貯蔵容器(キャスク)や輸送機器において国内屈指の実績を誇ります。国内の原発再稼働が順次進展する中で、使用済み核燃料の貯蔵容量ひっ迫問題は極めて切実な課題であり、同社のキャスクやキャニスタへの需要は中期的に極めて底堅い推移を維持しています。加えて、将来的に数十兆円規模の市場になると見込まれる廃炉工程(デコミッショニング)における放射性廃棄物処理装置でも中核的な役割を担っています。
2. 水素・アンモニア事業:脱炭素サプライチェーンの中核技術もう一つの柱が、次世代エネルギーの旗手である水素・アンモニア関連です。木村化工機は、化学プラントで培った高圧ガス分離・精製技術や低温熱交換技術を応用し、水素ステーション用機器や大型水素製造・貯蔵プラントの要素技術開発に参画しています。商用水素サプライチェーンの構築に向けた国家プロジェクトが具体化するフェーズにおいて、エンジニアリングパートナーとしてのポジションを強固にしています。
業績推移と最新決算のリアル|配当利回りと目標株価・アナリスト予想
投資判断を下すためには、テーマ性だけでなく木村化工機の業績推移と最新決算の数値を客観的に精査する必要があります。プラント・エンジニアリング企業は大型案件の納入・検収時期によって四半期ごとの売上・利益が大きく変動する特徴を持っています。
直近の決算発表資料や有価証券報告書を紐解くと、産業機械・化学プラント向けの設備更新需要が堅調に推移していることに加え、採算性の高いエネルギー関連案件の比率が向上したことで、営業利益率の改善傾向が見て取れます。受注残高も高水準を維持しており、向こう数年分の売上基盤は着実に積み上がっています。
| 項目・指標 | 木村化工機(6378)の実態値 | スタンダード機械セクター平均 | 専門家の分析・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 0.8倍〜1.1倍前後で推移 | 約1.0倍〜1.2倍 | 資産価値から見て依然割安圏。1倍超え定着への期待大。 |
| 配当利回り・還元姿勢 | 配当性向30%以上を意識した増配傾向 | 2.5%〜3.0%水準 | 利益成長に応じたインカムゲインの安定性が下値を支える。 |
| 受注残高の推移 | 過去最高水準近傍を維持 | 横ばい〜微増 | 原発・環境関連の大型案件が寄与し、業績の先行き見通しは明るい。 |
| 自己資本比率 | 50%超の強固な水準 | 40%〜45%程度 | 無借金に近い健全財務。研究開発や設備投資余力も潤沢。 |
主要アナリスト予想や市場コンセンサスにおける目標株価は、中長期的な脱炭素プラント需要の顕在化を織り込みつつ設定されていますが、中小型株特有のカバレッジの薄さから、株価が急変動した際には市場予想との乖離が生じやすい点には注意が必要です。
掲示板や夜間PTSの過熱感とネットの誤解|仕手株疑惑と実態のギャップ
Yahoo!ファイナンス掲示板や投資系SNS(旧Twitter/X)において、木村化工機はしばしば「急騰銘柄」「仕手株候補」といった煽り文句とともに語られるケースが見受けられます。しかし、この言説には投資家心理が生み出す明らかな認知バイアスが存在します。
PTS(私設取引システム)での急変動のカラクリ四半期決算の発表当日、進捗率の見た目の数値が事前の市場期待に届かなかった際、夜間PTSで過剰な投げ売りが発生することがあります。逆に、好材料となるIRが一つ出ただけでPTSがストップ高気配になることも珍しくありません。これは、木村化工機の発行済株式数が約2,000万株規模と中小型であるため、薄い流動性の中で少数の大口・個人投資家の売買が価格に過大に反映されるためです。
単なる思惑株ではなく「本業の技術力を持つニッチトップ」ネットの掲示板では「材料だけで動く仕手株」と誤解されがちですが、実態は創業80年を超える伝統と東芝や日立製作所、三菱重工業といった大手重電メーカーとも直接取引を行う本物の技術集積企業です。掲示板のノイズや短期的なPTSの乱高下に感情を左右されることなく、「受注残高が売上に転化するサイクル」を冷静に見守る姿勢が勝率を大きく高めます。
【実態検証】投資家心理とプロの視点|木村化工機の買い時とリスク管理
行動経済学の観点から見ると、個人投資家が木村化工機のようなテーマ性の高い銘柄で損失を出す典型例は、「原発や水素の好材料ニュースで株価が急騰した天井付近で飛びつき買いをしてしまい、その後の調整局面で耐えきれずに損切りする」というパターンです。
同社のような受注産業では、材料発表直後に即座に利益が倍増するわけではありません。設計・製造・据付を経て完工基準で売上計上されるまでに1〜2年を要します。つまり、株価が急騰した後の「材料出尽くし感」や「四半期決算での進捗遅延」によって株価が一時的に売られたタイミングこそが、真の「買い時」となり得ます。
【プロの結論】木村化工機への投資が向いている人・慎重になるべき人の判断基準投資スタイルや保有期間によって、木村化工機に対するアプローチは明確に分かれます。以下の基準を参考に、自身のポートフォリオ戦略と照らし合わせてください。
▼ 木村化工機への投資が向いている人:
- 中長期の国策テーマ(原発再稼働・廃炉・水素)に確信を持てる人:短期の値動きに動じず、1〜3年スパンで業績の刈り取り期を待てる投資家。
- バリュー株の反発(リバウンド)を狙う人:PBR1倍近辺の割安感と安定した配当を受け取りながら、テーマ性による株価水準訂正を狙いたい投資家。
- 押し目買いの規律を守れる人:PTSの急落や決算発表直後の過剰反応をチャンスと捉え、冷静に分散エントリーできる投資家。
▼ 投資に慎重になるべき・おすすめできない人:
- デイトレードや数日単位の超短期取引で爆発的利益を狙う人:日々の出来高に波があり、板が薄い局面ではスプレッド(売買手数料・価格差)の不利を被りやすい。
- 四半期決算ごとの進捗率に過敏な人:プラント納入期のズレによる業績の下振れ・上振れに一喜一憂し、パニック売りしてしまうリスクが高い。
【木村化工機の株価】に関するよくある質問(FAQ)
Q1:木村化工機の目標株価やアナリスト予想はどこで確認すべきですか?
A1:木村化工機は中小型株であるため、大手証券会社による定期的なレーティング付与が少ない銘柄です。目標株価を調べる際は、大手証券のリサーチレポートだけでなく、四季報の独自業績予想やFISCO、QUICKコンセンサス、および各社アナリストの業績修正コメントを総合して判断するのが適切です。
Q2:夜間PTSで急騰・急落しているときはどう対処すべきですか?
A2:PTSは取引参加者が少なく板が薄いため、少額の売買で価格が極端に振れる傾向があります。PTSでの株価の急変動を鵜呑みにせず、翌日の東証本市場での出来高を伴った値動きを確認してから売買判断を下すのがセオリーです。
Q3:原発関連や水素関連の好材料はいつ実際の業績に反映されますか?
A3:プラントエンジニアリングの特性上、受注から納品・売上計上までは通常1年から2年程度のタイムラグがあります。決算短信に記載される「受注高」および「受注残高」の増減を四半期ごとにチェックすることで、将来の売上反映時期を先回りして予測することが可能です。
木村化工機(6378)は、原子力発電の再稼働・廃炉事業という堅実な収益柱と、水素・アンモニアという脱炭素社会の未来を拓く成長柱を併せ持つ、骨太なエンジニアリング企業です。PBR水準の是正や株主還元(配当)への意識の高まりも、同社株の魅力を一層高めています。
短期的な掲示板の熱狂やPTSのボラティリティに惑わされることなく、強固な財務体質と豊富な受注残高というファンダメンタルズの根拠を直視することが肝要です。材料先行で過熱した局面での高値掴みを避け、市場の過剰反応による調整局面を丹念に拾い上げるスタンスこそが、同社株への投資で長期的なリターンを獲得するための確かな道筋となります。