株式市場を開いた瞬間、保有銘柄の株価が突如として垂直落下し、前日比マイナス10%以上の急落を示す画面に息をのんだ経験を持つ投資家は少なくありません。日々の市場で更新される「値下がり率ランキング」には、単なる一時的な調整にとどまらず、企業の根幹を揺るがす構造的異変や、機関投資家の売り仕掛け、個人投資家のパニック売りが凝縮されています。
急落した銘柄は「絶好のリバウンド狙いの好機」なのか、それとも「決して手を出してはならない奈落の罠」なのか――。本稿では、東証プライム市場をはじめとする最新の急落データと現場取材をもとに、株価暴落の決定的な背景、需給悪化のメカニズム、そして機関投資家に対抗するための実践的な売買判断基準を徹底的に解剖します。
【株式市場の最新動向】2026年の値下がり率ランキングと東証プライムの急落傾向
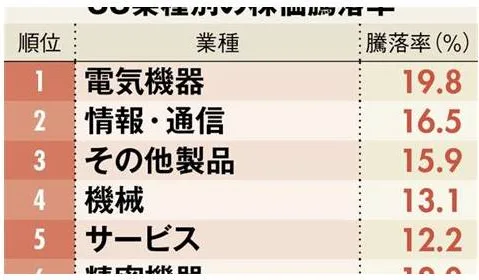
2026年の東京株式市場は、日銀の金融政策正常化に伴う金利上昇環境や為替相場のボラティリティ激化を背景に、銘柄間の二極化が一段と加速しています。かつてのような「市場全体が底上げされる相場」は姿を消し、わずかな業績の陰りや需給の綻びが、東証プライム市場の主力銘柄であっても容赦ない暴落を引き起こすシビアな環境へと突入しました。
東証プライム値下がり銘柄のデータを精査すると、特に売上高・営業利益の成長率鈍化が露呈した銘柄や、中長期の設備投資計画に対する費用先行が嫌気されたハイテク・成長株が、連日のように年初来安値更新を強いられる展開が目立っています。東京証券取引所が主導する「資本コストや株価を意識した経営」の要請により、自社株買いや増配といった株主還元を打ち出せない企業に対しては、海外機関投資家によるアルゴリズム売りが容赦なく浴びせられています。
値下がり率ランキングの上位に名を連ねる銘柄を観察すると、一過性の外部環境ショックで売られている企業と、ビジネスモデルそのものが陳腐化して売られている企業が混在しています。これらを同列に扱って「下がったから買う」という短絡的な行動をとることは、投資資金を急速に溶かす最大の要因です。
なぜ株価は暴落したのか?値下がり率上位を招く「4つの決定打」
銘柄が突如としてストップ安銘柄へと転落し、ランキング上位を独占する背景には、市場参加者の心理と需給が同時に崩壊する明確なメカニズムが存在します。現場の適時開示情報や板状況の分析から浮き彫りになった「暴落の4大要因」を解説します。
① 決算発表暴落と業績下方修正の失望売り
株価急落の理由として最も件数が多いのが、四半期決算発表におけるコンセンサス未達および通期業績下方修正です。市場が事前に高い成長期待を織り込んでいた場合、たとえ前年同期比で増益を維持していても、アナリスト予想(市場コンセンサス)を数%下回っただけで強烈な失望売りに直面します。特に「会社計画の下方修正」や「減配」が同時に発表された場合、機関投資家のファンドマネージャーは保有規定(リスク管理ルール)に基づき、即座に売却ボタンを押すため、寄り付きから気配値を切り下げる展開が不可避となります。
② 信用倍率と需給悪化による「追証スパイラル」
急落を一段と加速させるのが、レバレッジをかけた個人投資家のポジションです。信用買い残が積み上がり、信用倍率が5倍〜10倍以上に膨らんでいた銘柄は、株価下落によって含み損を抱えた投資家が追加証拠金(追証)を求められます。追証を払えない投資家のポジションは反対売買(強制決済)に追い込まれ、その売りがさらなる株価下落を誘発して次の追証を生む「投げ売りの連鎖」が発生します。
③ ガバナンス不全・不正会計・法令違反の発覚
企業の信頼を根底から覆す不祥事や不正会計の公表は、機関投資家が保有を許されない「投資不適格」の烙印を押されることを意味します。ESG投資を重視するグローバルマネーが一斉に資金を引き揚げるため、買い手が完全に消失し、複数日にわたって売買が成立しないまま連続ストップ安を記録するケースに発展します。
④ マクロ指標・政策転換に伴うセクターローテーション
個別企業の業績とは無関係に、為替レートの急激な円高シフトや金利動向の変化によって、特定のセクター全体から資金が流出する現象です。好業績銘柄であっても「買われすぎ」ていた銘柄ほど利益確定売りの標的となり、値下がり率ランキングの上位へ押し流されることがあります。
【徹底比較】急落パターンの分類とリバウンド期待度・危険度データ
株価急落の性質を正しく見極めるため、過去の暴落事例および直近の市場データから、主要な下落パターンとその後の回復率、リスク度を比較・構造化しました。
| 下落パターン | 詳細・数値データ | 下落目安・回復期間 | 編集部の見解・評価 |
|---|---|---|---|
| 決算ガイダンス失望 (成長鈍化・一時的減益) |
PERは急低下するが、本業の営業キャッシュフローは黒字を維持している状態。 | 下落率:-15%〜-25% 回復期間:3ヶ月〜6ヶ月 |
一時的な過剰反応であれば絶好の投資機会。次四半期の進捗確認が必須。 |
| 信用需給の崩壊 (高信用倍率+追証売り) |
信用買い残が過去1年平均の2倍以上。出来高が急増しながら下落。 | 下落率:-20%〜-40% 回復期間:6ヶ月〜1年以上 |
しこり玉が重く、リバウンドしても戻り売りに押される。需給整理まで静観が鉄則。 |
| 構造的要因・不祥事 (粉飾決算・製品欠陥) |
特別損失の計上、上場廃止基準への抵触懸念。機関投資家が完全撤退。 | 下落率:-50%〜-80%以上 回復期間:年単位(または上廃) |
極めて危険。いかに株価が低く見えても個人の買いは厳禁。即座の損切り対象。 |
| 全体地合い連動 (ブラックスワン・金利ショック) |
個別要因はなく、日経平均やTOPIXの急落に伴う機械的一括売却。 | 下落率:-10%〜-20% 回復期間:1ヶ月〜3ヶ月 |
優良株が巻き添えを食らうパターン。財務健全企業に絞った買い場となる。 |
【実態検証】投資家の生の声と現場目線で見えた「逆張り買い」の罠
株価急落時、SNSや投資家コミュニティでは激しい感情の交錯が見られます。急落銘柄の掲示板を調査すると、「バーゲンセールだ」「ここで買えば数倍になる」といった楽観論を投稿する個人投資家が後を絶ちません。しかし、その裏で進行しているのは機関投資家による冷徹な清算プロセスです。
都内の中堅専業投資家は、取材に対して次のように現場の過酷さを語っています。
「値下がり率ランキングの上位に出てくる銘柄を、『割安になった』と勘違いして飛びつく個人が多すぎます。板を見れば分かりますが、何十万株もの分厚い売り注文が次々に降ってきている局面では、大口ファンドが損切りを行っている最中です。個人が数千株買ったところで、巨大な売り圧力に飲み込まれて一瞬で踏み潰されます。本当の底値は、掲示板から誰も書き込まなくなり、出来高が極限まで細った後にしか訪れません。」
歴史的大暴落の経緯を振り返っても、1987年のブラックマンデー、2008年のリーマンショック、あるいは個別企業の大規模不正事件に至るまで、「初日の急落で買った投資家」の多くが、その後の第2波、第3波の追撃売りに耐えきれず退場へと追い込まれてきました。相場の格言である「落ちてくるナイフは地面に刺さってから抜け」という教訓は、現代の高速アルゴリズム相場においてより切実な重みを持っています。
一般に知られていない盲点|「割安株」と「バリュートラップ」の決定的な違い
値下がり率ランキングを眺めていると、「PERが5倍まで下がった」「配当利回りが6%を超えた」という理由で、魅力的なお宝銘柄に見えるケースが多々あります。しかし、ここには投資初心者が最も嵌まりやすい「バリュートラップ(割安の罠)」が潜んでいます。
株価指標(PERや配当利回り)は、あくまで「過去の確定業績」や「会社が公表している現時点の予想」を基準に算出されています。しかし、株価が急落しているということは、市場が「将来の業績はさらに悪化し、大幅な減益や減配に追い込まれる」という未来を先取りして織り込んでいる可能性が高いのです。
もし来期の営業利益が半減し、配当がゼロ(無配)に転落すれば、現在見えている見かけ上の低PERや高配当利回りは一瞬で消滅し、一転して「超割高銘柄」へと変貌します。株価の絶対的な下落幅に目を奪われ、事業の将来キャッシュフロー創出力を見誤ることは、資産形成における致命傷となります。
【プロの結論】行動経済学から学ぶ「押し目買いのタイミング」と「損切りの判断基準」
暴落相場において冷静な投資判断を下すためには、人間の脳に刷り込まれた心理的バイアスを科学的に理解し、自分自身のルールを強固に保つ必要があります。
行動経済学における「プロスペクト理論」が示す通り、人間は「利益を得る喜び」よりも「同額の損失を被る痛み」を約2倍から2.5倍強く感じます。そのため、含み損を抱えた投資家は、損失を確定させる痛みを避けるために「いつか戻るはずだ」と現実逃避を行い、ナンピン買いや塩漬けを選択して傷口を広げてしまいます。これに「これまで投じた時間とお金」に執着するサンクコスト効果(埋没費用効果)が加わることで、破滅的な損失へと至ります。
資産を守りながら利益を狙うためには、以下の明確な境界線を設けることが必須です。
【押し目買いのタイミングを見極める3条件】
1. 下落の初動は見送る:急落から最低でも数営業日〜数週間が経過し、日足チャートで下ヒゲを伴う陽線や「ダブルボトム」を形成したことを確認する。
2. 出来高の急増とその後の安定:大口の投げ売りが一巡し、商いが落ち着いた後の小幅な揉み合い(値固め)を確認する。
3. 業績の構造的致命傷ではないこと:一時的な為替変動や工場の稼働遅延など、次期以降にリカバリー可能な要因に限定する。
【冷徹な損切りの判断基準】
1. 買付価格から一定割合(-5%〜-8%)での機械的撤退:相場の状況にかかわらず、逆指値注文を事前に設定しておく。
2. 購入理由の破綻:「業績成長を見込んで買ったが下方修正が出た」「チャートの支持線を割り込んだ」など、エントリー時の前提条件が崩れた瞬間に全株売却する。
【急落株投資に向いている人・慎重になるべき人の判断基準】
・向いている人:銘柄の財務諸表(バランスシートやキャッシュフロー計算書)を自ら精査でき、感情を挟まずに設定した損切りラインを100%実行できる資金余力のある投資家。
・慎重になるべき人(避けるべき人):「株価が安いから」という理由だけで選定し、含み損が出た際にナンピン買いで平均取得単価を下げようとする投資家、および生活防衛資金を投資に回している方。
【株価 下落 率 ランキング】に関するよくある質問(FAQ)
Q1:値下がり率ランキング上位の銘柄は、リバウンド狙いで翌日すぐに買うべきですか?
A1:原則として翌日の安易な寄り付き買いは避けるべきです。特に出来高を伴って急落した銘柄は、機関投資家の売りが1日で終わらず、数日間にわたって継続するケースが大半を占めます。株価が落ち着き、日足レベルで下げ止まりを確認してからエントリーしても遅くありません。
Q2:東証プライム値下がり銘柄で「業績下方修正」が出た場合、どこまで下落が続きますか?
A2:一般的には、修正後のEPS(1株当たり利益)に基づいた適正PER水準まで売られます。加えて、需給の悪化が加わると一時的に適正水準を行き過ぎてアンダーシュート(売られすぎ)します。多くの場合、次の四半期決算で悪材料出尽くしとなるまで上値の重い展開が続きます。
Q3:信用倍率が高い銘柄が急落したとき、どのような点に注意すべきですか?
A3:信用買い残の「期日(6ヶ月)」と「追証売り」に厳重な警戒が必要です。株価が下落すると買い方の担保価値が下がり、断続的な強制決済売りが降ってきます。信用倍率が過去のレンジまで低下し、信用買い残が大幅に減少する「需給の整理」が終わるまで、本格的な反発は期待しにくい傾向があります。
Q4:初心者が絶対に避けるべきストップ安銘柄の特徴は何ですか?
A4:不正会計、法令違反、上場廃止の疑義、債務超過への転落など、企業の信用そのものが失墜したストップ安銘柄には絶対に手を出してはなりません。また、低時価総額の仕手株が急騰後に連続ストップ安となっている銘柄も、買い手が完全に不在となるため極めて危険です。
株価下落率ランキングは、市場の恐怖と歪みが最も色濃く現れる場所です。そこには資産を一瞬で失う罠が潜んでいる一方で、市場の過剰反応によって優良企業が不当に叩き売られる千載一遇のチャンスが眠っていることも事実です。
成否を分けるのは、表面的な値下がり率の大きさに惑わされず、下落の「質」を冷徹に見極める分析力と、想定が外れた際に即座に退場できる損切り規律です。感情に左右されることなく、客観的なデータと明確なルールに基づいた投資行動を貫くことこそが、激変する株式市場で生き残り、着実に資産を築くための唯一の王道です。