パートナーとの死別という耐え難い悲劇の直後、遺された家族の生計を支える柱となるはずの公的年金。しかし、窓口や相談窓口で「遺族年金は5年で支給停止になります」と告げられ、衝撃を受ける人が後を絶ちません。公的年金制度は「終身で支給されるもの」という固定観念を抱いていると、この「5年の壁」は家計設計を根本から揺るがす深刻な事態へと直結します。
折しも2026年の現在、厚生労働省の社会保障審議会・年金部会が進めてきた年金制度改革論議が具体的な制度変更として動き出し、遺族年金の受給期間をめぐる不安は現役世代全体へと拡大しています。なぜ一定の条件下で給付が打ち切られるのか、法改正によって何が変わり、誰がどのような影響を受けるのか。制度のからくりと、命綱を断たれないための現実的な防衛策を解き明かします。
遺族年金が5年で支給停止になるのはなぜ?現行ルールの仕組みと受給要件
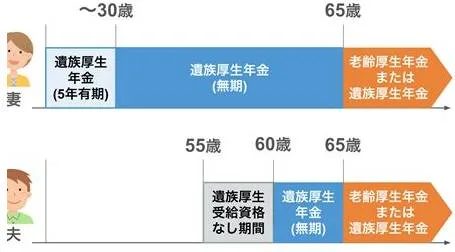
突然の死別に見舞われた配偶者に対し、なぜ国は「5年」という期限を突きつけるのか。この疑問を紐解くには、まず日本の公的年金が持つ「2階建て構造」と、法律が規定する受給資格の厳密な線引きを理解しなければなりません。
大前提として、遺族年金には自営業者やフリーランスを含む全国民共通の「遺族基礎年金(1階部分)」と、会社員や公務員が加入する「遺族厚生年金(2階部分)」が存在します。このうち、1階部分にあたる遺族基礎年金受給期間は「18歳になった年度の3月31日までの子(障害等級1・2級の場合は20歳未満)」を養育していることが必須要件です。したがって、最初から子どもがいない夫婦の場合、1階部分は1円も支給されません。
問題となる「5年で打ち切り」というルールは、2階部分である遺族厚生年金受給要件の中に明確に組み込まれています。現行法において、この5年ルールが適用されるターゲットは「夫の死亡時に30歳未満であり、かつ子のない妻」です。この条件に該当する場合、本来なら一生涯支給されるはずの遺族厚生年金が、「遺族厚生年金5年有期給付」として受給開始から丸5年を経過した時点で法的に打ち切られます。
この遺族年金5年ルール理由の根底にあるのは、2007年(平成19年)の制度改正時に打ち出された「若年配偶者の自立可能性」という政策判断です。夫を亡くした時点で20代であり、育てるべき子どもがいないのであれば、5年間の給付を通じて生活を立て直す猶予期間を設ければ、本人の就労による経済的自立や再婚による新たな生活基盤の構築が可能であると見なされた結果でした。しかし、この冷淡ともいえる年齢区分が、死別のショックとキャリア形成の途上で苦しむ当事者に重い試練を課し続けてきたのも事実です。
【2026年最新】厚生労働省年金部会が打ち出した「遺族年金有期化」の真相
「5年で打ち切りになるのは、20代の子なし妻だけの話」という従来の常識は、いま完全に過去のものとなろうとしています。厚生労働省年金部会が取りまとめ、議論が加速している「遺族年金法改正2026年最新動向」において、制度の枠組みは戦後最大の地殻変動を迎えています。
改革の最大の焦点は、「遺族年金男女格差見直し」と「有期給付の対象年齢引き上げ」の2点です。現行制度では、妻を亡くした夫には極めて厳しい制限が課されていました。妻の死亡時に夫が55歳未満であれば、子どもがいない限り遺族厚生年金を一切受給できません。一方、妻であれば30歳以上なら原則として終身受給が可能であり、40歳以上65歳未満で子どものいない妻には「中高齢寡婦加算要件」を満たすことで手厚い上乗せ給付まで用意されていました。
政府が「遺族年金有期化なぜ」という国民の疑問に対して掲げる大義名分は、共働き世帯が専業主婦世帯を大幅に上回る現状に合わせた「給付の公平化」です。しかし、その実態は男女平等を名分にした実質的な「給付抑制」にほかなりません。厚生労働省の検討会で示された遺族年金見直し案影響の骨子は、以下のように激変しています。
最初に、夫への受給制限を撤廃して男女の受給資格を統一する一方で、「死亡時に60歳未満で子のない配偶者」については、男女問わず遺族厚生年金の給付期間を一律で5年に限定するという踏み込んだ案が提示されました。加えて、昭和の遺物とも揶揄されてきた中高齢寡婦加算についても、段階的な縮小・廃止の方向性が打ち出されています。遺族年金5年打ち切り条件の対象が、従来の「30歳未満」から「60歳未満」へと一気に30歳も引き上げられる構想は、まさに現役世代の家族設計を揺るがす歴史的転換点です。
制度の激変を徹底比較|現行ルールと見直し案の数値データ
複雑怪奇な制度改革の全容を把握するため、現行の法律と2026年以降に導入が検討されている見直し案の違いを比較データとしてまとめました。年齢や家族構成によって、受給期間と総受給額に数千万円規模の格差が生じる実態が浮き彫りになります。
| 区分・対象者 | 現行制度の給付期間 | 2026年以降の見直し案 | 編集部の見解・影響度 |
|---|---|---|---|
| 30歳未満・子のない妻 | 5年間の有期給付 | 5年間の有期給付(維持) | 現行通り維持。支援拡充の議論はあるが期間延長は極めて困難 |
| 30歳〜59歳・子のない妻 | 原則として終身支給 | 原則5年の有期給付へ段階的移行 | 最大の影響を受ける層。生涯受給額が2,000万〜4,000万円減少するリスク |
| 55歳未満・子のない夫 | 受給権なし(支給ゼロ) | 5年間の有期給付を新設 | 長年放置されてきた不平等の解消。ただし期間は5年に限定 |
| 中高齢寡婦加算 (40〜65歳未満の妻) |
年額約61万円を加算 (令和6〜7年度水準) |
経過措置を設けつつ段階的に縮小・廃止 | 専業主婦層への大打撃。老齢年金受給までの「空白期間」が拡大 |
| 高校生以下の子がいる配偶者 | 基礎+厚生を支給 (子が18歳到達年度末まで) |
現行水準を維持・優先保護 | 子育て世帯へのセーフティネット機能は最優先で堅持される方針 |
【実態検証】利用者の生の声と現場目線で見えた5年ルールのリアル
年金相談の現場や当事者のコミュニティでは、数字上の制度変更では測りきれない痛切な苦悩が渦巻いています。「制度の狭間」に突き落とされた人々が直面する現実には、単なる就労支援だけでは埋められない深い亀裂が存在します。
SNSや相談窓口に寄せられた20代後半の当事者の手記には、次のような生々しい告白が綴られています。
「結婚してわずか2年、28歳のときに夫が急性心不全で他界しました。子どもはおらず、共働きでしたが、突然の死を受け入れるだけで精一杯でした。年金事務所で『奥様は30歳未満なので、遺族厚生年金は5年で終わります』と冷たく説明されたときの絶望感は忘れられません。当時は精神的ショックから適応障害を患い、フルタイムの仕事を退職せざるを得ない状態でした。『若くて子どもがいないから働けるはず』という行政の理屈は、大切な人を奪われた遺族の心身の崩壊を全く想定していません」
この証言が示す通り、死別の現場では「健康で安定した雇用に就いていること」が自立の前提とされていますが、現実は配偶者の喪失による重度のトラウマやグリーフ(悲嘆)を抱え、キャリアの中断を余儀なくされるケースが極めて多いのです。
加えて、今後「5年有期化」の波に呑まれようとしている40代・50代の専業主婦層からは、悲鳴に近い声が上がっています。「非正規雇用のパート収入しかなく、夫の厚生年金を頼りに細々と暮らしてきたのに、5年で打ち切られたら路頭に迷う」「ブランクが20年以上ある50代の女性が、死別からわずか5年で正社員として経済的に自立できる職域が日本社会のどこにあるのか」という知恵袋や当事者フォーラムでの問いかけは、痛烈な現実を突いています。
一般に知られていない盲点とネットの誤解|「全員が5年で打ち切り」の嘘
年金改革のニュースがSNS等で拡散されるたび、「遺族年金がすべて5年に改悪される」「国は遺族を見捨てるのか」といった極端な言説が独り歩きし、人々のパニックを招いています。しかし、報道資料や審議会の公式議事録を精査すると、ネット上に溢れる噂の多くが誤解に基づいていることが分かります。
第一の誤解は、「現在すでに遺族年金を受給している人も5年で打ち切られる」というデマです。日本の法治国家における社会保障制度には「不利益不遡及の原則(すでに発生した権利を過去に遡って奪わない原則)」が厳格に適用されます。現在、終身で遺族厚生年金を受給している方や、すでに受給権が確定している方に対して、法改正後に「受給から5年が経過したから支給を停止する」といった強硬措置が取られることは法的にあり得ません。
第二の誤解は、「子育て世帯も5年で打ち切られる」という誤った認識です。法改正の議論が一貫してターゲットにしているのは「子のない配偶者」です。18歳未満の子を育てる配偶者に対しては、現行通り遺族基礎年金と遺族厚生年金が手厚く支給され、子どもが自立するまでの生活を支える構造は微動だにしていません。
そして第三の盲点は、「5年ルールの適用除外となる抜け道」についての無知です。例えば、夫の死別時に妊娠中であった場合、無事に出産すれば「子のない妻」から「子のある妻」へと属性が変更され、遺族基礎年金の受給権が発生すると同時に、遺族厚生年金の5年制限も解除されます。また、夫の死亡時に28歳であっても、障害等級に該当する障害状態にある場合は有期給付の例外とされる規定が存在します。感情的な悲観論に流されず、公的年金各条文の正確な例外規定を把握することが極めて重要です。
【プロの結論】昭和型モデルの終焉と「自立の心理的バウンダリー」
家族社会学および社会保障論の視点からこの改革を総括するならば、これは「夫が外で稼ぎ、妻が家を守り、夫の死後は国家と夫の年金が妻を一生養う」という昭和型標準家族モデルの完全なる終焉宣言にほかなりません。
かつての日本社会では、夫の死亡に伴う経済的困窮を救済することが遺族年金の至上命題でした。しかし、生涯未婚率の上昇、共働き世帯の一般化、そして平均寿命の延伸に伴う年金財政の逼迫が、制度設計の根幹を「個人の自立原則」へと力学をシフトさせました。国は配偶者を「生涯扶養すべき対象」ではなく、「一時的なショックを吸収した後は自活すべき自立した個」として再定義したのです。
この構造転換が突きつける教訓は、配偶者との関係性において健全な「心理的・経済的バウンダリー(境界線)」を確立しておくことの必然性です。相手の経済力に完全に依存する生活設計は、死別という不可避のリスクが生じた瞬間、5年というタイムリミットを前に脆くも崩壊します。
では、この過酷な時代において、現役世代はどのような判断基準を持って備えるべきでしょうか。以下の基準を参考に、自身のライフプランを即座に再点検する必要があります。
【特に早期の対策・見直しが急務な層】
- 20代〜40代の専業主婦・主夫家庭:万一の際に5年で公的保障が途切れるため、遺族年金をアテにした長期的な生活設計は破綻します。民間定期保険での十分な死亡保障の確保、および再就職やリスキリングを通じた「稼ぐ力の回復」が必須です。
- 子どものいない共働き夫婦:「相手が亡くなっても自分の収入があるから大丈夫」と過信しがちですが、住宅ローンや生活水準の固定化が進んでいる場合、5年の有期給付終了後にキャッシュフローが急激に悪化します。生活コストの適正化が急務です。
【制度変更の影響が相対的に小さい層】
- 高校生以下の子どもがいる世帯:遺族基礎年金の手厚い保護が維持されるため、子どもが成人するまでの公的支援は担保されています。ただし、末子が18歳を迎えた瞬間に打ち切られる「その後の空白」への備えは別途必要です。
- 死別時の年齢が60歳以上の世帯:60歳以降は老齢年金との調整が主となり、有期給付化の主たる対象外となる見通しが強いため、現行制度に近い形での受給が継続される公算が高いです。
【遺族 年金 5 年】に関するよくある質問(FAQ)
Q1:夫が亡くなった時点で29歳、子どもなしです。本当に5年で遺族年金は完全に打ち切られますか?
A1:はい。現行法において「夫死亡時に30歳未満で子のない妻」に該当するため、遺族厚生年金は受給開始から5年を経過した時点で法的に受給権が消滅し、以降の再支給はありません。万が一、死亡時に胎児を妊娠していた場合は出産によって例外扱いとなりますが、そうでなければ5年の間に生活基盤を再構築する必要があります。
Q2:2026年の法改正で、40代・50代の専業主婦も全員が5年で打ち切りになるのですか?
A2:審議会で検討されている見直し案では、60歳未満で子のない配偶者を対象に有期化(5年)を進める方針ですが、突然の完全打ち切りではなく、年齢に応じた激変緩和措置(移行期間の設定や給付割合の段階的調整など)が設けられる予定です。また、すでに受給権が発生している方には適用されず、法改正後の新規受給者から段階的に適用される見込みです。
Q3:夫を亡くした後に子どもが生まれ、その後子どもが18歳を超えた場合はどうなりますか?
A3:夫の死亡時に妊娠中であり、その後出産した場合は「子のない妻」の要件から外れ、子どもが18歳到達年度末を迎えるまで遺族基礎年金と遺族厚生年金が支給されます。子が自立した時点で妻が30歳以上であれば、現行制度下では遺族厚生年金が生涯支給されます(中高齢寡婦加算の要件を満たせば加算も受けられます)。
Q4:遺族厚生年金を5年間受給している途中で再婚した場合、年金はどうなりますか?
A4:5年の受給期間内であっても、再婚(事実婚・内縁関係を含む)をした時点で遺族厚生年金の受給権は法律上完全に失権します。5年分の一括給付や残額の支払いは行われません。
遺族年金における「5年の壁」は、決して遠い世界の議論ではなく、現役世代のすべてに関係する現実のリスクです。国が「自立」を促す社会保障改革を推進している以上、「夫に万が一のことがあっても、遺族年金があるから一生安心」という神話は完全に瓦解しました。
2026年以降の法改正の行方を注視しつつ、私たちが今すぐ実行すべきは「公的保障の限界」を冷徹に見極めることです。国が保障する5年という猶予期間は、悲嘆から立ち直り、新たな人生の基盤を自らの手で築くための「助走期間」にすぎません。夫婦間のキャリア形成、適切な民間保険による経済的補填、そして家計の多重化を進めることこそが、制度の激変に翻弄されず、誇り高い生活を守り抜く唯一の処方箋となります。