海外旅行の準備や海外通販の決済、あるいは手元にある外貨資産の整理を進める際、基準となるのが「1万ドル(10,000米ドル)」というまとまった金額です。かつて「1ドル=100円〜110円」の時代には約100万〜110万円という感覚が定着していましたが、2026年現在の為替相場では、その常識が完全に塗り替えられています。
急激な円安ドル高の進行により、同じ1万ドルであっても日本円に換算した際の額面は過去と比べて数十万円規模で大きく膨らんでいます。本稿では、現在の最新相場を反映した正確な換算額から、過去の推移、金融機関ごとの隠れた両替手数料の仕組み、そして今後の相場見通しと最適な出口戦略まで、客観的なデータと取材知見をもとに解説します。
【2026年最新】1万ドルは日本円で今いくら?為替レート別換算早見表
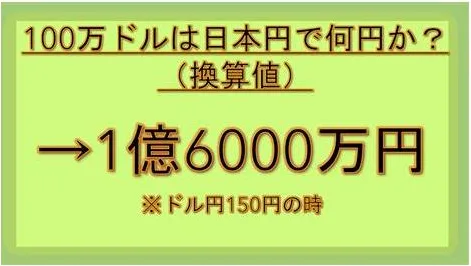
米ドルを日本円に換算する計算式は非常にシンプルで、「ドルの金額 × 現在のドル円為替レート = 日本円の金額」となります。1万米ドル($10,000)を換算する場合、1ドルあたりのレートに10,000を掛けることで即座に算出できます。
為替市場は秒単位でリアルタイムに変動していますが、主要な相場帯ごとの換算目安は以下の通りです。
| ドル円為替レート | 1万ドルの日本円換算額 | 一般的な相場の位置付け | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 1ドル = 140.00円 | 1,400,000円 | 直近レンジの下限水準 | 円高方向に振れた局面。輸入企業や海外旅行者には有利な買い場となる。 |
| 1ドル = 145.00円 | 1,450,000円 | 中間的な攻防ライン | 金利動向によって頻繁に推移する節目。ドル買い・円売りの心理的分岐点。 |
| 1ドル = 150.00円 | 1,500,000円 | 近年の中心的な相場帯 | 100円時代から1.5倍の換算価値。手元のドル資産を円転する際の強力な目安。 |
| 1ドル = 155.00円 | 1,550,000円 | 高水準の円安ゾーン | 為替介入警戒感が強まる領域。ドル保有者にとっては極めて有利な換算率。 |
| 1ドル = 160.00円 | 1,600,000円 | 歴史的な歴史的円安ピーク | 政府・日銀による実弾介入の現実味が増すライン。相場の急変動リスクに警戒。 |
為替計算機リアルタイムツール等で表示される数値は、銀行間取引の基準となる「仲値(TTM)」です。実際に個人の手元へ入る現金の額は、ここから各種手数料(スプレッド)が差し引かれたものになります。
1万ドルの歴史的推移チャート|かつて80万円だった資産が150万円超へ
過去数十年のアメリカドル円相場を振り返ると、1万米ドルの持つ「日本円換算価値」は劇的に激変してきました。
2011年10月に記録した戦後最高値の超円高局面(1ドル=75円32銭)では、1万ドルはわずか約75万円でした。米国旅行へ出かけたり海外製品を輸入したりする日本人にとっては絶好の環境でしたが、輸出企業にとっては壊滅的な打撃となった時代です。
その後、アベノミクスによる金融緩和が進んだ2015年には1ドル=120円台(1万ドル=約120万円)まで回復し、パンデミック前の2019年頃までは1ドル=105円〜115円前後(1万ドル=約105万〜115万円)のボックス相場が長く続きました。多くの日本人が「1ドル=100円程度」という感覚を無意識に持っていたのは、この安定期が長かったためです。
しかし、2022年以降の米連邦準備制度理事会(FRB)による急速な利上げと、日銀の金融緩和維持によって為替相場は一変しました。2024年に一時1ドル=160円を突破し、2026年の現在に至るまで140円台後半から150円台という歴史的な円安水準が定着しています。同じ1万ドルという紙幣の束が、保有しているだけで日本円換算価値として約2倍に膨らんだことになります。
円安ドル高が定着している構造的理由と日米経済のギャップ
為替がここまで円安ドル高に傾いた背景には、単なる一時的な投機にとどまらない「3つの構造的要因」が存在します。
1. 圧倒的な日米金利差とキャリートレード米国債の利回りが依然として高い水準を維持する一方、日本銀行がマイナス金利を解除して利上げに転じたとはいえ、日米の絶対的な政策金利差は依然として数パーセント開いています。金利がほとんどつかない円を借りて売り、金利の高いドルを買って運用する「円キャリートレード」のインセンティブが構造的に働き続けています。
2. 貿易赤字とデジタル小作料(サービス収支赤字)エネルギーや原材料の多くを輸入に頼る日本は、貿易赤字が発生しやすい体質に変化しました。さらに近年無視できないのが、巨大IT企業(Microsoft、Amazon、Apple、Googleなど)へ支払うクラウド利用料や広告費、サブスクリプション料金といった「デジタル赤字」の急拡大です。毎月数千億円規模の円売り・ドル買い需要が実需として発生しており、これが円の下値を押し下げる要因となっています。
3. 新NISAなどを通じた家計資産の海外流出個人投資家の資産形成において、全世界株式(オルカン)やS&P500といった米国株・外貨建て資産を組み入れた投資信託への積立投資が定着しました。毎月設定される個人の積立資金は、為替市場で「円を売って外貨を買う」力学として機能し続けています。
【実態検証】両替手数料の罠!窓口・FX・マルチカレンシーで手取りを比較
1万ドルという大口資金を日本円に換算・両替する際、最も注意しなければならないのが米ドル日本円両替手数料です。利用する窓口やプラットフォームによって、手元に残る金額に数万円もの差が発生します。
SNSや大手知恵袋などの投稿検証でも、「昔の旅行で残った1万ドルを空港の窓口で両替したら、ネットのレートより3万円近く安くなって驚いた」という現場の声が多数報告されています。
| 両替手段・チャネル | 片道手数料(1ドルあたり) | 1万ドル両替時の実質コスト | メリット・デメリット |
|---|---|---|---|
| 空港・銀行の対面窓口(現金) | 2.0円 〜 3.0円程度 | 約20,000円 〜 30,000円 | その場で即時現金化できるが、手数料負担が極めて重く最も割高。 |
| メガバンク外貨預金口座 | 25銭 〜 50銭程度 | 約2,500円 〜 5,000円 | 窓口より格段に安いが、ネット銀行と比較するとコストは割高。 |
| ネット専業銀行(ソニー・住信SBI等) | 4銭 〜 15銭程度 | 約400円 〜 1,500円 | アプリで24時間手軽に換算可能。デビットカードでの外貨決済にも直結。 |
| FX口座(現受け・コンバージョン) | 0.2銭 〜 1銭程度 | 約20円 〜 100円 | 圧倒的な最安コスト。ただし出金手数料や手続きの手間が発生する。 |
外貨両替お得な方法を実践するなら、現金の紙幣を直接窓口に持ち込むのではなく、外貨預金口座やマルチカレンシー対応のフィンテック口座(WiseやRevolutなど)を活用してオンラインで完結させるのが鉄則です。
一般に知られていない盲点とネットの誤解|為替差益と税金の落とし穴
1万ドルというまとまった外貨を日本円に戻す際、見落とされがちなのが「為替差益に対する税金」です。
為替差益は「雑所得」として総合課税の対象例えば、1ドル=110円の時に購入した1万ドル(110万円相当)を、1ドル=150円のタイミングで円転(150万円相当)した場合、差額の40万円は「為替差益」として利益認定されます。
給与所得者の場合、給与以外の所得が年間20万円を超えると確定申告が必要になります。為替差益は総合課税の雑所得に分類されるため、他の給与所得などと合算され、所得税率(5%〜45%)と住民税(10%)が課されます。ネット上では「外貨を円に戻しただけだから税金はかからない」という誤解が散見されますが、これは明確な誤りです。
現金のタンス預金はマネーロンダリング規制の対象に海外旅行の余りや過去の遺産などで自宅に眠っていた「1万ドルの現金紙幣」を銀行窓口に持ち込む場合、犯罪収益移転防止法に基づく厳格な本人確認および資金の出所確認(職業、取引目的の聞き取り)が行われます。100万円相当を超える外貨現金の入金や両替は、即座に受付できないケースもあるため注意が必要です。
【プロの結論】ドル円今後の見通しと今ドルを持つ人の判断基準
手元にある1万ドルを「今すぐ円に両替すべきか」、それとも「ドルのまま持ち続けるべきか」に悩む方は少なくありません。行動経済学における「プロスペクト理論」が示す通り、人間はさらなる利益を狙って売り時を逃し、急落局面でパニックに陥りやすい傾向があります。
ドル円今後の見通しを踏まえ、後悔しないための明確な判断基準を提示します。
今すぐ日本円に両替(円転)すべき人の条件- 1ドル=100〜120円台の過去に取得しており、すでに十分な含み益が出ている人
- 1〜2年以内に住宅購入の頭金や教育資金など、確定した日本円の使い道がある人
- 為替レートの毎日の値動きにストレスを感じてしまう人
- 米国の高利回り商品(米国債、米ドルMMF、高配当米国株)で複利運用を行っている人
- 将来的に海外移住、留学、海外旅行の予定があり、現地でドル決済を行う人
- 資産の大部分が日本円であり、インフレ対策・カントリーリスクヘッジとして外貨分散を保ちたい人
【一万ドルは何円?】に関するよくある質問(FAQ)
Q1:1ドル何円になったら1万ドルが200万円になりますか?
A1:1ドル=200.00円に達した時点で、1万ドルの日本円換算額はちょうど200万円になります。現在の相場(150円台)からは約45〜50円の円安進行が必要となります。
Q2:1万ドルを現金から日本円の現金に両替する際、事前予約は必要ですか?
A2:メガバンクの主要店舗や空港の両替専門店であれば、1万ドル程度のメジャー通貨は在庫があるケースが多く予約なしでも対応可能です。ただし、地方銀行の支店や小規模窓口では外貨現金の取り扱いを縮小しているため、事前の電話確認を推奨します。
Q3:為替レートが1円動くと、1万ドルの手取りはいくら変わりますか?
A3:為替相場が1円変動するごとに、1万ドルの日本円換算額は正確に10,000円変動します。例えば1ドル=150円から155円へ5円円安になれば、換算額は5万円増加します。
「1万ドルは何円か」という疑問の答えは、為替相場の変動によって日々変化しますが、2026年現在の目安としては「約150万〜155万円前後」というかつてない高水準にあります。
外貨を扱う上で重要なのは、単にレートの上下に一喜一憂するだけでなく、窓口ごとの「両替手数料のコスト構造」を理解し、不要な中間マージンを削ることです。また、得られた為替差益に対する税務ルールを正しく把握しておくことも資産を守る防衛策となります。ご自身の資金使途や運用目的に照らし合わせ、最も合理的な換算・運用ルートを選択してください。