給与明細を開いた瞬間、「月給30万円のはずなのに、口座に振り込まれた金額が23万円台で驚いた」という経験を持つ人は少なくありません。給与の総支給額(額面)から引かれる税金や社会保険料の負担は年々重くなっており、額面と手取りのギャップに戸惑う声が現場でも多く聞かれます。
会社員として安定した給与水準とされる月給30万円ですが、実際に毎月自由に使える金額は一体いくらなのでしょうか。本記事では、2026年最新の社会保険料率や税制に基づき、独身・既婚別のリアルな手取り額、引かれる控除の内訳、適正な家賃目安から無理のない生活費配分まで、詳細なデータとともにわかりやすく解説します。
【2026年最新】額面30万円の手取りは実際いくら?引かれる控除の内訳を徹底解剖
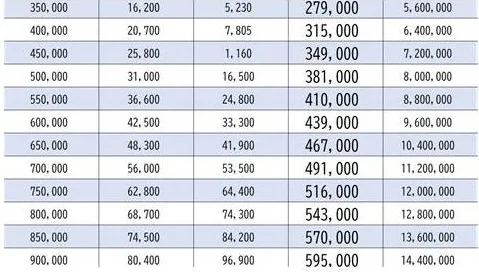
結論から言うと、額面30万円の実際の手取り額は約23万5,000円〜24万円となります。支給額の約78%〜80%が手元に残り、差額の約6万〜6.5万円は「社会保険料」と「税金」として毎月自動的に天引きされています。
給与から差し引かれる項目は法律で厳格に定められており、主に以下の4つのカテゴリーに分かれます。2026年最新の社会保険料率(東京都・協会けんぽ基準)をベースにした標準的な控除シミュレーションは以下の通りです。
| 控除項目 | 詳細・数値データ(月額目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 厚生年金保険料 | 27,450円(折半負担) | 標準報酬月額×9.15% | 控除の中で最大。将来の受給額に直結する。 |
| 健康保険料 | 約14,970円(折半負担) | 標準報酬月額×約4.99% | 医療費の3割負担や高額療養費を支える基盤。 |
| 雇用保険料 | 1,800円 | 総支給額×0.6% | 失業手当や育児休業給付の原資となる。 |
| 所得税(国税) | 約5,600円(独身・扶養なし) | 源泉徴収税額表に基づく | 社保控除後の課税所得に対して課税。 |
| 住民税(地方税) | 約12,000円(前年同収入想定) | 前年課税所得×約10% | 新卒1年目は0円、2年目6月から満額発生。 |
| 控除合計 / 差引手取り額 | 控除合計:約61,820円 | 実質手取り額:約238,180円 |
※40歳以上の場合はこれに加えて「介護保険料(約2,400円)」が天引きされるため、手取りは約23万5,000円前後まで下がります。
【年収・ボーナス換算】月給30万円の年収は?ボーナスなし・あり別の実質手取り
月給30万円という給与体系は、年間賞与(ボーナス)の有無によって年収換算で100万円近い開きが生じます。転職活動やライフプランを立てる際は、月々の額面だけでなく年収ベースの総支給と手取りを把握しておくことが不可欠です。
ボーナスの支給月数に応じた年収および年間手取りの目安は以下の通りです。
- ボーナスなし(年俸制など):年収360万円(手取り年額:約285万〜290万円)
- ボーナス2ヶ月分(夏1ヶ月・冬1ヶ月):年収420万円(手取り年額:約330万〜340万円)
- ボーナス4ヶ月分(夏2ヶ月・冬2ヶ月):年収480万円(手取り年額:約375万〜385万円)
国税庁の「民間給与実態統計調査」などを参照すると、日本の給与所得者の平均年収は約460万円前後(2024〜2026年推計値)で推移しています。つまり、月給30万円でボーナスが年間3〜4ヶ月分支給される企業に勤務している場合、ちょうど全国の平均年収ゾーンに位置することになります。
【独身vs既婚】手取り24万円のリアルな生活費内訳と生活レベル
手取り約24万円でどのような暮らしができるのかは、独身か既婚か、子どもの有無によって劇的に変化します。世帯構成ごとのリアルな家計簿シミュレーションを比較してみましょう。
| 費目 | 独身一人暮らし(手取り23.8万) | 夫婦2人・片働き(手取り24.3万※) |
|---|---|---|
| 住居費(家賃・管理費) | 75,000円 | 85,000円 |
| 食費(外食含む) | 45,000円 | 60,000円 |
| 水道光熱費 | 12,000円 | 20,000円 |
| 通信費(スマホ・Wi-Fi) | 8,000円 | 12,000円 |
| 日用品・雑費 | 8,000円 | 15,000円 |
| 娯楽・交際費・趣味 | 35,000円 | 20,000円 |
| 保険・医療費 | 5,000円 | 10,000円 |
| 毎月の貯金可能額 | 約50,000円(黒字余力あり) | 約21,000円(節約が必要) |
※配偶者控除が適用される場合、所得税・住民税が軽減されるため、手取り額は独身時より月額約5,000円ほど増加します。
独身であれば、外食や趣味にお金を使いながらも月5万円前後(年間60万円)の貯蓄を堅実に積み立てられるゆとりがあります。一方、片働き夫婦の場合は生活必需コストが跳ね上がるため、自炊の徹底や固定費の見直しを行わなければ、まとまった貯金を作るのは簡単ではありません。
【家賃と貯蓄の黄金比】適正な家賃目安と無理のない資産形成
家計管理において破綻を防ぐ最大の鉄則は、固定費の大部分を占める住居費のコントロールです。ファイナンシャルプランナーや不動産業界で推奨される家賃の上限基準は「手取り額の3分の1以下」とされています。
- 適正家賃の目安:約7万5,000円〜8万円
- 貯金を最優先する場合:約6万5,000円〜7万円
都心部で一人暮らしをする場合、駅徒歩分数を伸ばしたり築年数を妥協したりすることで、家賃8万円以内に抑える選択が賢明です。家賃を8万円前後に設定できれば、以下のような無理のない貯蓄プランが成立します。
毎月の手取り24万円から先取り貯蓄で4万円(NISA積立投資など)を確保し、残り20万円で生活を設計します。仮に年利5%のインデックスファンドへ毎月4万円を積み立てた場合、10年間で元本480万円に対し、運用益を含めて約620万円以上の資産形成が現実的な射程に入ります。
【実態検証】ネットの誤解と現場の生の声|「2年目の手取り減」と隠れた盲点
SNSやネット掲示板(知恵袋・5ちゃんねる等)で「額面30万円」に関する投稿をリサーチすると、多くのビジネスパーソンが直面する“想定外の落とし穴”が浮き彫りになります。
「昇給して月給30万になったのに、手取りがほとんど増えていない」「社会保険料の引かれ方がエグい」といった生々しい投稿が散見されますが、これには明確な制度的要因があります。
1. 住民税の「1年遅れ課税」の罠社会人1年目(または前年無収入だった期間)は住民税が課税されません。しかし、前年の所得が確定した社会人2年目の6月以降から毎月約1万2,000円〜1万5,000円の住民税が突如引かれるようになります。昇給分が住民税の発生によって相殺され、「給料が上がった実感がまったくない」という現象が起きるのです。
2. 4月〜6月の残業代が招く「標準報酬月額」の上昇社会保険料(健康保険・厚生年金)は、毎年4月・5月・6月に支給された給与の平均額(標準報酬月額)をもとに、その年の9月から翌年8月までの控除額が決定されます。この春の3ヶ月間に繁忙期で残業代が多くつくと、基本給が30万円のままでも年間を通じて高い社会保険料を払い続けることになり、結果として手取りが目減りしてしまいます。
【プロの結論】手取り24万円を最適化する人と家計が困窮する人の決定的な違い
行動経済学や家計カウンセリングの現場知見から見ると、同じ「手取り24万円」であっても、10年後に大きな資産格差が生まれる原因は「収入の多寡」ではなく「支出の構造化」にあります。
向いている人・資産が増える人の家計行動- 給与が入った当日に貯蓄・投資分(3万〜5万円)を別口座へ自動振替する「先取り貯蓄」を徹底している。
- 大手キャリアから格安SIMへの乗り換え、サブスクの定期的な棚卸しなど、固定費の削減に敏感である。
- ふるさと納税を活用して日用品や食料品を受け取り、実質的な所得税・住民税の負担軽減を図っている。
- 「余ったら貯金しよう」と考え、月末になると口座残高が数千円になっている。
- 見栄や利便性を優先し、手取りの40%を超える家賃(10万円以上)の物件に住んでいる。
- コンビニ利用やフードデリバリーが日常化し、使途不明な「ラテマネー(少額支出)」が積み重なっている。
【額面 30 万 手取り】に関するよくある質問(FAQ)
Q1:額面30万円で手取りが22万円台まで大きく減るケースはありますか?
A1:はい、あり得ます。40歳以上で介護保険料が加算されるケース、会社の労働組合費や共済費、財形貯蓄などが独自に天引きされているケース、または前年に副業収入等があり住民税額が通常より高い場合は、手取りが22万円台後半まで落ちることがあります。
Q2:額面30万円で一人暮らしをする場合、車を所有することは可能ですか?
A2:維持費の工夫次第で可能ですが、貯蓄ペースは落ちます。自動車税、任意保険、車検積立、駐車場代、ガソリン代で月平均2.5万〜3.5万円の維持費がかかるため、家賃を6万円台に抑えるか、趣味・交際費を削る調整が必要です。
Q3:手取りを少しでも合法的に増やす・手元資金を残す方法はありますか?
A3:最も即効性があるのは「ふるさと納税」の活用です。また、税制優遇のある「iDeCo(個人型確定拠出年金)」を活用すると掛金全額が所得控除の対象となり、所得税と住民税をダイレクトに節約できます。
額面30万円は、日本の労働市場において決して低くない着実なステップです。しかし、毎月の実際の手取りは約23万5,000円〜24万円にとどまるという客観的な現実を受け止め、その数字をベースにした支出計画を組み立てることが家計安定の第一歩となります。
家賃を8万円以内に抑え、通信費や保険などの固定費をスリムに保つことができれば、毎月4万〜5万円を着実に蓄えることができます。まずは給与明細の控除項目をしっかりチェックし、ご自身の生活費バランスを見直すことから始めてみてください。