世界の金融市場において「炭鉱のカナリア」とも称される米国10年国債利回り。2026年を迎えた国際金融市場においても、その急激な上下動は為替レートから東京株式市場のハイテク株、さらには個人の資産形成に至るまで、極めて広範な影響を及ぼし続けています。かつてないペースで進められた金融引き締め期を経て、市場の関心は「インフレの沈静化と景気減速のバランス」へと完全にシフトしました。
米連邦準備制度理事会(FRB)による利下げのピッチを巡る思惑が交錯する中、なぜ利回りの急変動が繰り返されるのか。米国のマクロ経済データ、日米金利差、そして為替や日本株への波及経路を、現場の金融ジャーナリストの視点から紐解いていきます。
【利回りの急変動はなぜ起きたのか】米10年国債とFRB利下げ見通しの真相
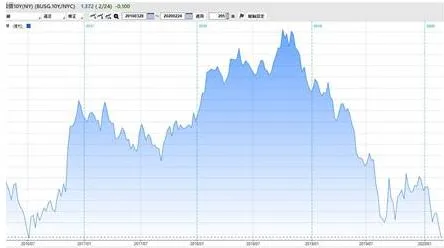
米国10年国債利回りが市場の想定を超えて大きく揺れ動く主因は、市場参加者による前のめりな金融緩和期待と、FRBが示す現実路線との激しいギャップにあります。定期的に開催されるFOMC政策金利発表において、パウエルFRB議長発言は一貫して「データ次第(Data-dependent)」という姿勢を崩していません。しかし、ウォール街のアナリストや債券トレーダーは、わずかな経済指標の鈍化を捉えては急速な利下げを先回りして織り込もうと買い進み、その後のインフレ指標の反発によって激しい巻き戻しを強いられる構図が繰り返されてきました。
特に決定打となったのが、米労働省が毎月発表する米消費者物価指数CPIおよび雇用統計の底堅さです。住居費やサービス価格の下落ペースが鈍く、インフレ率がFRBの目標値である前年比2.0%へ一直線に収束しない実態が浮き彫りになるたび、FRB利下げ見通しは後退を余儀なくされました。ブルームバーグ等の報道関係筋が指摘するように、FOMC参加者が示す経済・金利見通し(ドットプロット)と先物市場が織り込む金利水準の乖離こそが、長期金利のボラティリティを極限まで押し上げる元凶となっています。
さらに見逃せないのが、米国債の「需給構造の歪み」です。米連邦政府の債務上限問題や社会保障関連支出の増大に伴い、米財務省は長期ゾーンの国債入札規模を拡大させています。買い手側である機関投資家が、増大する発行量を吸収するために上乗せプレミアム(タームプレミアム)を要求する動きを強めたことも、債券価格の下落(=利回りの急上昇)を引き起こす引き金となりました。
為替と日本株へ与える決定的な影響|日米金利差と円高リスクの構造
米国債利回りの変動は、単なる米国ローカルの事象にとどまらず、国境を越えて直ちにドル円為替への影響として跳ね返ってきます。為替市場の力学において、最も基本的かつ強固な推進力となるのが「2国間の名目金利差」です。日銀が異次元緩和から脱却し、緩やかな利上げサイクルへと舵を切る一方、米国の長期金利が高止まり、あるいは再浮上する局面では、圧倒的な日米金利差を背景としたドル買い・円売り圧力が持続します。
しかし、投資家が最も警戒すべきは、その反動として訪れる日米金利差と円高リスクの急激な顕在化です。米国の景気後退シグナルが点灯して長期金利が急低下した場合、これまで積み上がってきた円キャリートレードの巻き戻しが一気に加速します。わずか数週間のうちに1ドルあたり数円から十数円単位で円高が進行する局面では、米国資産に投資していた国内マネーは多額の為替差損に直面することになります。
この為替のダイナミズムは、当然ながら米国株への影響および日本株の騰落を直撃します。米長期金利の上昇は、将来のキャッシュフローを現在価値に割り引くディスカウントレートを引き上げるため、NASDAQ市場をはじめとする高バリュエーションのハイテク・グロース株に強烈なバリュエーション調整を強います。一方の日本市場においては、金利上昇に伴う円安は自動車など輸出関連株の業績を押し上げる「追い風」となる反面、急激な円高局面では日経平均株価を急落させる二面性を持ち合わせています。金融セクター(メガバンクや保険会社)は国内外の金利上昇で運用利ざや改善の恩恵を受けるなど、セクター間での明暗が鮮明に分かれます。
【データ比較】2024〜2026年の主要指標推移と市場ベンチマーク
足元の市場環境を正しく把握するためには、過去数年間の推移と現在のマクロ経済指標を客観的な数字で比較することが不可欠です。以下に、主要指標の推移と編集部による構造評価をまとめました。
| 項目 | 詳細・数値データ(2026年基準) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 米10年国債利回り | 4.10%〜4.45%のレンジ推移 | 歴史的中央値(約3.0%〜3.5%) | 高水準を維持。財政赤字拡大による上乗せ金利が下限を支える構造。 |
| 米政策金利(FFレート) | 4.25%〜4.50%水準 | 中立金利推定値(2.5%〜3.0%) | 段階的利下げが進むものの、過度な金融緩和への転換は困難な情勢。 |
| 米CPI(前年同月比) | 2.6%〜2.9%前後で推移 | FRB目標値(2.0%) | 「ラストワンマイル」の難しさを証明。サービスインフレの粘着性が継続。 |
| 日米名目長期金利差 | 約2.8%〜3.2%ポイント | 平時の金利差(1.5%〜2.0%程度) | 日銀の利上げにより縮小基調にあるが、依然としてドル高優位のギャップが残存。 |
| 為替レート(ドル円) | 140円台後半〜150円台前半 | 購買力平価(推定105円〜115円) | 実需の円売りと投機的な金利差狙いが拮抗し、ヘッドラインニュースで乱高下。 |
一般に知られていない盲点とネットの誤解|「利回り4%超なら絶対買い」の罠
個人投資家向けの情報サイトやSNS上では、「米国債利回りが4%を超えている今は歴史的なチャンス」「元本保証で年4%の不労所得が得られる」といった言説が散見されます。しかし、こうした表層的な売り文句には、機関投資家の間では常識とされる重大な金融の力学が抜け落ちています。
最大の盲点は、「自国通貨建ての元本保証」と「円換算での資産価値」を混同している点です。米国債そのものは満期まで保有すればドル建てで額面全額が償還されますが、日本で生活する個人投資家にとっての確定利回りは為替変動によって根底から覆ります。仮に4.5%の利回りで10年債を保有したとしても、満期時にドル円相場が年率換算で数%円高に振れるだけで、得られる利息分は容易に吹き飛んでしまいます。
また、長期金利推移グラフを過去数十年の視点で俯瞰すると、超低金利に慣れきった2010年代がむしろ歴史的例外であり、4%台の金利は1990年代から2000年代前半においてはごく標準的な水準にすぎません。ネット証券の画面に表示される高利回りという数字の魅力に囚われ、為替の構造変化やインフレ控除後の「実質利回り」を考慮しない投資行動は、極めてハイリスクな投機になり得ます。
【実態検証】個人投資家の生の声と現場目線で見えた米国債運用のリアル
実際に個人投資家が米国債を購入する現場では、どのような摩擦や悩みが起きているのでしょうか。大手ネット証券のユーザーコミュニティや知恵袋、投資関連SNSのリアルな声を集約すると、制度面や手数料の現実が見えてきます。
多くの個人投資家が直面するのが、米国債買い方と証券会社ごとの「為替スプレッドと売出価格の隠れたコスト」です。債券取引は株式と異なり、多くが「店頭(相対)取引」の形式を取ります。画面上に表示される参考利回りと、実際に注文を約定させる為替レート(TTS/TTBスプレッド)や販売価格スプレッドの間には確実なマージンが含まれており、「計算していた実質リターンよりも明らかに手取りが少ない」という不満の声が後を絶ちません。
加えて、機関投資家が監視する米国債リアルタイムチャートの急変に、個人が機動的に対応するのは至難の業です。夜間の米国市場で重要な経済統計が発表され、金利が急騰・債券価格が急落した際、国内証券会社の約定システムではタイムラグが生じ、望む価格で手仕舞いできない事態も報告されています。「安全資産として放置できると思っていたが、毎日の為替レートと金利チャートから目が離せなくなり、精神的な負担が大きい」という生々しい吐露は、現場のリアルを物語っています。
【2026年最新金利見通し】今後のシナリオ分析と相場のロードマップ
2026年後半に向けた2026年最新金利見通しを分析する上で、決定的な変数は以下の3点に集約されます。
- 米労働市場の減速ペース:非農業部門雇用者数や失業率の動向が、FRBの掲げる「最大雇用」の維持と整合的であるか。
- 財政赤字のファイナンス問題:米大統領選後の政策運営において、巨額の財政出動と国債乱発が金利押し上げ圧力として持続するか。
- 日銀の正常化スピード:日米双方の金融政策が同時に動く「挟み撃ち」の状況下で、金利差縮小がどのペースで進むか。
メインシナリオとしては、FRBが年数回の小幅な利下げを挟みつつも、中立金利の上昇を認識して政策金利を3%台後半から4%前後で高止まりさせる「ハイアー・フォー・ロンガー(高金利の長期化)」の軟着陸シナリオが有力視されています。この環境下では、米国10年国債利回りも3.8%〜4.3%の頑強なレンジを形成し、急激なクラッシュも爆発的な急騰も抑制される展開が予想されます。
一方で、警戒を怠ってはならないのがリスクシナリオです。万一、地政学リスクの激化や関税引き上げ等に伴うサプライチェーン分断によってインフレが再燃した場合、FRBは利下げの中断どころか追加利上げの選択肢を迫られ、10年債利回りは再び5%を目指す混乱相場に突入します。反対に、金融引き締めの累積効果によって深刻な景気後退(ハードランディング)が露呈した場合は、急激な金利低下とともにドル円相場が130円台へと突っ込むリスクを孕んでいます。
【プロの結論】米国債投資に向いている人・慎重になるべき人の判断基準
金融リテラシーを高め、不確実な市場環境で資産を守り抜くためには、自分自身の投資目的とリスク許容度を冷徹に照合する姿勢が大切です。米国債投資における適性を整理しました。
✅ 米国債投資が向いている人の条件- 将来的にドルをそのまま使う予定がある人:子どもの海外留学費用、海外移住、海外事業展開など、円に戻す必要性がない資金を運用する場合。
- 満期まで完全に保有し続ける前提の資金である人:10年間のキャッシュフローを確定させ、途中売却による価格変動リスクを排除できる余裕資金を持つ場合。
- 資産の大部分が円資産に偏っており、通貨分散を図りたい人:円安リスクに対する純粋なヘッジとして外貨資産を組み入れたい場合。
- 数年以内に円で使用する使途が決まっている資金を投じる人:為替の変動サイクル次第で、元本割れでの換金を余儀なくされる危険性が極めて高いため。
- 毎日の為替レートの上下動に強いストレスを感じる人:利息収入以上のボラティリティに資産評価額が晒される現実に耐えられない場合。
- 利回りの数字だけに惹かれ、「為替手数料」や「税制」のコストを計算していない人:外貨建て債券の譲渡損益や為替差損益の税制処理は複雑であり、実質的な手取り利回りが想定を大幅に下回るリスクがあります。
【米 国債 10 年】に関するよくある質問(FAQ)
Q1:米国債10年のリアルタイムチャートはどこで確認できますか?
A1:ブルームバーグ(Bloomberg)、ロイター(Reuters)、トレーディングビュー(TradingView)などの金融情報プラットフォームでティッカーシンボル「US10Y」を検索することで、24時間リアルタイムの利回り推移や長期金利推移グラフを確認できます。大手ネット証券の取引ツールでも気配値が提供されています。
Q2:円高が進むと米国債の運用成果はどうなりますか?
A2:円建てでの資産評価額および円転時の受取利息は減少します。たとえば4%の利回りを得ていても、保有期間中に年率換算で5%の円高が進行すれば、トータルリターンはマイナスに沈みます。将来的な円高を見込む場合は、為替ヘッジ付きの投資信託やETFを活用するか、日本国債や円建て預金とのバランスを再考する必要があります。
Q3:既発債と新発債のどちらを選ぶべきですか?
A3:個人投資家の取引では、流通市場で売買される「既発債」が一般的です。新発債に比べて銘柄数が豊富であり、残存期間(償還までの年数)や表面利率(クーポン)を自身のライフプランに合わせて柔軟に選択できるメリットがあります。証券会社が提示する利回りと買付価格を慎重に比較検討が必要です。
Q4:米国債の買い方として、ネット証券と対面型証券のどちらが適していますか?
A4:取引コストを最小化したい場合は、為替スプレッドや債券のスプレッドが比較的透明な大手ネット証券が第一候補となります。一方、巨額の資金を一括で運用する場合や、相続対策を含めたトータルな資産設計を求める場合は、対面型証券のプライベートバンキング部門が適しているケースもあります。
米国10年国債利回りは、単一国の金利指標という枠組みを遥かに超え、世界の資金流動性を支配する最重要ベンチマークです。その動向は、米国の物価指標や労働統計、そしてFRB高官の一挙手一投足によって刻一刻と変化し続けています。
投資家にとって肝要なのは、利回りの急変動という現象そのものに一喜一憂するのではなく、その背景にある「マクロ経済の構造変化」を正しく捉える知性です。表面的な高金利という甘い響きに惑わされることなく、日米金利差の縮小リスクや為替レートの変動耐性を厳密に吟味した上で、自身のポートフォリオにおける米国債の立ち位置を冷静に決定していくことが大切です。