年末調整の書類や確定申告書、住民票の申請用紙などを前にして、「あなたとの続柄」という記入欄でペンを止めてしまった経験はないでしょうか。父親の情報を書く際、「自分から見て『父』なのか、それとも父親から見て自分は『子』だから『子』と書くべきなのか」と混乱するケースは極めて多く見られます。
この表記の迷いは、公的書類における「起点が誰にあるのか」という構造を正しく把握できていないことから生じます。この記事では、人事労務の現場データや行政手続きの実務ルールに基づき、「あなたとの続柄」に「父」と書くべきシチュエーションや「世帯主との続柄」との決定的な違い、各公的書類での正確な記入マニュアルを網羅して解説します。
【結論】「あなたとの続柄」に父と書くのは正解?父か子か迷う決定的理由
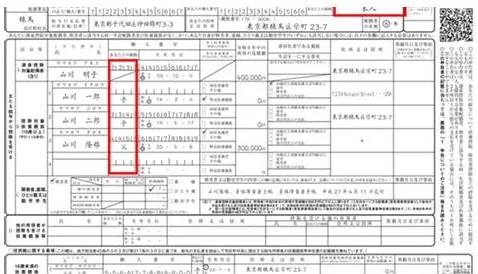
結論から申し上げますと、書類上の記入対象が実の父親である場合、「あなたとの続柄」欄には「父」と書くのが正解です。「お父さん」「パパ」「父親」などの日常会話で用いる口語表現ではなく、公的表記である「父」と一文字で記入します。
それにもかかわらず、なぜ毎年多くの人が「父」か「子」かで頭を抱えてしまうのでしょうか。現場の労務担当者へのヒアリングや手続き相談の分析から、主に次の2つの認知的要因が浮かび上がっています。
第1の要因は、「自分自身の属性を答える欄」だと錯覚してしまう心理です。「あなたとの続柄」という短い文言を読んだ際、無意識に「(相手に対して)あなた自身の立場は何ですか?」と脳内変換してしまい、「私は子どもだから『子』だ」と判断してしまうパターンです。しかし、正しくは「あなたから見て、その対象者はどういう関係(続柄)の人ですか?」という問いかけです。
第2の要因は、日常生活で「続柄(つづきがら)」という行政用語を主客の矢印として意識する機会が少ない点にあります。続柄は必ず「起点となる人物(A)」から「対象となる人物(B)」へ向けた関係性を表すルールになっています。欄外や見出しに「あなた」と明記されている以上、矢印の根元は常に自分自身です。したがって、対象が親であれば「父」、配偶者であれば「夫」や「妻」、子どもであれば「長男」「長女」または「子」となります。
【徹底比較】「あなたとの続柄」と「世帯主との続柄」の決定的な違い
公的書類で最もミスが多発する要点は、「あなたとの続柄」と「世帯主との続柄」の混同です。どちらの表記が使われているかによって、同じ家族構成であっても記入する文字が真逆になります。
以下の比較表は、主要な公的書類における「起点」と「父親に関する正しい表記ルール」を整理したものです。
| 書類の種類 | 基準となる起点 | 対象が父親の場合の正しい書き方 | 誤記のリスクと編集部の見解 |
|---|---|---|---|
| 給与所得者の扶養控除等申告書 (年末調整) |
申告者本人(あなた) | 「父」 (控除対象扶養親族欄) |
「子」と書くと控除区分の照合で確認が入り、年末調整の処理が差し戻される原因になります。 |
| 住民票の写し等の交付請求書 (世帯主が父親の場合) |
世帯主(父親) | 「子」 (世帯主から見た自分の立場) |
世帯主起点の欄に「父」と書くと、世帯主の親(祖父)と誤認され交付が滞るリスクがあります。 |
| 確定申告書 第一表・第二表 (税務署提出) |
申告者本人(あなた) | 「父」 (扶養親族・配偶者等の関係欄) |
扶養控除(老人扶養親族等)の年齢・区分判定に直結するため、正確な「父」の記載が不可欠です。 |
| 履歴書・入社承諾書類 (緊急連絡先・扶養親族) |
応募者・本人(あなた) | 「父」 (緊急連絡先等の続柄欄) |
一般的な企業人事業務において「父」以外の表記はビジネスマナー不足とみなされる恐れがあります。 |
このように、「誰から見た関係性なのか」を一行ごとに確認するだけで、書き間違いの9割以上は防ぐことが可能です。
【書類別記入例】年末調整・確定申告・住民票・履歴書の実務ルール
実務で頻出する各種公的書類において、父親に関する続柄をどのように記入すべきか、具体的な記入例とともに解説します。
1. 年末調整(扶養控除等申告書)給与所得者が毎年秋から冬にかけて勤務先へ提出する「給与所得者の扶養控除等(異動)申告書」では、扶養親族の氏名を書くブロックの右隣に「あなたとの続柄」欄が設けられています。ここに父親を控除対象として記載する場合は、「父」と記入します。
なお、同居している父親の年齢が70歳以上(その年の12月31日時点)である場合は「同居老親等」に該当し、控除額が通常の扶養控除(38万円)から58万円へ加算されます。続柄欄にはそのまま「父」と書き、同居・別居のチェック欄等で区分を明示する形式が一般的です。
2. 確定申告書(第一表・第二表)個人事業主や医療費控除等で確定申告を行う給与所得者が作成する確定申告書でも、配偶者や扶養親族の記載欄には「本人から見た続柄」を記入します。したがって、父親を扶養に入れている場合や事業専従者としている場合の続柄欄には「父」と記載します。
3. 住民票の交付請求書・世帯主表記市区町村の役所窓口で住民票の写しを取得する際、請求書の「世帯主との続柄」欄を記入することになります。ここで混乱が生じやすいため、世帯主が誰であるかを必ず確認してください。
- 実家の世帯主が父親で、本人が請求する場合:「世帯主(父)から見た自分」を書くため、「子」と記入します。
- 自分が世帯主で、同居している父親の住民票を取る場合:「世帯主(自分)から見た同居人」を書くため、「父」と記入します。
就職・転職活動で提出する履歴書において、「緊急連絡先」欄に「本人以外の連絡先を記入する場合の続柄」が求められるケースがあります。ここでも起点は「応募者本人」であるため、実家の父親を連絡先とする場合は「父」と記載するのがビジネスマナー上の正解です。
【実態検証】利用者の生の声と現場目線で見えたリアル
公的書類の続柄記入における混乱は、単なる知識不足ではなく、行政書類のフォーマット設計そのものに起因しています。大手相談コミュニティやSNSに寄せられる声、および人事労務の現場担当者の証言を検証すると、毎年繰り返される共通のトラブルパターンが見えてきます。
インターネット上のQ&Aサイト(Yahoo!知恵袋や教えて!gooなど)では、年末調整のシーズンになると「扶養控除申告書の続柄に、父親の名前を書いて続柄を『子』にしてしまいました」「会社から『続柄が間違っている』と差し戻されたが理由がわからない」といった投稿が数十件単位で急増します。
都内の中堅IT企業で労務管理を10年以上担当する人事マネージャーは、次のように現場の実情を明かします。
「毎年11月の年末調整チェック作業において、新入社員や若手層を中心に全体の約5〜8%で続柄の誤記が発生します。特に多いのが、父親や母親を扶養に入れているケースで『子』と書いてしまうミスです。デジタル申請フォームが普及した現在でも、プルダウン選択で『本人から見た関係』と注記しているにもかかわらず、逆を選んでしまうケースが後を絶ちません」
この証言からもわかるように、「主客の取り違え」は誰にでも起こり得るヒューマンエラーです。書類の再提出は企業側の給与計算スケジュールを圧迫するだけでなく、提出者本人にとっても余計な手間となります。
一般に知られていない盲点とネットの誤解
続柄の記入に関しては、インターネット上で散見される不正確な情報や、特殊な家族関係における誤解も存在します。ここでは間違いやすい3つの盲点を整理します。
盲点1:「実父」や「義父」と書くべきという思い込み「実の親であることを強調するために『実父』と書くべきか」「配偶者の親だから『義父』と書くべきか」という疑問を持つ方がいます。しかし、税務書類や一般的な行政手続きにおいて、実の父親であれば単に「父」と書くだけで完全に有効です。
配偶者の父親(義理の父)を扶養に入れる場合は、単に「父」と書くと自分の実父と区別がつかなくなるため、書類の書式に応じて「配偶者の父」または「義父」と明記することが推奨されます。
盲点2:養子縁組をしている場合の表記法律上の普通養子縁組を結んでいる養父については、公的書類上の続柄は実父と同様に「父」(または養父)として扱われます。戸籍上も親子関係が生じているため、税法上の扶養控除の適用関係においても実子・実親とまったく同じ控除枠が適用されます。
盲点3:世帯全員の住民票における「夫(未届)」「妻(未届)」事実婚(内縁関係)の場合、住民票における世帯主との続柄は「妻(未届)」「夫(未届)」という特殊な公的記載になります。しかし、税法上の扶養控除申告書では法律上の婚姻関係がない配偶者の親(内縁の義父など)は原則として税制上の扶養親族(控除対象)に含めることができないため、制度間の定義の違いに注意が必要です。
【早見表付き】公的書類でそのまま使える「続柄一覧」とプロの判断基準
公的書類に記入する際、迷わず転記できるよう、代表的な親族関係の公的続柄表記を一覧表にまとめました。
| 親族・関係性 | あなたとの続柄(自分起点) | 世帯主との続柄(世帯主が相手の場合) | 誤りやすい俗称(使用NG例) |
|---|---|---|---|
| 実の父親 | 父 | 子 | お父さん、父親、親父、パパ |
| 実の母親 | 母 | 子 | お母さん、母親、おふくろ、ママ |
| 配偶者の父親 | 義父 / 配偶者の父 | 子の配偶者(または妻・夫) | 義理の父、舅(しゅうと) |
| 実の祖父 | 祖父 | 孫 | おじいちゃん、祖父親 |
| 兄 / 弟 | 兄 / 弟 | 弟 / 兄 | お兄さん、兄弟 |
公的書類で迷った際は、以下の「3秒セルフチェック」を習慣化してください。
- 欄の見出しを確認する:「あなたとの続柄」であれば、主語は「自分」。「世帯主との続柄」であれば、主語は「世帯主」。
- 「〜から見て誰?」と心の中で補う:「(自分)から見て父」「(世帯主の父)から見て子」と主語を補完して声に出す。
- 漢字1〜2文字の正式名称で書く:「父」「母」「夫」「妻」「子」「兄」「妹」など、公的標準用語に限定する。
この3点を徹底するだけで、どのような書式の書類であっても迷うことなく正確な記入が可能になります。
【あなた と の 続柄 父】に関するよくある質問(FAQ)
Q1:年末調整の「給与所得者の扶養控除等申告書」で、父親の氏名を書き、その右の続柄欄に「子」と書いて会社に提出してしまいました。修正はどうすればよいですか?
A1:勤務先の人事・総務担当者に速やかに連絡し、書類の修正を行ってください。修正箇所を二重線で抹消して「父」と書き直す(社内ルールにより訂正印不要な場合が主流です)、またはWEB申請システム上での再申請・差戻し処理を依頼します。放置すると「子どもを扶養している」と誤認され、老親控除などの税制上の優遇が正しく適用されない原因となります。
Q2:自分が世帯主の一人暮らしです。実家の父親の扶養に入っていない場合でも、履歴書の緊急連絡先の続柄は「父」で問題ありませんか?
A2:まったく問題ありません。緊急連絡先欄の続柄は、税金や健康保険の扶養関係とは無関係に「応募者本人と緊急連絡先相手の親族関係」を示すものです。実家の父親の連絡先を書く場合は、独立して別世帯であっても「父」と記入します。
Q3:父親が亡くなっており、母親を扶養に入れています。父親に関する記載欄は空欄で良いですか?
A3:はい、扶養控除等申告書や確定申告書において、控除対象としない亡くなられた父親の情報を記載する必要はありません。母親のみを扶養親族欄に記入し、続柄欄には「母」と記入してください。
Q4:配偶者(妻)の父親を扶養に入れる場合、続柄欄には「父」と書いても通りますか?
A4:税務署や会社によっては「実父か義父か」の確認を求められる場合があります。トラブルを防ぐため、配偶者の父親である場合は「義父」または「配偶者の父」と記入するのが確実です。
公的書類における「あなたとの続柄」は、「自分を起点にして、対象者が誰であるか」を示す行政ルールに基づいています。父親の名前を書く欄であれば、迷わず「父」と記入するのが唯一の正しい対応です。
一方、「世帯主との続柄」のように起点が世帯主にある場合は、世帯主(父親)から見た自分を指すため「子」となります。この「誰が起点(矢印の根本)になっているか」という基本構造さえ押さえておけば、年末調整や確定申告、各種行政手続きで書類の差し戻しや修正に悩まされることはありません。提出前に一度、主語を意識して見直す習慣をつけてみてください。