かつて高配当利回りの代表格として個人投資家から絶大な支持を集めていた日産自動車の株価が、激動の局面を迎えています。主力の北米市場におけるインセンティブ高騰やハイブリッド車(HEV)シフトへの出遅れ、さらには世界最大の自動車市場である中国での急速なシェア縮小が直撃し、業績は急失速を余儀なくされました。
経営陣が打ち出した全世界9,000人規模の人員削減と生産能力20%カットという大ナタ、そして国内ライバルであるホンダとの歴史的な戦略的アライアンスの締結は、市場にどのような変化をもたらすのか。現場を取材し続ける専門記者の視点から、公表された決算データや関係者の証言を丹念に精査し、混迷を極める株価の真実と今後のシナリオを多角的に解き明かします。
【2026年最新】日産株価下落の理由と最新決算発表が突きつけた構造的課題
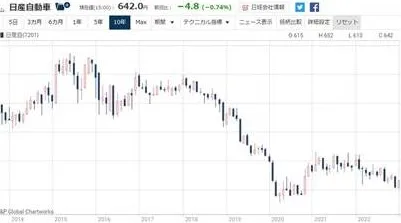
日産自動車の株価が軟調な推移を抜け出せない背景には、一時的な景気変動にとどまらない根深い構造的要因が存在します。日産株価下落の理由を紐解く上で、市場関係者が最も重く受け止めているのが、収益の柱であった北米事業の急激な収益性悪化です。
公式発表資料および直近の日産決算発表最新データによると、北米市場での販売現場では顧客獲得のために多額の販売奨励金(インセンティブ)を積み増さざるを得ない状況に陥りました。米国市場で急速に需要が高まったハイブリッド車のラインナップが手薄であったため、ガソリン車を値引きして売り捌く消耗戦を強いられた結果、連結営業利益率は急落。かつて掲げた中期経営計画「The Arc」の初年度目標は大幅な見直しを迫られる事態となりました。
さらに追い討ちをかけたのが、中国市場における地殻変動です。BYDをはじめとする現地新興EVメーカーの台頭により、日産が得意としていたセダン市場を中心にシェアが急速に浸食されました。広州汽車集団や東風汽車との合弁事業を含め、現地工場の稼働率は低迷。経営陣は全世界で生産能力を約20%削減し、グローバルで9,000人の人員削減に踏み切るという日産構造改革リストラを発表しました。決算会見の場で経営トップが見せた厳しい表情は、同社が直面している危機の深刻さを何よりも雄弁に物語っています。
配当金推移と利回りの激変|高配当銘柄から無配危機までのリアル
多くの個人投資家が日産株を保有していた最大の動機は、その魅力的なインカムゲインにありました。しかし、業績の急変によって日産自動車配当金推移のシナリオは完全に崩壊することとなります。
2023年度には年間20円(中間10円・期末10円)への増配を果たし、株価水準に対して日産自動車配当利回りが5%前後を記録したことで、高配当株投資家の買いが殺到しました。しかし、2024年度の中間期以降、キャッシュフローの悪化に伴い配当計画は急ブレーキを踏むことになります。中間配当の見送りや期末配当の未定化がアナウンスされた瞬間、市場では失望売りが加速し、株価は節目となるサポートラインを割り込みました。
個人株主向けの日産自動車株主優待としては、新車購入時に使えるキャッシュバック特典や提携ギフトカードなどが設定されていますが、これらは保有株数に応じた実質利回りを大きく押し上げる性質のものではありません。配当という強固な支えを失ったことで、純粋なファンダメンタルズによる株価形成が求められるようになり、配当再開(復配)への道筋が不透明な期間は、上値の重い展開が続く構造となっています。
日産ホンダ提携影響を徹底解剖|メガアライアンスは再起の起爆剤となるか
こうした四面楚歌の状況下で打ち出された最大の対抗策が、ホンダとの戦略的パートナーシップです。かつてしのぎを削った宿敵同士の協調は、自動車業界に巨大な衝撃を与えました。市場が注視している日産ホンダ提携影響は、単なる共同購買にとどまらず、次世代モビリティの中核技術にまで及んでいます。
提携の骨子は、SDV(ソフトウェア・デファインド・ビークル)向け次世代車載OSの共同開発、主要コンポーネント(e-Axleなど)の共通化、そして車載用バッテリーの相互補完です。電動化と知能化への莫大な研究開発費を1社単独で賄うことが困難になる中、スケールメリットを活かして開発コストを劇的に圧縮する狙いがあります。加えて、三菱自動車を含めた3社連携の枠組みが形成されたことで、グローバル販売台数で800万台規模の巨大陣営が誕生しました。
ただし、アライアンスが直ちに株価を押し上げる特効薬になるわけではありません。プラットフォームの共通化や共同開発車両が実際に市場へ投入され、利益として結実するまでには数年のリードタイムを要します。ルノーとの資本関係見直しを経て自立した道を歩み始めた日産にとって、この協業を主導権争いに陥ることなくスピーディに具現化できるかが、中長期的な企業価値回復の絶対条件となります。
【データ比較】大手自動車メーカー4社の財務指標と割安度の検証
現在の株価水準が投資対象として適正であるかを客観的に評価するため、国内主要自動車メーカー4社の財務指標を比較検証します。
| 項目・指標 | 日産自動車(7201) | 本田技研工業(7267) | トヨタ自動車(7203) |
|---|---|---|---|
| PBR(実績値目安) | 約0.32〜0.38倍 | 約0.55〜0.65倍 | 約1.10〜1.25倍 |
| 自己資本比率 | 約26〜28%(自動車事業健全) | 約38〜42% | 約38〜40% |
| 予想配当利回り | 未定〜低水準(業績連動) | 約3.8〜4.3% | 約2.8〜3.3% |
| 営業利益率の推移 | 1%未満〜2%近辺で低迷 | 約6〜7%台 | 約10%前後 |
| 編集部の財務健全性評価 | 資金繰りは維持も再建途上 | 二輪が下支えし財務強固 | 業界随一の圧倒的キャッシュ |
データが明確に示す通り、日産自動車PBR割安感は一見際立っています。PBR1倍を大幅に下回る水準は、理論上の解散価値を大きく割り込んでいる状態を意味します。しかし、これは市場が「保有資産を活かして将来キャッシュを生み出す能力」に対して極めて慎重な見方をしている証左です。いわゆる「バリュートラップ(割安の罠)」に陥っている典型例であり、指標面の安さだけを根拠にした投資判断は高いリスクを伴います。
【実態検証】投資家掲示板の生の声とネットの誤解を暴く
ソーシャルメディアや日産自動車掲示板リアルタイムの投稿を追跡すると、個人投資家の間には極端な悲観論と、短絡的な楽観論が入り混じっています。
ネットコミュニティで頻繁に見られる誤解の一つが、「PBR0.3倍台なのだから、これ以上株価が下がるはずがない」という言説です。しかし、資本市場の歴史を振り返れば、収益性の改善を伴わない低PBR銘柄は、0.2倍台やそれ以下まで放置され続ける事例が散見されます。企業の純資産が赤字決算によって毀損していけば、分母であるBPS(1株当たり純資産)そのものが減少し、株価が横ばいであってもPBRが見かけ上上昇してしまうリスクを見落としてはなりません。
一方で、掲示板上では「日産は倒産寸前であり、近いうちに公的資金が注入される」といった極論も飛び交っています。しかし、自動車事業単体のネットキャッシュは依然として1兆円規模のプラスを維持しており、金融事業の流動性枠も確保されています。短期的なデフォルト危機を煽る言説は、財務諸表のファクトに基づかない感情的なノイズと言わざるを得ません。現場の事実とネットの過激な噂を峻別する冷静な視線が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準行動経済学における「アンカー効果」や「損失回避バイアス」は、投資家が過去の高値や過去の配当実績に固執し、損切りを躊躇させる心理的トラップを生み出します。日産株との向き合い方について、リスク許容度に応じた明確な選別基準を提示します。
【慎重になるべき人(投資を控えるべき層)】
- 安定したインカムゲインを主目的に据える高配当ポートフォリオ構築派
- 半年から1年以内の短中期で確実な株価反発を期待している投資家
- 決算発表ごとの急激なボラティリティに耐えられないリスク回避志向の方
【向いている人(参入を検討できる層)】
- 向こう3〜5年の事業再構築とホンダ提携によるシナジー発現を待てる長期バリュー投資家
- 資産の大部分を安全資産に置き、サテライト枠として逆張り(ターンアラウンド投資)を行える資金余力のある方
- フリーキャッシュフローの黒字転換や在庫調整の進捗といった財務指標を四半期ごとに自身で追跡できる分析志向の方
日産自動車今後の見通しと目標株価|買い時のサインと投資判断基準
投資家が最も関心を寄せる日産自動車今後の見通しは、2025年度から2026年度にかけて実施される構造改革の進捗スピードに直結しています。
国内外の証券アナリストによる日産自動車目標株価のコンセンサスを見ると、直近の業績下方修正を反映して想定レンジは350円〜500円前後の狭いボックス圏に収斂しています。かつての強気予想は姿を消し、大半のハウスが投資判断を「中立(ニュートラル)」または「アンダーパフォーム」に据え置いているのが実情です。
では、真の日産自動車買い時を示すシグナルとは何でしょうか。記者が注視すべきと考える先行指標は以下の3点に集約されます。
- 北米インセンティブの正常化と在庫日数の縮小:値引き原資である奨励金がピークアウトし、販売台数あたりの粗利益率が底を打つこと。
- 構造改革費用の計上完了とフリーキャッシュフローの黒字化:リストラに伴う一時的な特損が出尽くし、本業の現金創出力がプラスへ転換すること。
- ホンダとの協業による具体的車種・機能のロードマップ開示:コスト削減額や共同調達の具体的な数値目標が市場に示されること。
これらの兆候が複数の四半期決算を通じて確認された時こそ、下値の堅いエントリーポイントが形成されると考えられます。
【日産自動車の株価】に関するよくある質問(FAQ)
Q1:日産自動車の株価はなぜここまで急落したのですか?
A1:主力の米国市場でハイブリッド車需要に乗り遅れ、値引き販売を強いられて利益率が激減したこと、さらに中国市場でのEVシフトに押されシェアを大きく落としたことが直接の要因です。直近決算での業績下方修正とリストラ発表が売りを加速させました。
Q2:配当金の復活(復配)はいつ頃期待できますか?
A2:会社側の基本方針はフリーキャッシュフローの改善を最優先としています。全世界9,000人削減などの構造改革費用が先行するため、本格的な復配には本業の営業利益率が3%水準へ回復することが前提となり、早くても2026年度後半以降の動向を慎重に見極める必要があります。
Q3:PBRが0.3倍台と極めて割安ですが、今すぐ買うべきですか?
A3:指標上の数値は解散価値を下回る歴史的割安水準ですが、収益性が低迷している間は「割安のまま放置される」バリュートラップのリスクがあります。業績の底打ちシグナルを確認するまでは、一括での集中投資は避け、分散投資を徹底するのが賢明です。
Q4:ホンダとの提携によって株価が急反発するシナリオはありますか?
A4:車載ソフトやバッテリーの共同開発によるコスト削減効果は絶大ですが、開発成果が量産車に反映されるまでには2〜3年の期間を要します。中長期の構造改革には寄与するものの、短期的な株価急反発の起爆剤として過度な期待を寄せるのは禁物です。
日産自動車の株価は現在、過去十数年で見ても類を見ない試練と変革の狭間に立たされています。かつてのような安易な「高配当狙い」が通用しない相場環境となったいま、投資家に求められるのは目先の利回りや極端な割安指標に惑わされない客観的なファクトチェックです。
北米市場での販売立て直し、聖域なき固定費削減、そしてホンダとの提携から生まれるシナジーの具現化という3つのハードルを乗り越えられるかどうかが、名門自動車メーカーの復活を左右します。リスクを適正に管理しながら、四半期ごとの財務体質改善の足音を丁寧に見定めていく姿勢こそが、不透明な相場で資産を守り増やすための最善の戦略です。